
Dacă nu poți plăti următoarea rată, contactează creditorul cât mai devreme și cere în scris opțiunile disponibile. Dacă termenul a trecut, cere și situația actualizată a restanței. Nu trebuie să ai deja o soluție ca să începi discuția.
Un salariu întârziat și o scădere a venitului pe termen lung cer abordări diferite. Mai jos găsești ce informații să pregătești, un mesaj pe care îl poți adapta și întrebările de pus înainte să accepți un alt calendar de plată.
Important: trimiterea unei cereri nu amână singură scadența și nu suspendă automat costurile sau alte demersuri. Cere confirmarea scrisă a oricărei modificări. Acest ghid oferă informații generale, nu consultanță juridică pentru contractul tău.
Începe cu suma care îți lipsește
Deschide graficul de rambursare sau extrasul și notează rata, data scadentă și banii disponibili până atunci. Folosește venituri pe care te poți baza, nu o primă incertă sau un împrumut pe care speri să îl obții.
Pe aceeași foaie, trece cheltuielile esențiale ale gospodăriei și celelalte obligații. Dacă nu rămâne suficient pentru rata actuală, calculează diferența. Ghidul despre rata pe care o poți susține din salariu te ajută să separi limita teoretică de banii care îți rămân efectiv.
De exemplu, ai o rată de 800 lei, dar numai 450 lei disponibili după cheltuielile esențiale și celelalte obligații. Diferența este de 350 lei. Dacă luna următoare vei avea aceeași problemă, o simplă mutare a datei poate să nu fie suficientă.
Pregătește patru informații pentru discuție:
- Ce s-a schimbat: venitul a scăzut, salariul întârzie sau a apărut o cheltuială necesară.
- De când durează problema și cât crezi că va continua. Spune și dacă nu poți estima încă.
- Ce sumă poți plăti realist, fără să presupui venituri nesigure.
- Ce documente susțin situația. Transmite doar ce este necesar, prin canalul oficial al instituției.
Înainte sau după scadență: ce ceri concret
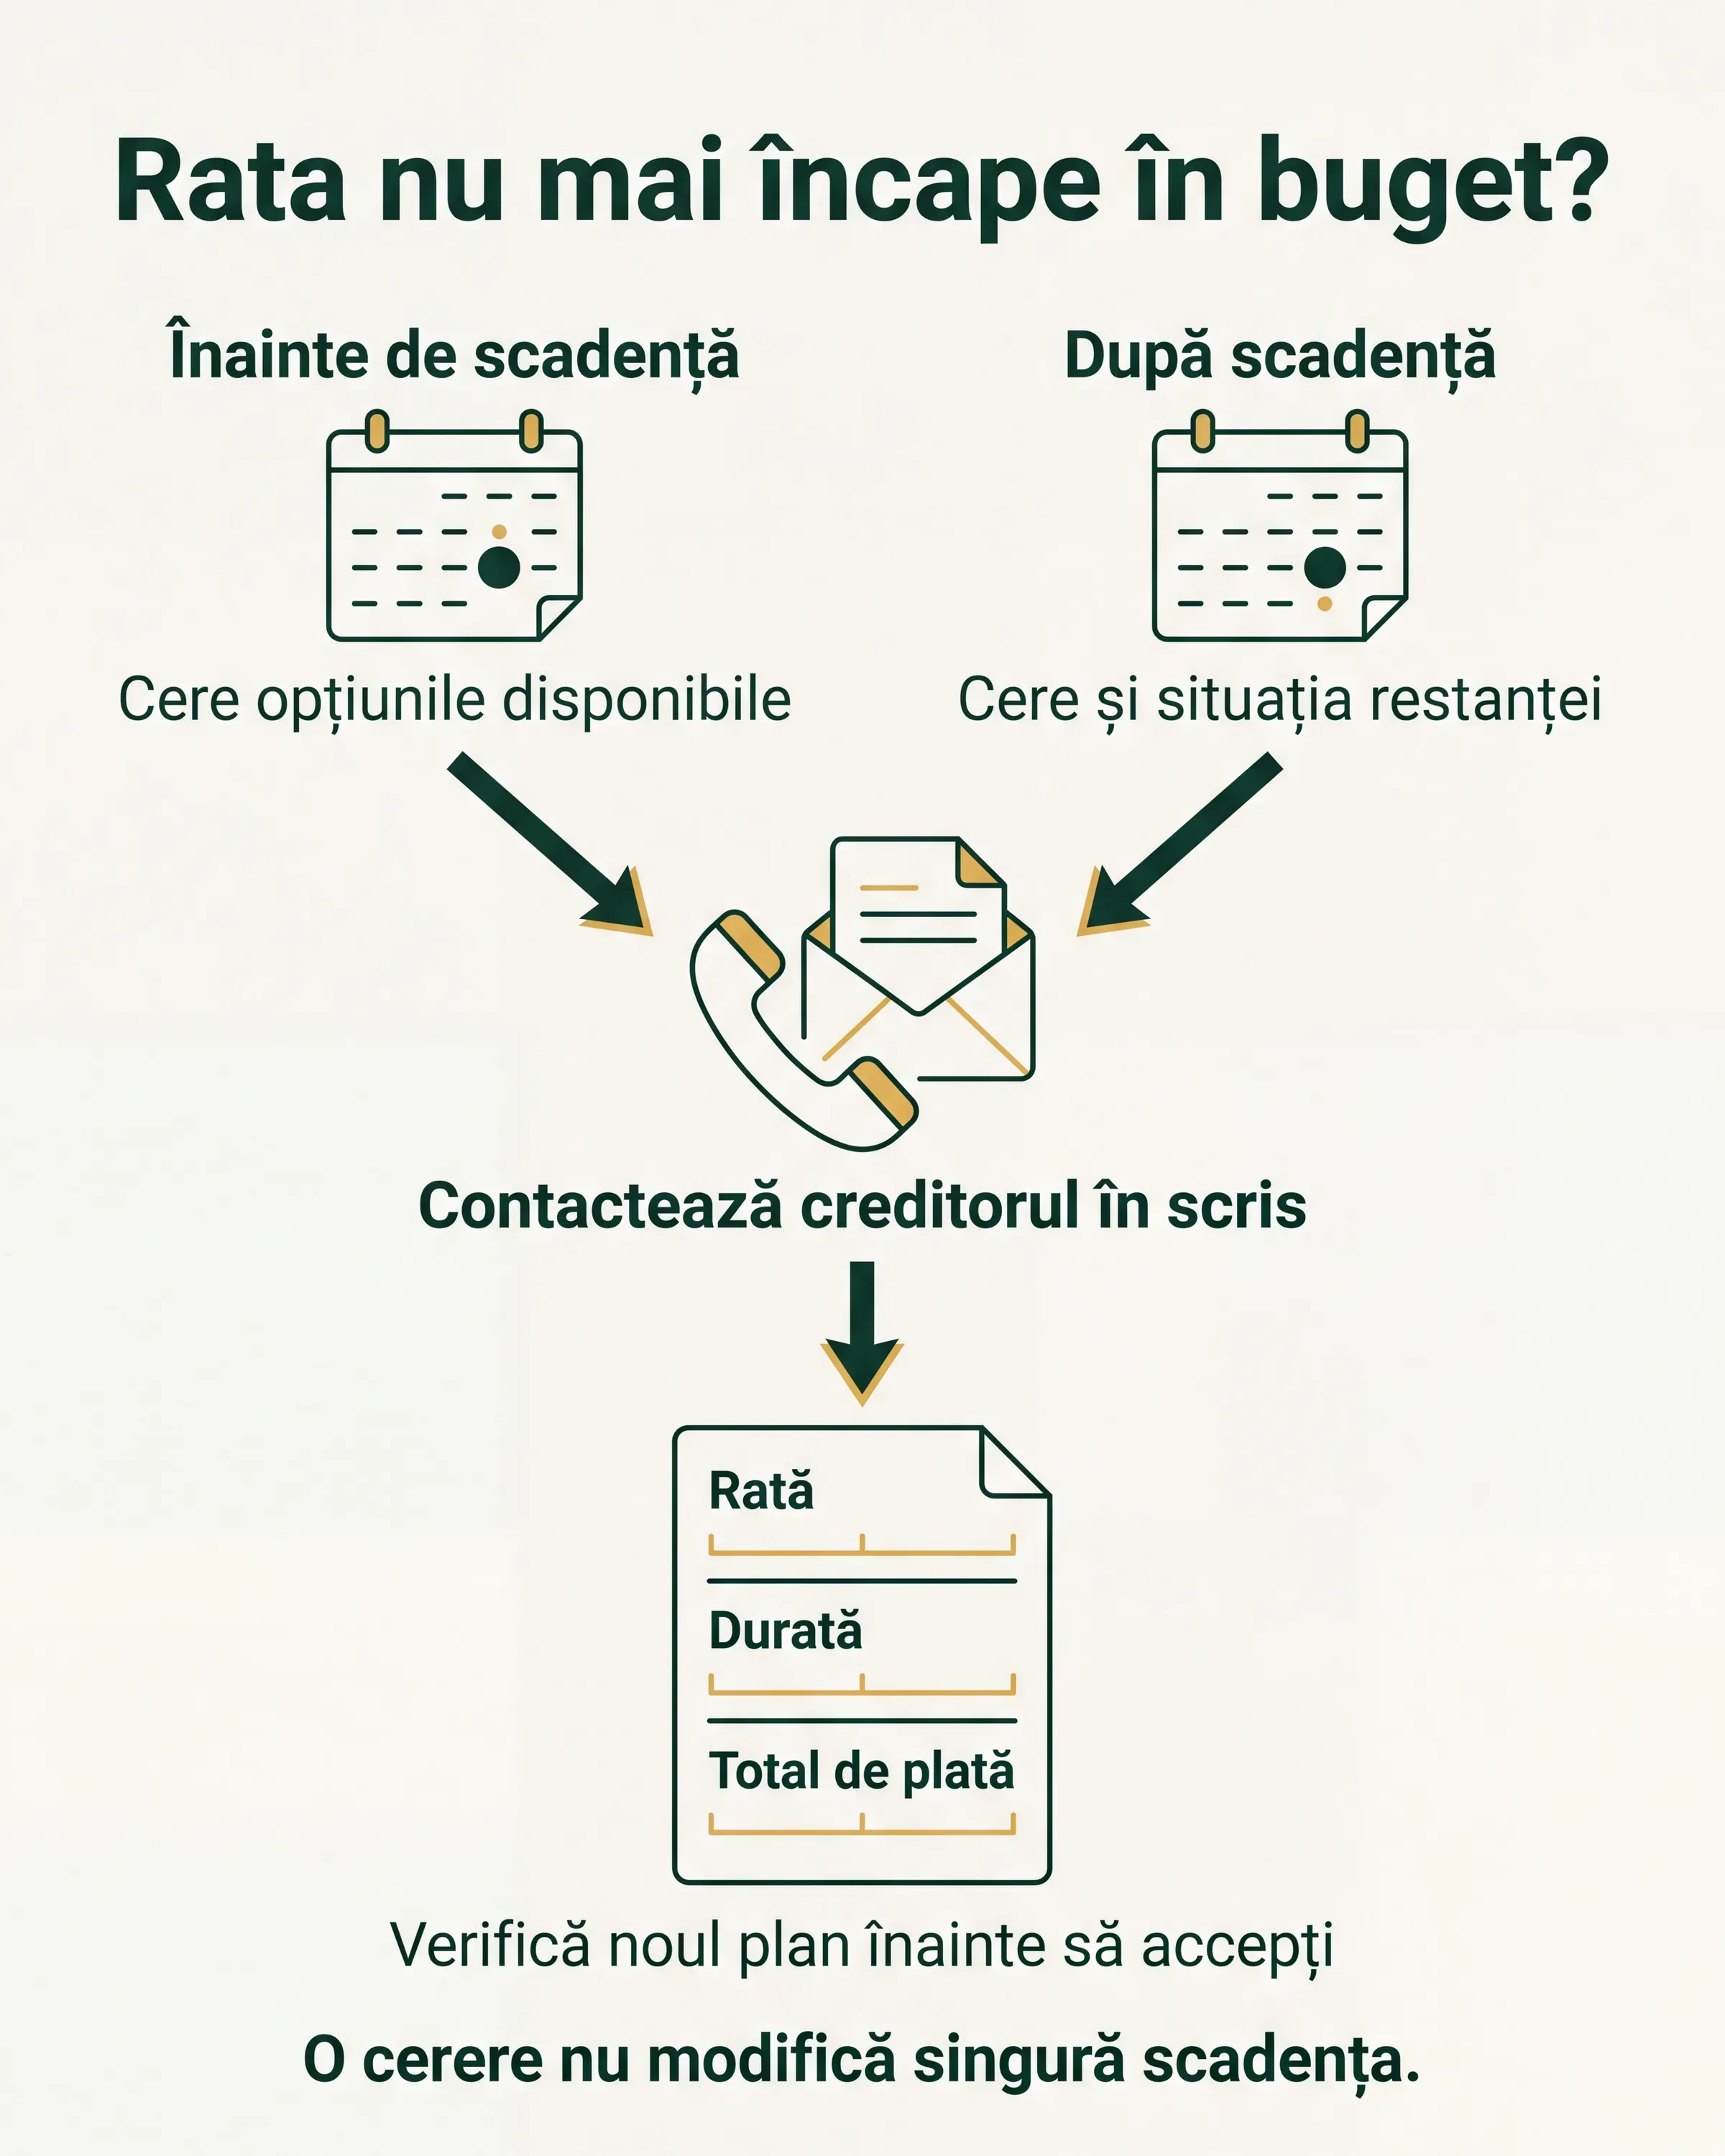
Punctul comun este cererea scrisă. Dacă există deja o restanță, ai nevoie și de suma actualizată, nu doar de rata din graficul inițial.
Dacă termenul nu a trecut
Folosește datele din contract, din aplicația oficială sau de pe site-ul creditorului. Explică situația și întreabă ce variante poate analiza. Poți începe telefonic, dar trimite și o solicitare scrisă și păstrează numărul de înregistrare sau confirmarea de primire.
Întreabă până când poți primi un răspuns și ce obligații rămân între timp. Nu interpreta o formulare precum „analizăm cererea” ca pe acceptarea unei amânări.
Dacă ai deja o întârziere
Cere un sold actualizat la o dată precisă, cu sumele separate: principal restant, dobândă și eventuale penalități sau alte costuri. Dacă o sumă nu îți este clară, solicită explicația calculului și temeiul contractual sau legal.
Întreabă și cum se alocă o plată parțială. Plata unei părți din rată poate reduce suma datorată, dar nu înseamnă automat că restanța este stinsă. La o linie de credit, nici plata minimă nu trebuie confundată cu rambursarea integrală a banilor folosiți.
Păstrează dovezile plăților și mesajele primite. Dacă observi o eroare, descrie exact operațiunea și atașează documentul relevant, nu doar o explicație generală că soldul pare prea mare.
Un mesaj pe care îl poți trimite creditorului
Copiază textul și înlocuiește parantezele cu situația ta. Nu introduce datele aici: acest articol nu colectează solicitări și nu le transmite creditorilor.
Bună ziua,
Vă contactez în legătură cu contractul [referința contractului] și rata scadentă la [data]. Situația mea financiară s-a schimbat astfel: [explicație scurtă]. Estimez că dificultatea va dura [perioada / nu pot estima încă].
În prezent pot aloca aproximativ [sumă] lei lunar pentru această obligație. Vă rog să îmi comunicați ce opțiuni puteți analiza și ce documente sunt necesare.
Pentru fiecare variantă, vă rog să precizați noua rată, durata, totalul rămas de plată și eventualele costuri suplimentare. Dacă există o restanță, solicit și situația ei actualizată, cu componentele sumei datorate.
Vă rog să confirmați în scris ce obligații rămân până la soluționarea cererii și cum se aplică eventualele plăți parțiale.
Mulțumesc. Vă rog să îmi transmiteți numărul de înregistrare și răspunsul prin [canalul de contact].
Nu promite o sumă pe care nu o poți susține doar pentru a obține rapid un acord. O propunere realistă este mai utilă decât un calendar care devine imposibil după prima lună.
Amânare, reeșalonare sau restructurare?
Denumirile pot varia între instituții. Citește condițiile efective: ce se schimbă în contract, de când și cu ce cost. Tabelul explică sensul uzual al termenilor, nu opțiuni garantate pentru orice credit.
| Variantă | Ce poate însemna | Ce întrebi |
|---|---|---|
| Amânare | Unele plăți sunt mutate pentru o perioadă ulterioară. | Ce plăți se amână? Dobânda continuă? Când și cum achit sumele amânate? |
| Reeșalonare | Calendarul ratelor se schimbă, uneori prin prelungirea duratei. | Câte rate vor rămâne și care este totalul de acum înainte? |
| Restructurare | Un ansamblu de modificări ale condițiilor, adaptate situației analizate. | Ce clauze se modifică, cum sunt tratate restanțele și există costuri sau garanții noi? |
O amânare nu înseamnă automat o perioadă fără dobândă. Iar o rată mai mică poate veni cu mai multe luni de plată. Cere noul grafic și documentele modificării înainte să accepți.
Rata scade. Dar cât vei plăti în total?
Să presupunem că două propuneri ipotetice pentru aceeași datorie au plăți fixe, fără alte costuri separate:
- Varianta A: 600 lei × 10 luni = 6.000 lei.
- Varianta B: 400 lei × 16 luni = 6.400 lei.
A doua reduce efortul lunar cu 200 lei, dar presupune încă șase luni de plată și un total cu 400 lei mai mare. Nu este automat alegerea greșită: dacă prima nu încape în buget, diferența contează. Important este să o cunoști, nu să descoperi doar ulterior că termenul s-a prelungit.
Exemplul explică o comparație, nu o ofertă de restructurare. În documentele reale, verifică și ratele care cresc după o perioadă inițială, o eventuală plată finală mai mare și costurile achitate separat.
Pentru o ofertă de credit nou, vezi cum citești SECCI. Pentru modificarea contractului existent, cere documentele aplicabile acelei modificări; nu presupune că vei primi exact același formular.
Unde poți cere ajutor dacă discuția nu rezolvă problema
Mai întâi, o solicitare înregistrată la creditor
Separă cele două situații: ceri adaptarea plăților la venitul tău sau contești o sumă, o clauză ori o practică. Explică ce rezultat soliciți și păstrează răspunsul. Un dosar ordonat te ajută și dacă mergi mai departe.
CSALB, pentru o posibilă soluționare amiabilă
CSALB se adresează consumatorilor în relația contractuală cu bănci și IFN-uri. Înaintea sesizării, trebuie să fi încercat rezolvarea directă; păstrează dovada scrisă. Centrul indică posibilitatea sesizării dacă răspunsul nu te mulțumește sau nu primești răspuns după 30 de zile.
Procedurile sunt gratuite pentru consumator și voluntare. Intrarea în negociere nu este garantată: este necesară acceptarea instituției. Consultă procedurile și documentele cerute de CSALB. Centrul precizează că ștergerea din Biroul de Credit nu face obiectul negocierii sale.
ANPC, pentru probleme privind drepturile consumatorului
Dacă reclami o posibilă încălcare a drepturilor tale, poți consulta canalul de reclamații pentru consumatori al ANPC. Pregătește contractul, corespondența și dovezile problemei.
O reclamație nu este, în sine, un acord pentru o rată nouă. Nu presupune că depunerea ei suspendă obligațiile contractuale.
Dacă ai primit acte de executare
Nu le trata ca pe un mesaj obișnuit de reamintire. Cere rapid ajutor juridic pentru documentele primite și termenele aplicabile situației tale. Nu există în acest articol un calendar universal de executare: contează actele, comunicarea lor și procedura concretă.
Întrebări frecvente
Pot cere ajutor înainte să am o restanță?
Da, poți contacta creditorul înainte de scadență și explica dificultatea previzibilă. Nu este nevoie să aștepți întârzierea ca să întrebi ce variante există. Acceptarea unei modificări depinde de situație și de regulile aplicabile.
Dacă plătesc jumătate din rată, nu mai sunt restant?
Nu presupune asta. Cere să ți se explice cum este alocată plata și ce sumă rămâne scadentă. O plată parțială nu înlocuiește un acord scris privind noul calendar.
Refinanțarea rezolvă restanțele?
Refinanțarea înseamnă un credit nou, supus unei analize, nu doar mutarea ratelor existente. Aprobarea nu este sigură, iar costurile trebuie comparate. Dacă venitul nu acoperă deja obligațiile, nu porni de la ideea că un alt împrumut rezolvă lipsa lunară de bani.
O restructurare îmi șterge istoricul?
Nu presupune că modificarea contractului șterge informațiile raportate. Întreabă creditorul cum va raporta situația și consultă propriul raport de la Biroul de Credit. Dacă găsești date incorecte, cere verificarea lor pe baza documentelor.
Ce poți face astăzi
Notează scadența și suma disponibilă, apoi trimite creditorului o cerere concretă. Când primești o propunere, compară rata, durata și totalul rămas de plată. Păstrează acordul scris și nu construi noul plan pe venituri pe care nu te poți baza.
Surse și verificare editorială
Informații consultate la 9 septembrie 2026. Exemplele de buget și de plată sunt ipotetice, create pentru a explica pașii; nu sunt oferte ale unui creditor.