
Verdict pe scurt
Merită CreditPrime?
CreditPrime primește 3,2 din 5. Produsul este bine documentat și flexibil, iar creditorul și ambele înregistrări BNR sunt confirmate. Totuși, plata minimă poate prelungi un sold foarte scump, iar contradicțiile promoționale din pagini și aplicații reduc încrederea.
Poate fi potrivit dacă
- vrei o rezervă reutilizabilă, poți rambursa repede și înțelegi diferența dintre limita aprobată, suma trasă și plata minimă.
- cine are nevoie de o rezervă reutilizabilă, poate închide rapid tragerea și verifică lunar extrasul.
Nu este potrivit dacă
- ai nevoie de rate egale, bugetul abia suportă minimul sau vei folosi linia recurent pentru cheltuieli curente.
Ai grijă la: costul după promoție. Plata minimului prelungește soldul, iar calculatorul public modelează totaluri apropiate de dublul sumei.
Alternativă: pentru rate egale și termen mai lung, compară Credex; pentru o nevoie mică și scurtă, vezi HoraCredit.
Oferta verificată
Condiții CreditPrime pe scurt
Valorile sunt orientative și datate. Oferta personalizată din SECCI și contract este cea care contează.
- Produs
- Linie de credit revolving pentru nevoi personale.
- Limită publică
- 400–15.000 lei, stabilită după analiză.
- Durata contractului
- 24 luni.
- Fereastra de trageri
- Trageri repetate în limita disponibilă; nicio tragere nouă în ultimele 30 de zile ale contractului.
- Promoție curentă
- 0% dobândă în primele 14 zile de la acordare, pentru clienți noi, conform calculatorului live.
- Cost standard
- 0,55%–1% pe zi, în funcție de sumă și profil; exemplele publice testate folosesc 0,55%.
- Plata minimă
- 10% din capitalul utilizat plus dobânda acumulată.
- Eligibilitate publică
- Minimum 20 ani, venit lunar peste 1.000 lei, cont în România, telefon și e-mail.
- Aplicare
- Online, cu date personale, ANAF, Biroul de Credit, act și verificare facială în etapele ulterioare.
- BNR
- RG-PJR-41-110328 și RS-PJR-41-110087.
Metodologie comparabilă
Nota noastră, defalcată
Aplicăm aceleași ponderi explicate în metodologia recenziilor: costuri și transparență 40%, iar viteza, flexibilitatea, aplicarea și reputația câte 15%.
Costuri și transparență
40% din scor 2,4/5Calculatorul, API-ul și contractul arată cifre ample, însă 0,55% pe zi și totalurile aproape duble sunt scumpe.
Viteza deciziei și plății
15% din scor 4,1/5Site-ul promovează weekendul, dar contractul permite până la două zile pentru virament și cinci pentru numerar.
Flexibilitatea produsului
15% din scor 4,2/5Limita poate fi trasă, rambursată și refolosită, cu metode multiple de încasare și plată.
Experiența de aplicare
15% din scor 3,8/5Primul pas este clar, dar urmează ANAF, card, act și verificare facială; nu am obținut răspuns uman la suport.
Reputație și conformitate
15% din scor 3,0/5BNR este confirmat, însă costurile contestate și hotărârea din 2023 justifică prudență.
Scor ponderat: 3,225, rotunjit la 3,2/5.
Ce am verificat direct
Cum am testat CreditPrime
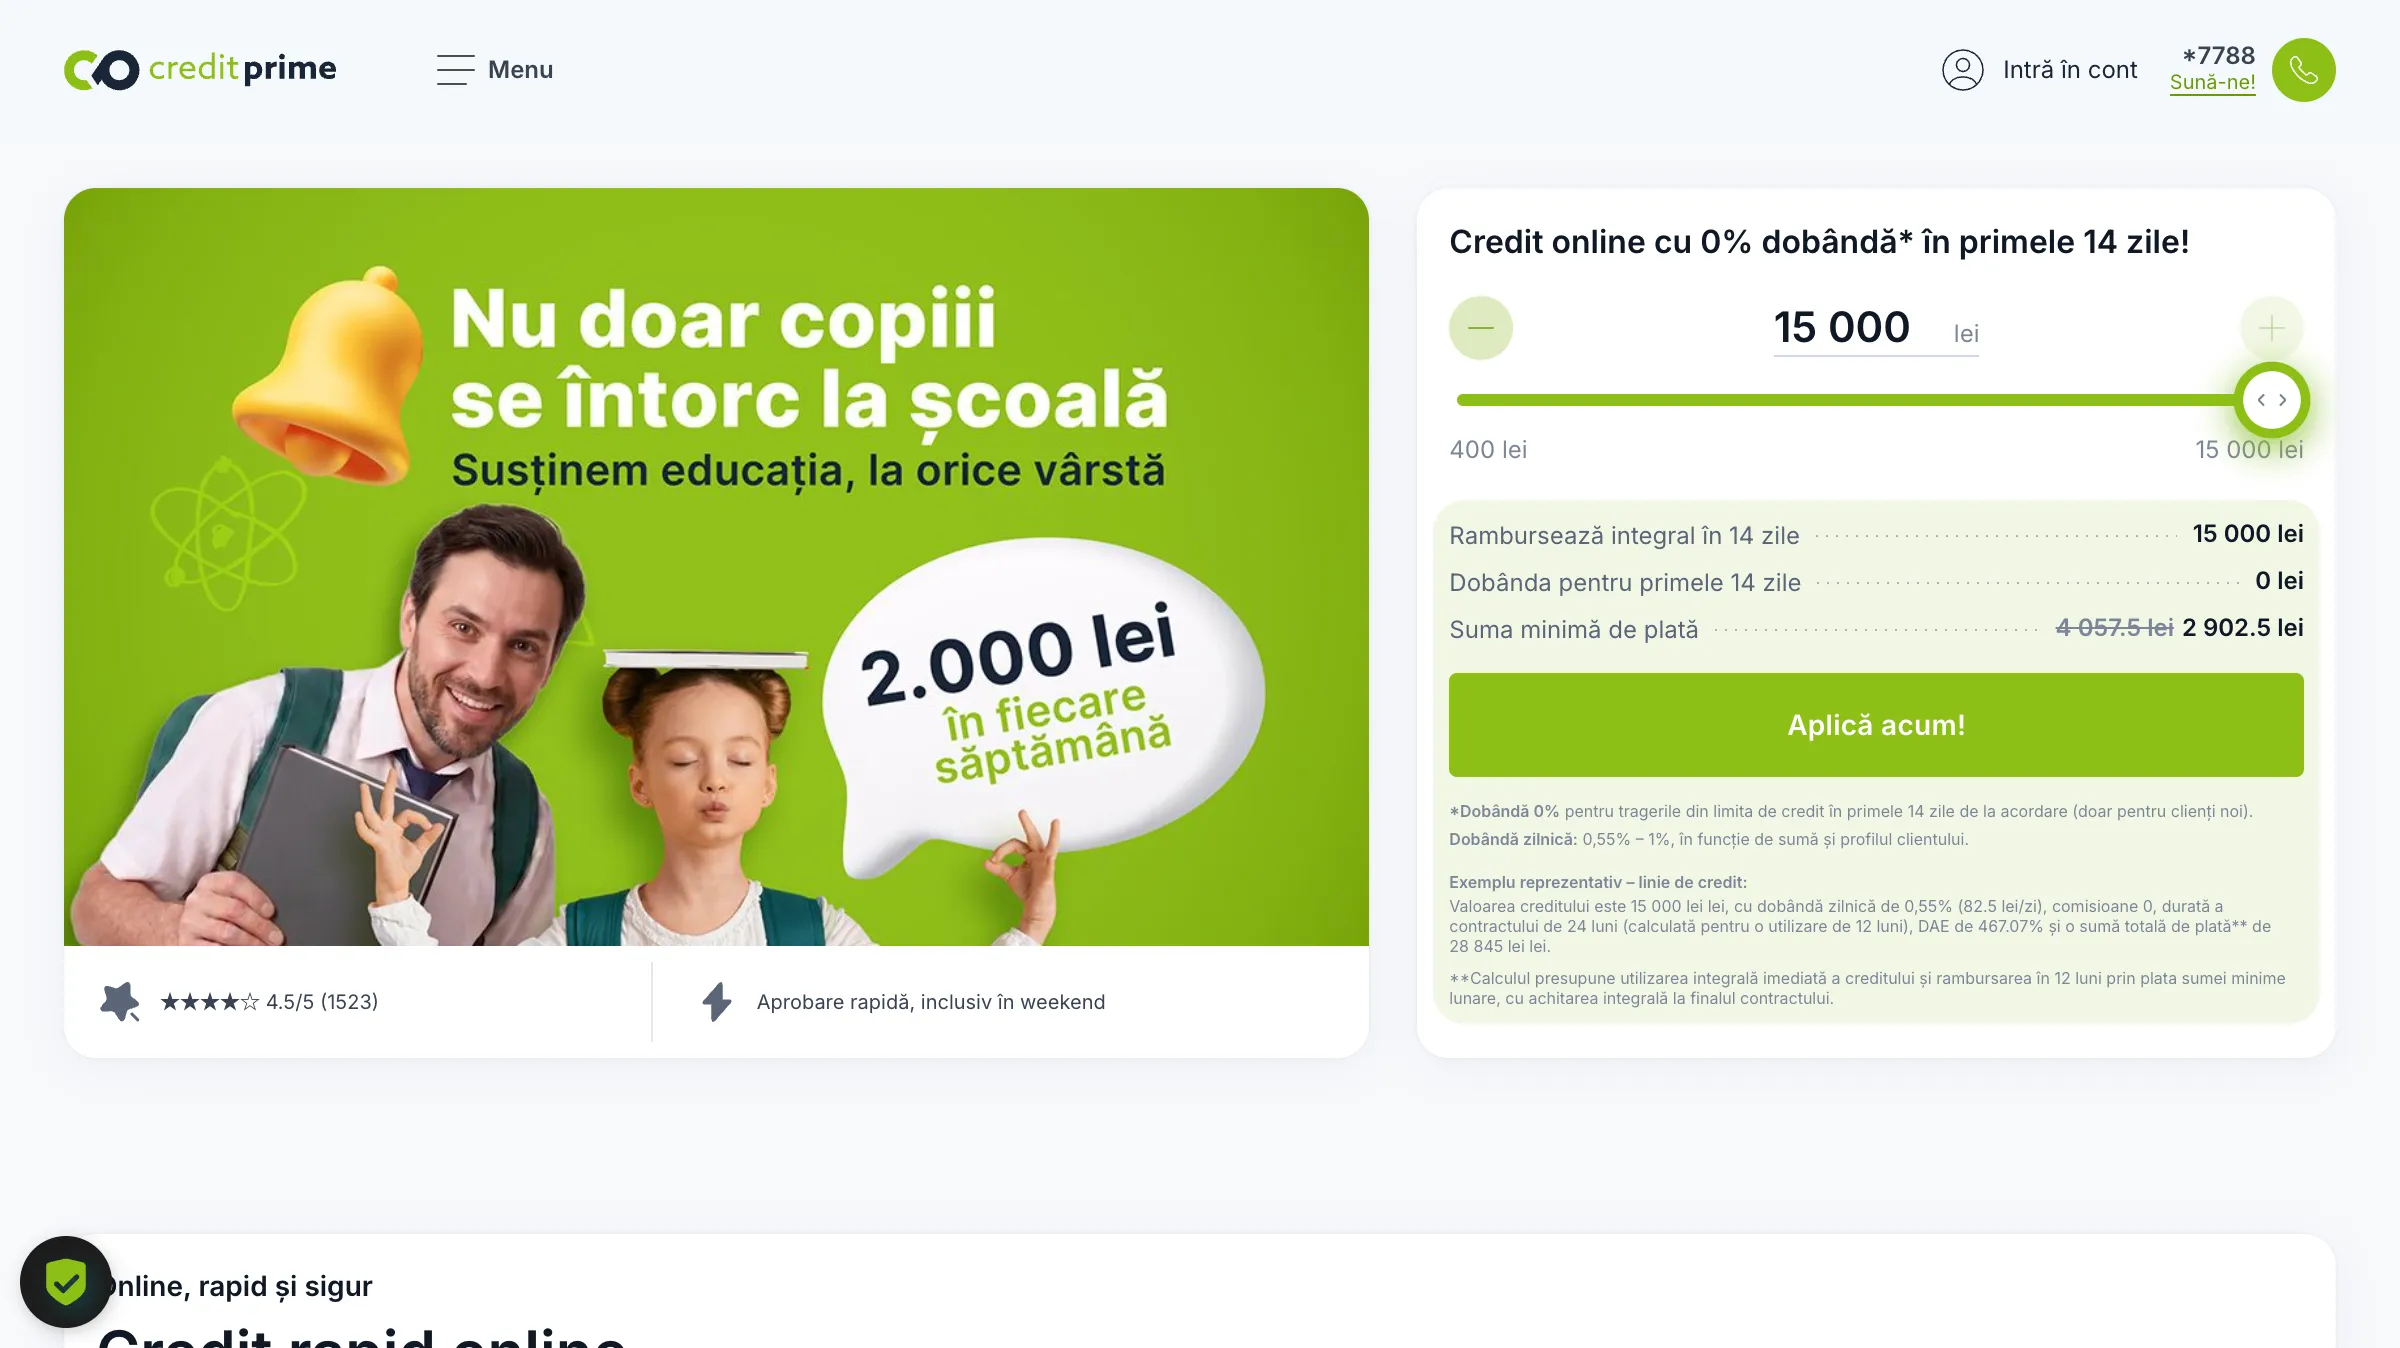
Pe 18 august 2026 am verificat domeniul înaintea fiecărei capturi, am respins cookie-urile opționale și am folosit comenzile calculatorului pentru 1.000, 5.000 și 15.000 lei.
Am reconciliat rezultatele cu endpointul public și am generat proiectul contractual disponibil din calculator.
Am deschis aplicația doar până la pasul 1 din 3. Nu am introdus nume, CNP, telefon, card, document sau selfie și nu am cerut credit. Nu am testat aprobarea, plata ori weekendul. Site-ul nu a afișat chat public; nu am transmis date prin e-mail sau telefon.
Impactul în lei
Dobândă, DAE și costuri
Scenariile de 1.000 lei pe 3 luni și 5.000 lei pe 12 luni nu pot fi selectate ca durate distincte. Calculatorul are o singură linie pe 24 luni, iar exemplul public calculează utilizarea pe 12 luni, cu minimum lunar și lichidare la final.
| Scenariu observat | Minimul standard inițial | Minimul promo inițial | DAE | Total modelat după promo |
|---|---|---|---|---|
| 1.000 lei, utilizare modelată 12 luni | 270,50 lei | 193,50 lei | 467,19% | 1.923 lei |
| 5.000 lei, utilizare modelată 12 luni | 1.352,50 lei | 967,50 lei | 467,08% | 9.615 lei |
| 15.000 lei, utilizare modelată 12 luni | 4.057,50 lei | 2.902,50 lei | 467,07% | 28.845 lei |
Note de verificare
Citirile din 18 august 2026 folosesc dobândă fixă de 0,55% pe zi, fără comisioane. Totalul nu este o rată egală și nu descrie orice comportament de tragere. Contractul spune că plata minimă reprezintă 10% din capitalul utilizat plus dobânda, iar numai reîntregirea permite refolosirea integrală.
Promoția live este 0% în primele 14 zile pentru clienți noi.
Pagina dedicată și magazinele de aplicații încă spun 30 de zile, deci verifică oferta și extrasul înainte de semnare. Poți compara DAE în calculatorul nostru.
Legea 243/2024 plafonează pentru aceste sume costul zilnic la 1%, 0,8% sau 0,6%, în funcție de interval, iar totalul plătibil nu poate depăși dublul valorii creditului. Încadrarea legală nu face produsul ieftin.
Înainte să începi
Aplicarea, pas cu pas
Alegi limita. Calculatorul pornește între 400 și 15.000 lei; suma aprobată poate fi diferită.
Creezi contul. Pasul 1 din 3 cere prenume, nume, CNP, e-mail, telefon și parolă.
Dai acordurile necesare. Fluxul afișează ANAF, Biroul de Credit, declarația de beneficiar real și termenii; marketingul este separat.
Îți verifici identitatea. Termenii prevăd fotografii față-verso ale actului și fotografie facială comparată prin Onfido.
Înregistrezi cardul și studiezi oferta. Pentru plata pe card este prevăzută validarea simbolică de 0,1 lei și debitarea automată autorizată.
Semnezi digital și alegi încasarea. Marketingul spune transfer rapid, dar proiectul contractual permite până la două zile pentru virament și cinci pentru numerar.
Eligibilitate, documente și motive de refuz
Site-ul public cere minimum 20 de ani, venit lunar peste 1.000 lei, cont bancar în România, telefon și e-mail valide. Dacă venitul apare la ANAF, pagina de documente indică actul de identitate; altfel poate cere dovada veniturilor pe până la 12 luni, inclusiv contract, adeverință, fluturaș, talon de pensie sau documente PFA.
"Fără acte" nu înseamnă fără verificări. Un istoric negativ nu produce automat refuzul, însă venitul, stabilitatea și capacitatea de rambursare intră în analiza individuală. Proiectul contractual spune că un refuz bazat pe o bază de date trebuie explicat imediat și gratuit.
După peste 30 de zile de întârziere, contractul prevede raportarea la Biroul de Credit; scadența anticipată poate începe din ziua 91. O hotărâre din 2023 a anulat o veche penalitate de 0,5% pe zi; proiectul actual afișează penalitate 0% pe zi, deci nu confundăm istoricul cu clauza curentă.
Balanța produsului
Avantaje și dezavantaje
Avantaje 6 puncte
- Linie reutilizabilă, cu dobândă doar pentru suma trasă și perioada utilizată.
- Limită publică largă pentru acest segment, 400–15.000 lei.
- Calculatorul arată DAE, minimul, dobânda zilnică și totalul modelat.
- Fără comisioane percepute de creditor în proiectul contractual.
- Rambursare anticipată totală sau parțială în orice moment.
- Aplicație iOS și Android pentru sold, documente, retrageri și plăți.
Dezavantaje 6 puncte
- DAE de aproximativ 467% și totaluri apropiate de dublul principalului în exemple.
- Plata minimă nu reîntregește automat limita și poate menține soldul costisitor.
- Mesajele despre promoție, vârstă și limită se contrazic între site și magazinele de aplicații.
- "Instant" nu este uniform: contractul permite două zile pentru virament și cinci pentru numerar.
- Cardul implică validare și autorizare de debitări repetate la scadență.
- Istoricul judiciar al clauzei vechi de penalizare cere citirea atentă a contractului actual.
Semnale publice, cu limite
Ce spun utilizatorii
La 18 august 2026, Trustpilot afișa 3,8/5 din 191 recenzii, iar prima pagină cu 20 de mențiuni recente favoriza viteza, simplitatea, transparența și suportul; un reproș vizibil privea costul foarte mare. Apple afișa 4,6/5 din 187 evaluări, separat de scorul nostru editorial.
ScoreRise avea numai două recenzii și media 2,16/5: una critica severitatea față de clienți, alta era pozitivă. Două relatări de pe Reclamații Bănci discutau confuzia promoției și povara plății minime.
Am analizat 27 de mențiuni: 20 Trustpilot, două ScoreRise, două reclamații și trei comentarii juridice. Nu este reprezentativ. Trustpilot recent este pozitiv, ScoreRise este minuscul, iar paginile de reclamații atrag cazuri problematice. Temele utile sunt viteza și ușurința, dar și costul, promoția și comunicarea la întârziere.
Compară înainte să semnezi
Cum se compară cu alternativele
Vrei rate egale și termen mai lung? Credex este poziționat pentru 1.000–30.000 lei și 12–59 luni. Oferta personalizată trebuie comparată după DAE și total, nu doar după rata lunară.
Vrei o sumă mică pentru foarte puține zile? HoraCredit afișează 100–5.000 lei și 1–30 zile. Un termen mai scurt nu garantează cost mai mic.
Licență și protecție
Este CreditPrime sigur?
CreditPrime: RG-PJR-41-110328 și RS-PJR-41-110087.
BNR listează ECOFINANCE IFN S. A., CUI 37423620, în Registrul General cu RG-PJR-41-110328/11.10.2017 și în Registrul Special cu RS-PJR-41-110087/16.02.2018.
Observația BNR spune că activitatea de credit de consum nu include emiterea sau administrarea cardurilor de credit.
Înregistrarea confirmă statutul reglementat, nu un preț bun. Reclamația se trimite mai întâi în scris creditorului, apoi ANPC sau CSALB. Căutările publice nu au identificat o sancțiune exactă ECOFINANCE, dar asta nu exclude măsuri confidențiale. Hotărârea civilă din 2023 privind vechea penalitate rămâne un fapt relevant.
Concluzie
Verdictul nostru
CreditPrime primește 3,2 din 5. Produsul este bine documentat și flexibil, iar creditorul și ambele înregistrări BNR sunt confirmate. Totuși, plata minimă poate prelungi un sold foarte scump, iar contradicțiile promoționale din pagini și aplicații reduc încrederea.
Cel mai potrivit pentru: cine are nevoie de o rezervă reutilizabilă, poate închide rapid tragerea și verifică lunar extrasul.
Evită-l dacă: ai nevoie de rate egale, bugetul abia suportă minimul sau vei folosi linia recurent pentru cheltuieli curente.
Înainte de acord, descarcă SECCI și proiectul de contract, verifică dobânda ta, promoția, debitarea automată și totalul. Împrumută numai pentru o nevoie clară și compară o ofertă bancară.
Răspunsuri rapide
Întrebări frecvente despre CreditPrime
CreditPrime este IFN și cine acordă creditul?
Da. Creditorul contractual este ECOFINANCE IFN S. A., nu o entitate străină din magazinul de aplicații. BNR o listează activ în Registrul General cu RG-PJR-41-110328 și în Registrul Special cu RS-PJR-41-110087. Brandul este CreditPrime, iar în contract trebuie să regăsești denumirea juridică ECOFINANCE.
Cât durează linia și cât timp pot face trageri?
Contractul public are 24 luni. Poți face trageri repetate în limita disponibilă dacă respecți plata minimă, însă proiectul spune că nu mai sunt permise trageri noi în ultimele 30 de zile. Perioada de utilizare a unei trageri se încheie când achiți toate obligațiile și reîntregești limita.
Este primul credit CreditPrime gratuit 14 sau 30 de zile?
Calculatorul live din 18 august 2026 afișa 0% pentru primele 14 zile, clienți noi. Pagina dedicată și magazinele de aplicații încă menționau 30 zile. Din cauza conflictului, nu te baza pe reclamă: verifică în oferta personalizată data scadenței, condiția plății minime și costul dacă ratezi promoția.
Cât este plata minimă lunară?
Proiectul contractual definește minimul ca 10% din capitalul utilizat plus dobânda acumulată până la scadență. Pentru 5.000 lei, calculatorul arăta 967,50 lei în primul minim promoțional și 1.352,50 lei fără reducere. Plata minimă nu închide automat soldul și nu reîntregește integral linia.
CreditPrime aprobă cu istoric negativ?
Poți aplica, dar aprobarea nu este garantată. Pagina dedicată spune că istoricul negativ nu produce automat refuzul și că se analizează venitul, stabilitatea și capacitatea de rambursare. CreditPrime participă la Biroul de Credit, iar fluxul solicită acordurile relevante. Un risc prea mare sau venit insuficient poate duce la refuz ori limită mai mică.
CreditPrime dă banii în weekend?
Site-ul promovează aprobare și transfer în weekend, iar aplicația descrie transfer instant pe card. Noi nu am depus cerere și nu am măsurat plata. Proiectul contractual permite până la două zile pentru virament și cinci zile pentru numerar. Cere confirmarea metodei și termenului înainte de semnare, mai ales vineri seara.
Pot rambursa anticipat și închide linia?
Da. Proiectul și OUG 50/2010 permit rambursarea totală sau parțială înainte de termen, cu reducerea costurilor viitoare. Pentru o linie revolving, plata datoriei și închiderea contului sunt lucruri diferite. Cere în scris suma de lichidare, confirmarea soldului zero și procedura de închidere, apoi păstrează documentele.
Transparență editorială
Despre această recenzie
Află cine a realizat verificarea, ce s-a schimbat și ce surse au fost consultate.
Despre autor și metodă
Stelian Lăcustă este editorul de conținut al recenziei. Verificarea a inclus calculatorul și API-ul live, proiectul contractual, primul pas al aplicației, registrele BNR, legislația, magazinele de aplicații și 27 de mențiuni publice. Nu am luat credit și nu am folosit date fictive.
Ce am actualizat
18.08.2026: recenzie creată; verificate creditorul ECOFINANCE, ambele registre BNR, trei scenarii de calculator, durata de 24 luni, blocarea tragerilor în ultimele 30 zile, promoția de 14 zile, aplicația, conflictul magazinelor, hotărârea din 2023 și setul de opinii public. Scor propus: 3,2/5.
Surse verificate
Documentele și paginile consultate pentru verificarea acestei recenzii:
- CreditPrime România: pagina principală și calculator
- CreditPrime: endpoint public calculator
- CreditPrime: proiect public contract și SECCI
- CreditPrime: termeni și condiții, iulie 2025
- CreditPrime: documente necesare
- CreditPrime: modalități de rambursare
- CreditPrime: credit cu istoric negativ
- CreditPrime: contact
- CreditPrime: aplicația mobilă
- Google Play: CreditPrime România
- Apple App Store: CreditPrime România
- BNR: Registrul General IFN active
- BNR: Registrul Special IFN active
- Legea nr. 243/2024: Portal Legislativ
- OUG nr. 50/2010: Portal Legislativ
- Trustpilot: CreditPrime România
- ScoreRise: Ecofinance IFN S. A.
- Reclamații Bănci: plângere privind promoția CreditPrime
- Reclamații Bănci: întrebare privind costul CreditPrime
- Cuculis și Asociații: hotărâre privind clauză Ecofinance
- ANPC: supraveghere și control IFN-uri
Notă editorială: Informațiile sunt valabile la data verificării și nu este consultanță financiară sau juridică. Oferta finală, eligibilitatea și costurile sunt cele din SECCI și contractul furnizat solicitantului.