
Verdict pe scurt
Merită Viva Credit?
Viva Credit primește 3,3 din 5. Linia este flexibilă și transparentă în privința pragurilor, dar nu este ieftină. Promoția de șapte zile are sens numai dacă poți rambursa integral foarte repede; altfel începe dobânda zilnică standard.
Poate fi potrivit dacă
- ai nevoie de o rezervă pe card, poți rambursa repede și înțelegi diferența dintre limita aprobată și suma retrasă.
- o cheltuială urgentă, cu sumă controlată și plan cert de plată înainte ca soldul să se prelungească.
Nu este potrivit dacă
- ai nevoie de finanțare pe luni sau ani, poți plăti doar minimul ori folosești deja alte credite pentru cheltuieli curente.
Ai grijă la: promoția 0% ține șapte zile și se aplică numai clienților noi cu limită aprobată de cel mult 5.000 lei; apoi dobânda urcă la 1% pe zi.
Alternativă: pentru rate lunare și termen lung compară Credex, iar pentru o plajă largă de durate verifică Mozipo.
Oferta verificată
Condiții Viva Credit pe scurt
Valorile sunt orientative și datate. Oferta personalizată din SECCI și contract este cea care contează.
- Produs
- Linie de credit revolving, nu împrumut clasic cu rate fixe.
- Limită aprobată
- 100 până la 20.000 lei.
- Durata contractului
- 60 de luni.
- Dobândă standard
- 1%/zi până la 5.000 lei; 0,8% pentru 5.001–10.000 lei; 0,6% pentru 10.001–15.000 lei; 0,4% pentru 15.001–20.000 lei.
- Promoție client nou
- 0% în primele 7 zile, numai pentru limită aprobată de maximum 5.000 lei.
- Plata minimă
- Principal plus dobândă, minimum 50 lei; procentul universal de principal nu este publicat în FAQ.
- Aplicare
- Online; primul pas cere nume, e-mail, telefon, CNP și scop, iar verificarea ulterioară include CI și video-selfie.
- Decizie și bani
- Viva Credit promovează răspuns în 15 minute și transfer instant; nu am depus cerere și nu am măsurat aceste intervale.
- Weekend
- Retragerile aprobate sunt promovate 24/7, dar cererile noi primite în zile nelucrătoare sunt procesate în următoarea dimineață lucrătoare.
- BNR
- RG-PJR-41-110267/23.11.2010 și RS-PJR-41-110103/16.02.2018.
Metodologie comparabilă
Nota noastră, defalcată
Am aplicat metodologia recenziilor: costuri și transparență 40%, iar viteza, flexibilitatea, aplicarea și reputația câte 15%. Prețul are ponderea dominantă fiindcă o linie reutilizabilă poate acumula dobândă zilnic.
Costuri și transparență
40% din scor 2,7/5Pragurile și exemplele sunt vizibile, dar DAE ajunge la 2.321,01%, iar totalul reprezentativ atinge dublul sumei.
Viteza deciziei și plății
15% din scor 3,8/5Promisiunea este competitivă, însă aprobarea nu a fost testată și cererile nelucrătoare așteaptă următoarea zi lucrătoare.
Flexibilitatea produsului
15% din scor 4,4/5Retrageri repetate, patru praguri de limită, rambursare anticipată și mai multe metode de plată.
Experiența de aplicare
15% din scor 3,5/5Primul pas este clar, dar cere multe date și urmează CI plus video-selfie.
Reputație și conformitate
15% din scor 3,0/5Ambele registre BNR sunt confirmate; istoricul ANSPDCP și selecția criticilor de cost reduc nota.
Scor ponderat: 3,285, rotunjit la 3,3/5.
Ce am verificat direct
Cum am testat Viva Credit
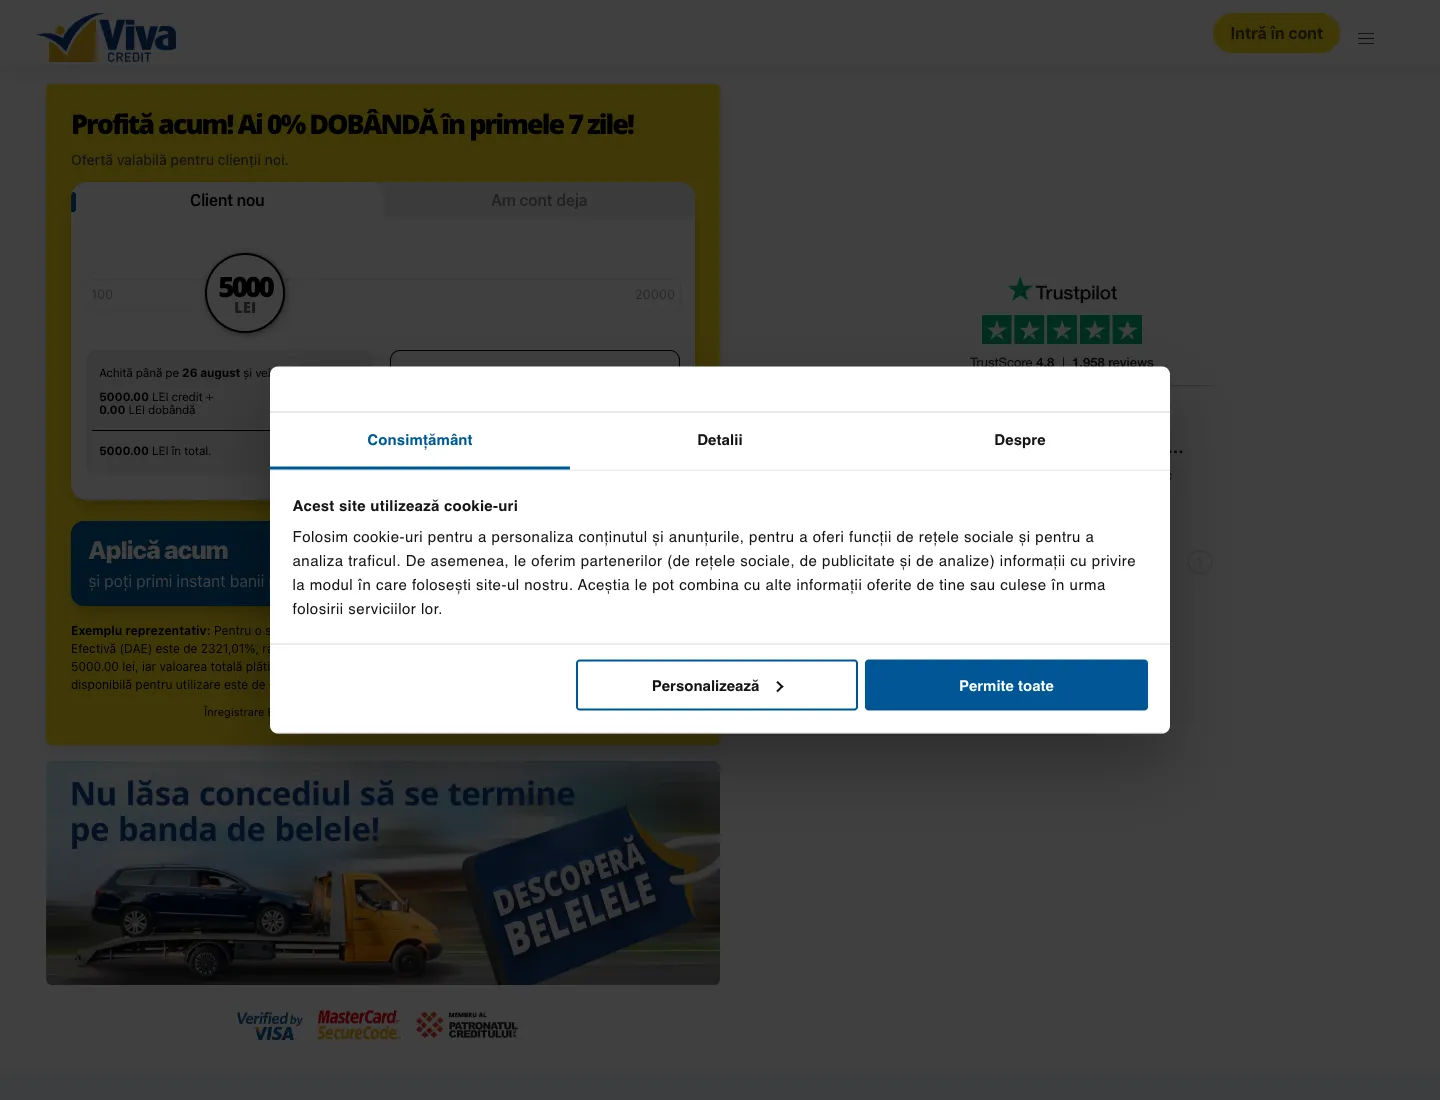
Pe 18 august 2026 am deschis vivacredit.ro, am folosit controlul real al sumei și am înregistrat stările de 1.000, 5.000 și 20.000 lei. Am verificat promoția, costul zilnic, DAE, totalul reprezentativ și lipsa unui control separat de durată. Am deschis primul pas al cererii prin formularul calculatorului și am inventariat câmpurile, apoi ne-am oprit înainte de date personale, consimțăminte, CAPTCHA, CI sau video-selfie. Nu am cerut aprobarea, nu am semnat și nu am împrumutat bani. Canalele publice presupuneau apel, e-mail sau WhatsApp, așa că nu pretindem un răspuns uman testat.
Impactul în lei
Dobândă, DAE și costuri
Scenariile standard de 1.000 lei pe trei luni și 5.000 lei pe 12 luni nu există în widget. Viva Credit afișează o linie pe 60 de luni și costuri după sumă, nu rate fixe alese după termen.
| Scenariu observat | Promoție/cost zilnic | DAE reprezentativă | Total reprezentativ |
|---|---|---|---|
| 1.000 lei, client nou | 0 lei/zi până la 26.08; apoi 10 lei/zi | 2.321,01% | 2.000 lei |
| 5.000 lei, client nou | 0 lei/zi până la 26.08; apoi 50 lei/zi | 2.321,01% | 10.000 lei |
| 20.000 lei, fără promoția scurtă | 80 lei/zi | 296,61% | 40.000 lei |
Note de verificare
Citirile sunt din calculatorul creditorului la 18 august 2026. Totalurile nu descriu plata după exact șapte sau 30 de zile; site-ul spune că ipoteza DAE folosește 12 tranșe lunare egale și rata standard maximă. La 1.000 sau 5.000 lei, rambursarea în primele șapte zile însemna doar principalul. Din ziua a opta, promoția expira și începea dobânda de 1% pe zi.
Pentru 20.000 lei, calculatorul nu mai afișa promoția și aplica 0,4% pe zi. Poți compara anualizarea în calculatorul DAE, dar verifică și lei/zi, plata minimă și totalul. O linie de 20.000 lei nu înseamnă că trebuie retras tot plafonul.
Legea nr. 243/2024 limitează costul zilnic pentru creditele de până la 25.000 lei și interzice depășirea dublului principalului. OUG nr. 50/2010 îți recunoaște retragerea în 14 zile și rambursarea anticipată; Viva Credit publică zero cost suplimentar la plata anticipată.
Înainte să începi
Aplicarea, pas cu pas
Alegi suma. Sliderul public merge de la 100 la 20.000 lei; limita finală poate fi mai mică decât cea cerută.
Deschizi cererea. Primul ecran solicită nume, e-mail, telefon, parolă, CNP, scopul creditului și declarații obligatorii.
Primești informațiile precontractuale. Pagina include legătura către informațiile standard europene și avertizează că formularul nu garantează aprobarea.
Îți confirmi identitatea. Termenii cer fotografii live față-verso ale CI și video-selfie; fișierele din galerie nu sunt acceptate.
Treci prin analiza creditorului. Viva Credit poate aproba, refuza sau solicita documente suplimentare, în funcție de verificări.
Semnezi și retragi. După aprobare, folosești doar suma necesară; dobânda curge pe tragere, nu pe plafonul nefolosit.
Eligibilitate, documente și motive de refuz
Condițiile publice sunt: peste 18 ani, cetățenie și reședință în România, venit stabil, cont bancar personal, card, e-mail, număr românesc și smartphone cu cameră. "Doar cu buletinul" descrie documentul încărcat inițial, nu lipsa verificărilor. Viva Credit poate cere alte acte după controlul automat, iar identitatea presupune CI și video-selfie.
Nu există aprobare garantată. Informațiile incomplete, neconcordanțele, venitul insuficient, datoriile existente sau riscul rezultat din analiza internă pot conduce la refuz ori la o limită mai mică. FAQ-ul nu promite acceptarea persoanelor cu istoric negativ; pentru majorare cere chiar istoric bun de plată.
La întârziere, tragerile noi sunt blocate, se aplică penalități la aceeași rată procentuală ca dobânda și situația este raportată la Biroul de Credit. Contactează creditorul în scris înainte de scadență și păstrează răspunsul. Plata minimă poate ține contul la zi, dar prelungește soldul care produce dobândă.
Balanța produsului
Avantaje și dezavantaje
Avantaje 6 puncte
- Limită reutilizabilă de până la 20.000 lei, cu dobândă numai pe suma trasă.
- Patru praguri de dobândă publicate clar.
- Promoție de șapte zile pentru clienți noi eligibili.
- Rambursare anticipată fără comision publicat.
- Mai multe metode de plată, inclusiv transfer și stații de plată.
- Program de suport publicat și în weekend.
Dezavantaje 6 puncte
- DAE reprezentativă de 2.321,01% la limitele de până la 5.000 lei.
- Promoția expiră după șapte zile, apoi costul ajunge la 1% pe zi.
- Exemplele reprezentative ajung la dublul principalului.
- Plata minimă nu are un procent universal publicat, doar pragul de 50 lei.
- Debitarea automată poate continua până la confirmarea unei plăți făcute prin alt canal.
- Cererile noi din zile nelucrătoare sunt procesate în următoarea dimineață lucrătoare.
Semnale publice, cu limite
Ce spun utilizatorii
La 18 august 2026, ScoreRise afișa 4,33/5 și pagina 1 din 48, separat de scorul nostru editorial de 3,3/5. Platforma declară că recenzenții sunt utilizatori autentificați și verificați care au sau au avut cont la instituția evaluată.
Am citit 20 de intrări consecutive, toate cele cinci recenzii de pe paginile 1–4, în ordine de la cele mai noi. Temele pozitive recurente au fost seriozitatea, politețea, viteza și utilitatea ca rezervă temporară. Critica dominantă a fost dobânda mare; câteva opinii au fost mixte, apreciind serviciul sau rapiditatea, dar contestând prețul. Unele comentarii foarte scurte nu aduc context.
Acesta este un set de opinii de conveniență autoselectat, nu un sondaj reprezentativ. Părerile pot descrie experiențe reale, dar nu dovedesc costurile contractuale și nu prezic rezultatul cererii tale.
Compară înainte să semnezi
Cum se compară cu alternativele
Vrei rate lunare și termen lung? Credex afișează orientativ 1.000–30.000 lei pe 12–59 luni, cu bani în cont bancar. Este un produs mai apropiat de un credit clasic; compară totuși DAE și cu banca ta.
Vrei o plajă mare de sume și durate? Mozipo prezintă orientativ 100–20.000 lei pe 2–60 luni, dar procesul include confirmare telefonică și plata în cont.
Licență și protecție
Este Viva Credit sigur?
Viva Credit: RG-PJR-41-110267/23.11.2010 și RS-PJR-41-110103/16.02.2018.
BNR listează VIVA CREDIT IFN S. A., CUI 27311289, în Registrul General cu RG-PJR-41-110267/23.11.2010 și în Registrul Special cu RS-PJR-41-110103/16.02.2018. Activitățile includ credite de consum, iar rândurile curente nu indică suspendare.
ANSPDCP a publicat o amendă de 9.680 lei pentru gestionarea tardivă a unei cereri de ștergere a datelor. Totuși, un bilanț judiciar din 2023 spune că o plângere contravențională formulată de Viva Credit a fost admisă, fără să identifice în extras actul și soluția exactă; nu prezentăm sancțiunea ca definitiv menținută. Pentru dispute, reclamă întâi în scris, apoi poți apela la ANPC, BNR sau CSALB.
Concluzie
Verdictul nostru
Viva Credit primește 3,3 din 5. Linia este flexibilă și transparentă în privința pragurilor, dar nu este ieftină. Promoția de șapte zile are sens numai dacă poți rambursa integral foarte repede; altfel începe dobânda zilnică standard.
Cel mai potrivit pentru: o cheltuială urgentă, cu sumă controlată și plan cert de plată înainte ca soldul să se prelungească.
Evită-l dacă: ai nevoie de finanțare pe luni sau ani, poți plăti doar minimul ori folosești deja alte credite pentru cheltuieli curente.
Înainte de semnare, citește SECCI, verifică limita, suma efectiv trasă, lei/zi, scadența, plata minimă și debitarea automată. Compară o rată bancară sau o alternativă cu rate fixe înainte de a transforma o rezervă scurtă într-o datorie repetată.
Răspunsuri rapide
Întrebări frecvente despre Viva Credit
Cât pot împrumuta de la Viva Credit?
Limita publicată este între 100 și 20.000 lei, dar creditorul decide plafonul aprobat după analiză. Poți retrage numai cât îți trebuie și plătești dobândă pe suma folosită, nu pe partea neutilizată. O limită mare nu este o recomandare de a folosi tot plafonul și poate fi redusă față de suma solicitată.
Prima linie Viva Credit are dobândă 0%?
Numai în condiții precise: client nou, limită aprobată de maximum 5.000 lei și primele șapte zile. Dacă rambursezi integral în acest interval, calculatorul arăta doar principalul. Din ziua a opta începe dobânda standard de 1% pe zi. Promoția nu face contractul de cinci ani gratuit.
Care este plata minimă lunară?
FAQ-ul public spune că plata include o parte din principal plus dobânda acumulată și nu poate fi sub 50 lei. Nu publică un procent universal al principalului, deci verifică valoarea exactă în extras, SECCI și contract. Plata minimă evită restanța imediată, dar poate menține soldul care generează dobândă zilnică.
Viva Credit aprobă și transferă bani în weekend?
Pagina promovează transferuri 24/7, inclusiv în weekend, pentru banii retrași dintr-o linie aprobată. În același timp, precizează că cererile primite în afara programului sau în zile nelucrătoare sunt procesate în următoarea dimineață lucrătoare. Nu confunda accesul la o limită existentă cu analiza unei cereri noi.
Ce se întâmplă dacă întârzii?
Din ziua următoare scadenței se aplică penalități la o rată egală cu dobânda creditului, tragerile noi se blochează, iar situația este raportată la Biroul de Credit. Creditorul poate începe proceduri de recuperare. Contactează-l în scris înainte de scadență, cere opțiunile disponibile și păstrează toate confirmările de plată.
Pot rambursa anticipat fără comision?
Da. Viva Credit spune că rambursarea anticipată nu are cost suplimentar și oprește dobânda pentru perioada viitoare. OUG nr. 50/2010 recunoaște dreptul la rambursare anticipată. Cere suma de închidere și confirmarea soldului zero în scris, mai ales dacă plata automată pe card rămâne activă până la procesarea completă.
Viva Credit este înscris la BNR?
Da. Entitatea apare în registrele active General și Special ale BNR cu RG-PJR-41-110267 și RS-PJR-41-110103. Verificarea confirmă dreptul de a opera ca IFN și activitățile declarate, nu că oferta este ieftină sau potrivită tuturor. Compară DAE și totalul înainte să semnezi.
Transparență editorială
Despre această recenzie
Află cine a realizat verificarea, ce s-a schimbat și ce surse au fost consultate.
Despre autor și metodă
Stelian Lăcustă este editorul de conținut al recenziei. Verificarea a inclus site-ul oficial, calculatorul live, începutul aplicației, registrele BNR, legislația, istoricul ANSPDCP și 20 de opinii consecutive. Nu am introdus date personale și nu am luat un credit.
Ce am actualizat
18.08.2026: recenzie creată; verificate creditorul contractual, ambele registre BNR, linia de 20.000 lei, promoția de șapte zile, trei stări ale calculatorului, aplicația, suportul public, legislația, istoricul ANSPDCP și setul de opinii de opinii. Nota editorială propusă este 3,3/5.
Surse verificate
Documentele și paginile consultate pentru verificarea acestei recenzii:
- Viva Credit: calculator live
- Viva Credit: produs revolving și procesare
- Viva Credit: întrebări frecvente
- Viva Credit: termeni și condiții
- Viva Credit: contact și program
- Viva Credit: solicitări și reclamații
- Viva Credit: metode de plată
- BNR: Registrul General IFN active
- BNR: Registrul Special IFN active
- Legea nr. 243/2024: Portal Legislativ
- OUG nr. 50/2010: Portal Legislativ
- ANSPDCP: comunicat privind Viva Credit
- ANSPDCP: evoluții jurisprudențiale 2023
- ScoreRise: recenzii Viva Credit
- Viva Credit: începutul aplicației
- Viva Credit: limita de 20.000 lei și praguri
Notă editorială: Informațiile sunt valabile la data verificării și nu este consultanță financiară sau juridică. Oferta finală, eligibilitatea, scadența și costurile sunt cele din SECCI și contractul furnizat solicitantului.