
Verdict pe scurt
Merită GinCredit?
GinCredit primește 2,8 din 5. Produsul poate avea sens pentru cine vrea o sumă mică în rate și apreciază un flux digital clar, dar nu pentru cine caută cost redus. Principalul risc este costul: la 5.000 lei pe 18 luni, totalul observat era 9.948,61 lei.
Poate fi potrivit dacă
- ai nevoie de cel mult 5.000 lei, vrei un flux complet online și poți rambursa confortabil rate fixe în 6-18 luni.
- un solicitant cu venit stabil, buget suficient pentru rata fixă și o cheltuială urgentă pe care nu o poate rezolva mai ieftin.
Nu este potrivit dacă
- rata ar consuma rezerva lunară, ai deja datorii sau alegi după promisiunea de 15 minute fără să compari totalul.
Ai grijă la: costul total, care ajunge foarte aproape de dublul sumei la 5.000 lei pe 18 luni, plus diferențele dintre calculator și exemplele statice.
Alternativă: compară Credex pentru un produs cu alt profil de durată sau HoraCredit pentru o sumă mică pe termen scurt. Niciuna nu este automat mai ieftină.
Oferta verificată
Condiții GinCredit pe scurt
Valorile sunt orientative și datate. Oferta personalizată din SECCI și contract este cea care contează.
- Creditor
- AXIOMA FINANCE I. F. N. S. A., CUI 47173202.
- Produs
- Credit de nevoi personale în rate, fără garanție publicată.
- Sumă
- 500-5.000 lei; pentru client nou, 6 luni este prezentat pentru 500-2.500 lei.
- Durată
- 6, 12 sau 18 luni în calculator.
- Dobândă și comision
- Dobândă fixă 60% pe an și comision lunar 2,5% în scenariile testate.
- DAE observată
- 166,54%-176,22%, în funcție de sumă și durată.
- Aplicare
- Online, cu date personale, SMS, verificare de identitate, semnătură electronică și IBAN.
- Decizie și bani
- Site-ul indică 15 minute ca timp mediu de răspuns; noi nu am depus cererea și nu am măsurat aprobarea sau plata.
- Weekend
- Site-ul poate fi accesat oricând, dar suportul este luni-vineri, 08:00-18:00; nu am găsit o promisiune verificabilă de plată în weekend.
- Verificare BNR
- General RG-PJR-41-110392/10.05.2023; Special RS-PJR-41-110170/05.02.2025.
Metodologie comparabilă
Nota noastră, defalcată
Am aplicat metodologia recenziilor: costuri și transparență 40%, iar viteza, flexibilitatea, aplicarea și reputația câte 15%.
Costuri și transparență
40% din scor 2,2/5Calculatorul arată componentele costului, dar totalul poate fi aproape dublu și mai multe valori se contrazic în aceeași pagină.
Viteza deciziei și plății
15% din scor 3,5/5Fluxul este digital, însă cele 15 minute sunt un timp mediu declarat, nu măsurat de noi.
Flexibilitatea produsului
15% din scor 2,6/5Sumele și termenele sunt reduse, iar 5.000 lei pe 12 luni nu a rămas disponibil în test.
Experiența de aplicare
15% din scor 3,3/5Pașii sunt vizibili și sumarul costului rămâne pe ecran, dar CNP-ul este cerut devreme și urmează identificare externă.
Reputație și conformitate
15% din scor 3,1/5Ambele registre BNR sunt confirmate, însă opiniile independente sunt aproape inexistente și marketingul etichetează greșit uneori numărul Special.
Scor ponderat: 2,755, rotunjit la 2,8/5.
Ce am verificat direct
Cum am testat GinCredit
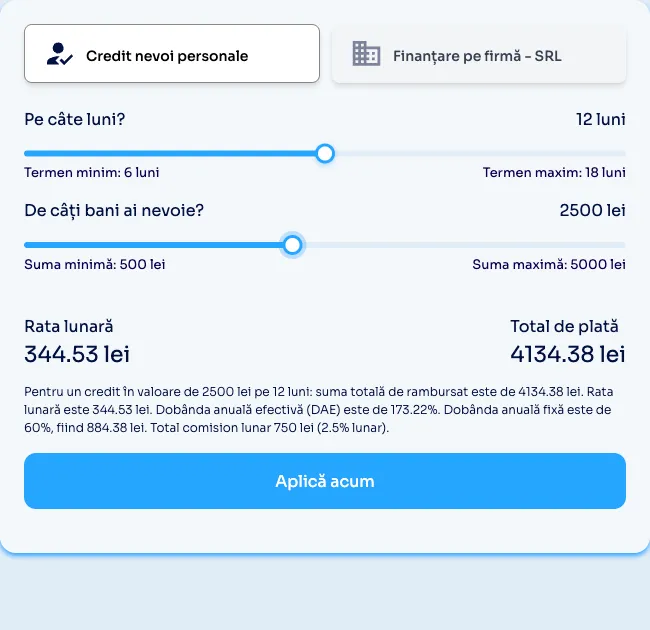
Pe 18 august 2026 am folosit calculatorul și am salvat trei configurații: 1.000 lei/6 luni, 2.500 lei/12 luni și 5.000 lei/18 luni. Suma de 1.000 lei/3 luni nu există, iar 5.000 lei/12 luni a trecut automat la 18 luni.
Am deschis aplicația până la date personale. Am verificat contactul, plățile și reclamațiile. Registrele General și Special au fost citite separat. Ne-am oprit fără CNP, telefon, e-mail, selfie, IBAN sau consimțământ. Nu am solicitat bani și nu am măsurat aprobarea ori transferul.
Impactul în lei
Dobândă, DAE și costuri
Pagina nu este consecventă. Exemplul static pentru 5.000 lei/18 luni arăta rată 552,73 lei, DAE 166,25% și total 9.959,52 lei, diferit de calculator. Tot pagina declara DAE maxim 172,87%, deși calculatorul a arătat 176,22% și 173,22% în două scenarii. Înainte de semnare, descarcă SECCI și verifică cifra contractuală, nu bannerul. Poți compara costul și în calculatorul nostru DAE.
| Scenariu observat | Rată | DAE | Dobândă în lei | Comision | Total de plată |
|---|---|---|---|---|---|
| 1.000 lei / 6 luni | 222,21 lei | 176,22% | 183,26 lei | 150 lei | 1.333,26 lei |
| 2.500 lei / 12 luni | 344,53 lei | 173,22% | 884,38 lei | 750 lei | 4.134,38 lei |
| 5.000 lei / 18 luni | 552,70 lei | 166,54% | 2.698,61 lei | 2.250 lei | 9.948,61 lei |
Note de verificare
Pentru creditele de consum de maximum 5.000 lei, Legea nr. 243/2024 permite cost total de cel mult 1% pe zi și cere concomitent ca totalul plătibil să nu depășească dublul creditului. Scenariul maxim rămâne cu 51,39 lei sub dublul principalului. Respectarea plafonului nu îl face ieftin.
Înainte să începi
Aplicarea, pas cu pas
Alegi suma și termenul. Interfața poate schimba durata când suma nu se potrivește configurației; 5.000 lei a trecut la 18 luni în test.
Deschizi aplicația. La pasul doi apar nume, prenume, CNP, telefon, e-mail și acceptarea termenilor.
Confirmi telefonul. Fluxul spune că verificarea se face instant prin SMS.
Îți confirmi identitatea. Site-ul indică verificare de 2-3 minute și promovează semnătura electronică Evrotrust.
Adaugi IBAN-ul și trimiți cererea. Aplicația menționează consultarea Infodebit și a altor baze legale.
Analizezi oferta înainte de semnare. Cele 15 minute sunt timpul mediu declarat de creditor, nu o garanție pentru fiecare solicitant.
Eligibilitate, documente și motive de refuz
GinCredit publică patru criterii de bază: minimum 18 ani, telefon și e-mail, venit stabil de cel puțin trei luni și card bancar pe numele solicitantului. FAQ-ul adaugă cetățenia română și actul de identitate valabil; nu cere adeverință fizică de venit, dar asta nu înseamnă că venitul nu este verificat.
"Fără acte" este, deci, o scurtătură de marketing. Fluxul cere CNP, confirmare prin SMS, identificare și IBAN, iar evaluarea folosește Infodebit și alte baze legale. Creditorul nu publică o listă completă a motivelor de refuz și nici o promisiune pentru istoric negativ. Venitul care nu poate fi confirmat, neîndeplinirea criteriilor ori evaluarea de risc pot afecta rezultatul, fără ca aprobarea să fie garantată.
Pentru întârziere, paginile publice nu afișează o dobândă penalizatoare exactă. Cere SECCI și proiectul de contract înainte de semnare. OUG nr. 50/2010 îți dă 14 zile pentru retragere și dreptul la rambursare anticipată; la dobândă fixă, compensația este plafonată la 1% sau 0,5%, după perioada rămasă.
Balanța produsului
Avantaje și dezavantaje
Avantaje 6 puncte
- Proces 100% online, de la calculator la semnătura electronică.
- Calculatorul afișează rata, DAE, dobânda, comisionul și totalul.
- Rate fixe și trei termene clare în interfață.
- Plată online sau prin transfer bancar, cu beneficiar publicat.
- Canale distincte pentru contact și reclamații, inclusiv e-mail dedicat.
- Entitatea apare în ambele registre BNR active.
Dezavantaje 6 puncte
- La configurația maximă, totalul este aproape dublul sumei împrumutate.
- Calculatorul și exemplele statice nu coincid la rată, DAE și total.
- DAE observată depășește maximul DAE declarat în aceeași pagină.
- Unele texte de marketing numesc greșit 110170 număr General sau repetă numărul General; BNR îl confirmă drept Special.
- Suma maximă nu a rămas disponibilă la 12 luni și a mutat automat termenul la 18 luni.
- Nu există suficiente opinii independente, iar suportul uman nu a fost testat fără date personale.
Semnale publice, cu limite
Ce spun utilizatorii
Căutările exacte după brand și entitate pe ScoreRise, Reddit, Softpedia, Reclamații Bănci și motoare de căutare nu au produs un set de opinii independente utilizabil la 18 august 2026. Nu publicăm, de aceea, o medie de clienți și nu inventăm teme recurente din rezultate generice.
Pagina de aplicare afișa o evaluare de 5/5 și o mărturie despre bani primiți în două ore. Aceasta este însă selecție editorială a creditorului, fără număr total de recenzii, dată, metodă sau dovadă de client verificat. Am tratat-o ca marketing, nu ca opinie reprezentativă.
Lipsa recenziilor independente nu este nici recomandare, nici avertisment. GinCredit este un brand românesc relativ nou în forma sa de consum, iar Registrul Special datează din februarie 2025. Pentru decizie, acordă mai multă greutate SECCI, totalului contractual, comisionului și canalelor scrise de reclamații decât unei singure mărturii publicate de operator.
Compară înainte să semnezi
Cum se compară cu alternativele
Vrei altă structură de termen și cost? Compară Credex, dar folosește aceeași sumă și durată când pui DAE și totalul față în față.
Vrei un produs foarte scurt pentru o sumă mică? Vezi HoraCredit. Un termen mai scurt poate însemna rată mai mare și nu garantează un cost mai bun.
Vrei o plajă de rambursare diferită? Citește și recenzia Mozipo. Compară oferta personalizată, nu doar suma maximă din reclamă.
Toate cele trei rute au răspuns cu 200 la verificarea din 18 august 2026; noua rută GinCredit nu era încă publicată. Dacă nu ești decis, pornește de la lista de împrumuturi urgente și cere mai întâi o ofertă băncii unde îți intră venitul.
Licență și protecție
Este GinCredit sigur?
GinCredit: General RG-PJR-41-110392/10.05.2023; Special RS-PJR-41-110170/05.02.2025.
BNR listează AXIOMA FINANCE I. F. N. S. A., CUI 47173202, în General cu RG-PJR-41-110392/10.05.2023 și în Special cu RS-PJR-41-110170/05.02.2025. Înregistrarea confirmă statutul IFN, nu prețul bun sau aprobarea.
Marketingul amestecă prefixele, dar registrul este clar: 110392 este General, iar 110170 este Special. Pagina publică de sancțiuni BNR și căutarea internă ANPC nu au returnat entitatea la verificare. Asta nu dovedește că nu au existat controale ori reclamații.
Dacă apare o problemă, scrie întâi la reclamatii@gincredit.ro; apoi poți sesiza ANPC sau cere conciliere prin CSALB. Păstrează SECCI, contractul, graficul și confirmările fiecărei plăți.
Concluzie
Verdictul nostru
GinCredit primește 2,8 din 5. Produsul poate avea sens pentru cine vrea o sumă mică în rate și apreciază un flux digital clar, dar nu pentru cine caută cost redus. Principalul risc este costul: la 5.000 lei pe 18 luni, totalul observat era 9.948,61 lei.
Cel mai potrivit pentru: un solicitant cu venit stabil, buget suficient pentru rata fixă și o cheltuială urgentă pe care nu o poate rezolva mai ieftin.
Evită-l dacă: rata ar consuma rezerva lunară, ai deja datorii sau alegi după promisiunea de 15 minute fără să compari totalul.
Înainte de semnare, verifică oferta personalizată, SECCI, penalitățile și suma de închidere anticipată. Compară și un descoperit de cont sau credit bancar; plafonarea legală nu transformă automat un IFN într-o opțiune ieftină.
Răspunsuri rapide
Întrebări frecvente despre GinCredit
Cât pot împrumuta de la GinCredit?
Calculatorul afișa între 500 și 5.000 lei. Pentru un client nou, site-ul spune că produsul de 6 luni poate fi acordat pentru 500-2.500 lei. Suma maximă disponibilă depinde de profil și de analiza cererii, deci limita din interfață nu este o aprobare și poate veni cu alt termen decât cel dorit.
Cât costă 5.000 lei pe 18 luni?
La 18 august 2026, calculatorul arăta rată de 552,70 lei, DAE 166,54%, dobândă 2.698,61 lei, comision 2.250 lei și total 9.948,61 lei. Exemplul static din aceeași pagină era ușor diferit. Oferta contractuală din SECCI are prioritate, așa că verifică fiecare cifră înainte de semnare.
Pot lua 5.000 lei pe 12 luni?
Nu în configurația testată. După ce am selectat 12 luni și am crescut suma la 5.000 lei, calculatorul a mutat automat perioada la 18 luni. Pentru 12 luni am putut păstra 2.500 lei. Interfața se poate schimba, iar suma și termenul finale depind de eligibilitate, deci repetă simularea în ziua aplicării.
GinCredit verifică Biroul de Credit?
Aplicația spune că pentru evaluare va consulta "Biroul de Credit Infodebit și alte baze de date legale". Termenii numesc separat Biroul de Credit S. A., Infodebit și ANAF. Nu am găsit o promisiune că istoricul negativ este ignorat. Orice afirmație de tip "fără verificări" ar fi, prin urmare, incorectă.
În cât timp intră banii?
GinCredit prezintă 15 minute ca timp mediu de răspuns și descrie transferul după acceptarea ofertei și semnare. Noi nu am trimis cererea, nu am trecut identificarea și nu am măsurat plata. Nu trata intervalul ca garanție, mai ales seara sau în weekend, când site-ul nu publică un program de procesare.
Pot rambursa anticipat creditul?
Da. OUG nr. 50/2010 îți permite rambursarea totală sau parțială în orice moment și reducerea costurilor pentru perioada rămasă. Pentru dobândă fixă, compensația nu poate depăși 1% dacă mai este peste un an până la final și 0,5% dacă mai este cel mult un an. Cere calculul de lichidare în scris.
Unde trimit o reclamație GinCredit?
Pagina oficială indică reclamatii@gincredit.ro, telefonul public și adresa Axioma Finance din București. Creditorul spune că răspunde în maximum 15 zile calendaristice, cu extindere excepțională până la 30 de zile. Dacă soluția nu este satisfăcătoare, poți merge la ANPC sau CSALB și poți folosi instanța, după caz.
Transparență editorială
Despre această recenzie
Află cine a realizat verificarea, ce s-a schimbat și ce surse au fost consultate.
Despre autor și metodă
Stelian Lăcustă este editorul de conținut al recenziei. Verificarea GinCredit a inclus domeniul oficial, trei citiri ale calculatorului, o tentativă indisponibilă, primul pas al aplicației, paginile de suport și plăți, legislația și registrele BNR. nu am luat un credit, nu am trimis date personale și nu am tratat marketingul drept experiență de client.
Ce am actualizat
18.08.2026: recenzie creată; verificate creditorul, ambele registre BNR, calculatorul, aplicația, plățile, reclamațiile, legislația și căutările de opinii. Am corectat prefixul Special RS-PJR-41-110170 și am documentat diferențele de cost din site.
Surse verificate
Documentele și paginile consultate pentru verificarea acestei recenzii:
- GinCredit - pagina principală și calculator
- GinCredit - primul pas al aplicației
- GinCredit - Termeni și condiții
- GinCredit - Solicitări și reclamații
- GinCredit - Contact
- GinCredit - Plata ratelor
- GinCredit - FAQ
- BNR - Registrul General IFN active
- BNR - Registrul Special IFN active
- Legea nr. 243/2024
- OUG nr. 50/2010
- BNR - sancțiuni publicate
- ANPC - căutare Axioma Finance
Notă editorială: Informațiile și simulările sunt valabile la data verificării și nu este consultanță financiară sau juridică. Oferta finală, eligibilitatea și costurile sunt cele din SECCI și contractul furnizat solicitantului.