
Verdict pe scurt
Merită Ocean Credit?
Ocean Credit primește 3,4 din 5. Oferta actuală este mai largă decât vechile produse cu nume marine: credit în rate până la 50.000 lei, linie revolving și refinanțare.
Poate fi potrivit dacă
- vrei un proces digital, o sumă configurabilă și poți compara atent totalul, nu doar rata.
- solicitantul confortabil cu un proces digital, care poate susține rata și verifică totalul din oferta personalizată.
Nu este potrivit dacă
- bugetul este deja tensionat, ai nevoie de certitudine privind weekendul sau nu înțelegi diferența dintre plata minimă și stingerea liniei.
Ai grijă la: cost și la inconsecvențele de pe site. Linia este descrisă într-un loc pentru 36 luni și în altul ca închizându-se după 12 luni.
Alternativă: compară Mozipo pentru un produs cu altă plajă de sume și durate.
Oferta verificată
Condiții Ocean Credit pe scurt
Valorile sunt orientative și datate. Oferta personalizată din SECCI și contract este cea care contează.
- Creditor
- OCEAN CREDIT IFN S. A., CUI 34353350.
- Produse curente
- Credit în rate, linie de credit și refinanțare.
- Credit în rate
- 1.500 până la 50.000 lei, între 6 și 24 luni în calculatorul live.
- Linie de credit
- Până la 50.000 lei; costul depinde de utilizare și profil.
- Refinanțare
- Maximum publicat de 12.000 lei; cere documente de la creditorii refinanțați.
- Decizie și plată
- Site-ul curent spune că timpul variază; raportarea companiei menționează 4-5 minute, nemăsurate de noi.
- Documente și verificări
- Carte de identitate, venit declarat, verificări ANAF, Biroul de Credit, AML/KYC.
- Aplicare
- Handoff către Volt; primul câmp este numărul de telefon.
- Weekend
- Aplicația poate fi începută online; nu am confirmat analiză sau transfer în weekend.
- BNR
- RG-PJR-41-110300 și RS-PJR-41-110109, ambele active.
Metodologie comparabilă
Nota noastră, defalcată
Am aplicat metodologia editorială: costuri și transparență 40%, iar viteza, flexibilitatea, aplicarea și reputația câte 15%. Calculul este 3,0×0,40 + 3,4×0,15 + 4,5×0,15 + 3,4×0,15 + 3,2×0,15 = 3,375, rotunjit la 3,4.
Costuri și transparență
40% din scor 3,0/5Calculatorul arată DAE, comision și total, dar linia nu are calculator complet și durata se contrazice.
Viteza deciziei și plății
15% din scor 3,4/5Compania raportează 4-5 minute, iar pagina curentă avertizează că timpul variază.
Flexibilitatea produsului
15% din scor 4,5/5Rate, linie revolving, refinanțare și sume până la 50.000 lei.
Experiența de aplicare
15% din scor 3,4/5Intrarea este simplă, dar migrarea la Volt și telefonul obligatoriu adaugă fricțiune.
Reputație și conformitate
15% din scor 3,2/5Statutul BNR este activ, însă există istoric ANPC și reclamații publice care cer prudență.
Scor ponderat: 3,375, rotunjit la 3,4/5.
Ce am verificat direct
Cum am testat Ocean Credit
Pe 18 august 2026 am confirmat domeniul www.oceancredit.ro înaintea fiecărei citiri, am operat calculatorul pentru trei configurații și am deschis linia de credit și refinanțarea. Am deschis cererea prin Volt. Am verificat separat registrele BNR și raportul BVB 2025.
Ne-am oprit la primul câmp obligatoriu, numărul de telefon. Nu am introdus date, nu am permis interogări ANAF sau Biroul de Credit, nu am trecut prin KYC, nu am semnat și nu am împrumutat bani. Chatul era offline și cerea telefon, deci nu am pretins că am evaluat un răspuns uman.
Impactul în lei
Dobândă, DAE și costuri
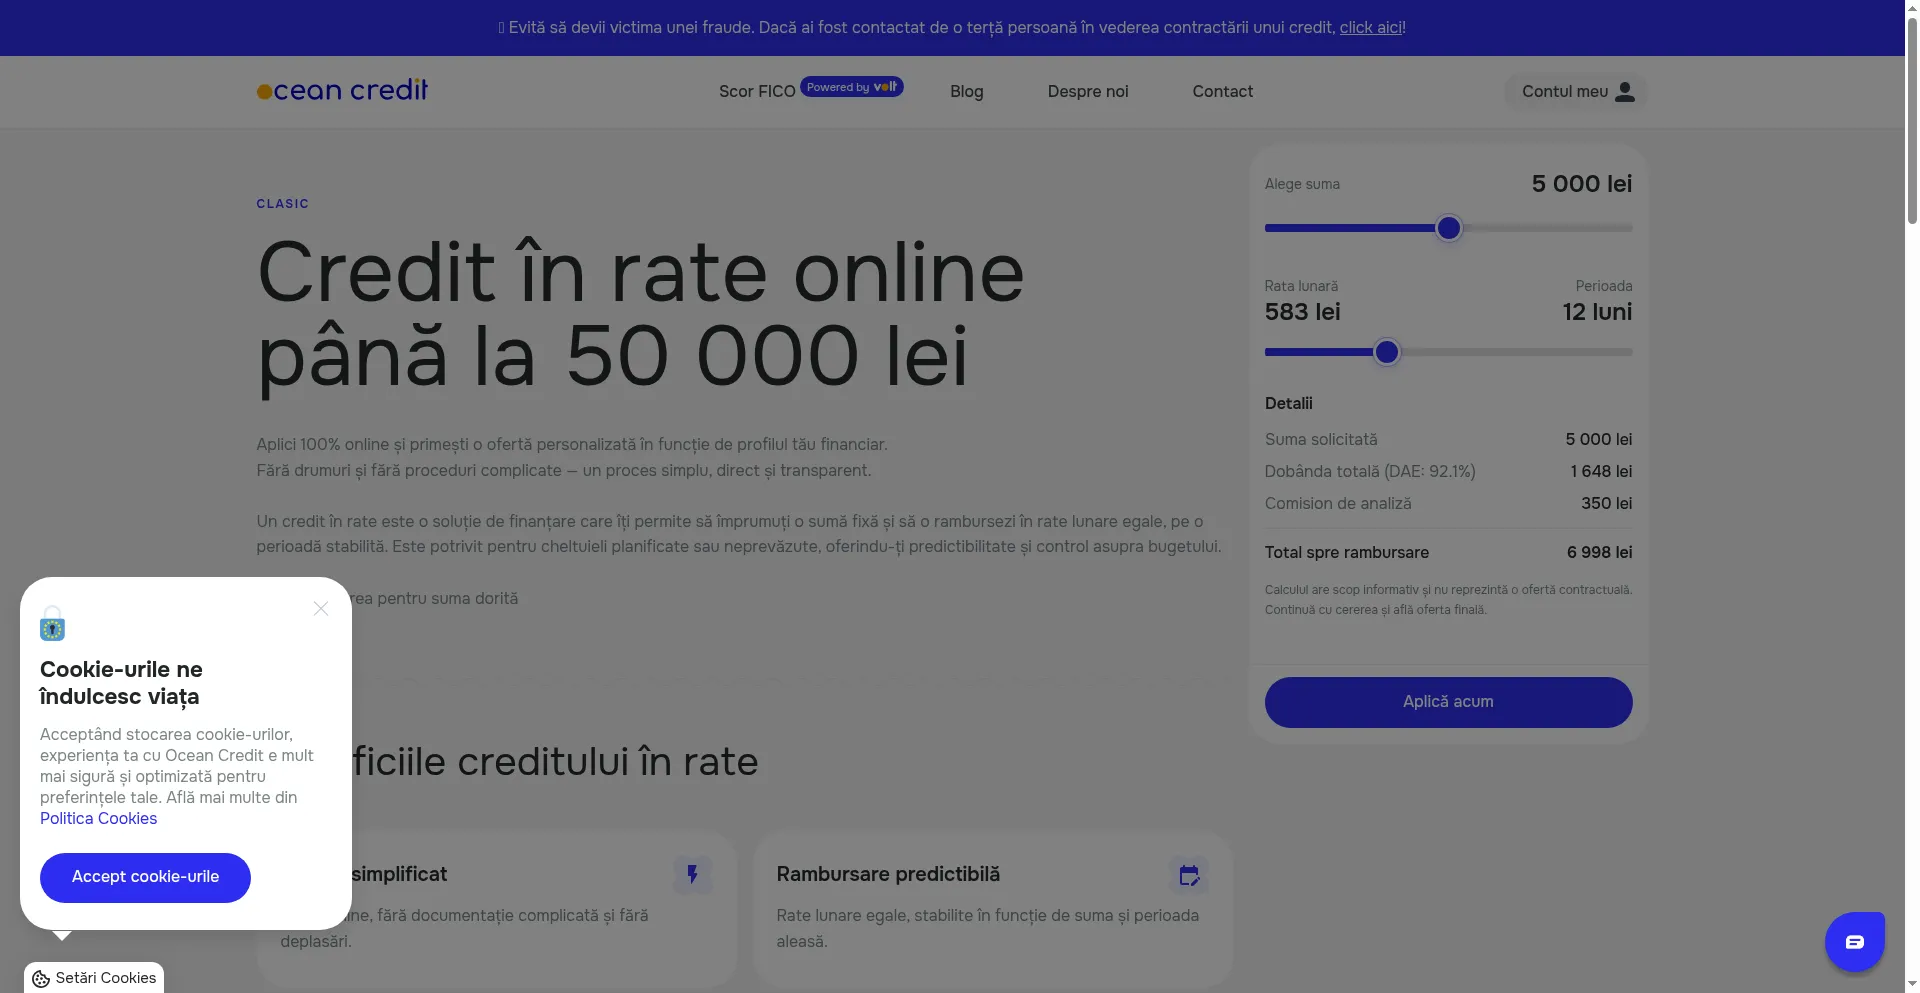
Scenariul standard de 1.000 lei pe 3 luni nu există în calculator. Minimul observat a fost 1.500 lei pe 6 luni. Pentru fiecare citire am mișcat comenzile reale, apoi am transcris rezultatul afișat.
| Scenariu observat | Rată lunară | DAE | Dobândă totală | Comision analiză | Total |
|---|---|---|---|---|---|
| 1.500 lei / 6 luni | 324 lei | 149,4% | 267 lei | 175 lei | 1.942 lei |
| 5.000 lei / 12 luni | 583 lei | 92,1% | 1.648 lei | 350 lei | 6.998 lei |
| 50.000 lei / 24 luni | 3.590 lei | 77,7% | 33.568 lei | 2.600 lei | 86.168 lei |
Note de verificare
Acestea sunt citiri orientative din 18 august 2026, nu oferte contractuale. Calculatorul poate fi refăcut și în instrumentele noastre pentru DAE și rata lunară.
Linia revolving funcționează diferit. Pentru o limită de 3.000 lei, pagina dă exemplul a două retrageri, 1.000 și 1.500 lei, cu 5 lei pe zi. Minimul rezultat este 175,5 lei, din care 52,5 lei principal minim și 120 lei cost de utilizare. Plata minimului nu stinge soldul.
Legea nr. 243/2024 stabilește plafonul general DAE și, pentru creditele de cel mult 25.000 lei, praguri zilnice plus limita totalului la dublul principalului. OUG nr. 50/2010 recunoaște retragerea în 14 zile și rambursarea anticipată. Încadrarea legală nu transformă automat un credit într-unul ieftin.
Înainte să începi
Aplicarea, pas cu pas
Alegi produsul. Pentru rate configurezi suma și perioada; linia și refinanțarea au fluxuri diferite.
Deschizi cererea. Ocean Credit afișează un ecran intermediar care spune că aplicarea continuă în Volt.
Introduci telefonul. Pagina credit.volt.ro/signup cere număr cu prefix +40 și acceptarea termenilor prin continuare.
Treci prin identificare și analiză. Termenii Ocean Credit enumeră ANAF, Biroul de Credit și verificările AML/KYC.
Primești oferta personalizată. Verifică suma, rata, DAE, comisionul, totalul și consecințele întârzierii înainte să semnezi.
Semnezi și aștepți transferul. Site-ul spune că timpul depinde de verificări și banca emitentă; noi nu l-am măsurat.
Eligibilitate, documente și motive de refuz
Condițiile publice de bază sunt majoratul, veniturile declarate și îndeplinirea criteriilor individuale. Pagina de linie spune că nu este necesară o adeverință pe hârtie, deoarece veniturile înregistrate pot fi verificate electronic, dar buletinul rămâne necesar.
"Doar cu buletinul" nu înseamnă fără verificări. Termenii enumeră analiza bonității și istoricului financiar, AML/KYC, ANAF și Biroul de Credit. Un venit insuficient, un grad de îndatorare mare, informații neconfirmate sau risc ridicat pot reduce suma ori duce la refuz.
Ocean Credit spune că un scor imperfect nu exclude automat linia, însă oferta poate fi mai mică sau mai scumpă. Aceasta nu este aprobare garantată. La întârziere, contactează creditorul în scris și cere opțiunile aplicabile contractului tău. Nu extrapola o restructurare veche: cazul public din 2024 privea contracte din 2023 și nu certifică prețul produselor actuale.
Balanța produsului
Avantaje și dezavantaje
Avantaje 5 puncte
- Calculatorul în rate afișează rata, DAE, comisionul și totalul.
- Plaja creditului în rate ajunge la 50.000 lei și 24 luni.
- Linia permite retrageri parțiale și reutilizarea sumei rambursate.
- Există refinanțare separată pentru datorii la alte organizații.
- Fluxul este digital, cu semnare electronică după ofertă.
Dezavantaje 6 puncte
- Costurile observate sunt ridicate, inclusiv DAE 92,1% la 5.000 lei pe 12 luni.
- Linia nu publică un calculator complet pentru prețul personalizat.
- Durata liniei apare ca 36 luni într-un loc și 12 luni în altul.
- Handoff-ul către Volt cere telefon înainte de a arăta pașii următori.
- Programul chatului diferă de programul paginii de contact.
- Raportarea 2025 și unele FAQ folosesc denumiri de produs care nu mai domină oferta live.
Semnale publice, cu limite
Ce spun utilizatorii
ScoreRise afișa la 18 august 2026 media 4,53/5 și pagina 1 din 10, declarând că opiniile vin de la utilizatori autentici și verificați. Din cele cinci intrări vizibile, laudele vizau ajutorul și profesionalismul, iar o solicitare privea ștergerea din Biroul de Credit după închiderea împrumutului.
Site-ul Ocean Credit afișa separat 4,7 din peste 1.000 de recenzii, într-un modul propriu cu testimoniale. Nu am validat independent setul complet din Google, deci nu îl tratăm ca sondaj reprezentativ și nu îl combinăm cu nota editorială.
Sursele orientate spre probleme arată altă față. Reclamații Bănci a publicat în 2024 un caz despre costul unei refinanțări, cu petiție ANPC soluționată nefavorabil. Opiniile sunt autoselectate, iar cazul privește produse mai vechi; ideea practică este să păstrezi oferta, contractul și orice restructurare în scris.
Compară înainte să semnezi
Cum se compară cu alternativele
Vrei altă combinație de sumă și termen? Compară Mozipo, o recenzie existentă și verificată, apoi aliniază aceeași sumă și aceeași durată. Nu compara rata lunară a unui termen scurt cu rata unui termen mult mai lung.
Vrei un produs cu rate pe termen mai lung? Verifică Credex și cere oferta concretă înainte de a decide. Numele alternativei nu garantează cost mai mic.
Încă ești indecis? Folosește pagina de împrumuturi urgente, apoi cere și o simulare băncii unde îți intră venitul. Compară DAE, totalul plătibil, penalitățile și costul ieșirii anticipate, nu doar viteza din reclamă. Alegerea corectă pornește de la același principal și termen.
Licență și protecție
Este Ocean Credit sigur?
Ocean Credit: RG-PJR-41-110300 și RS-PJR-41-110109, ambele active.
BNR listează OCEAN CREDIT IFN S. A., CUI 34353350, cu RG-PJR-41-110300/28.08.2015 și RS-PJR-41-110109/18.05.2018. Observația spune că activitatea de credit de consum nu include emiterea de carduri. Înregistrarea confirmă statutul, nu prețul bun.
Istoricul trebuie spus. În 2017, Știrile ProTV a relatat măsuri ANPC privind comisioane de administrare și prelungire, cu restituiri și modificări contractuale. Pentru o problemă actuală, reclamă întâi în scris creditorului, apoi poți sesiza ANPC sau încerca negocierea prin CSALB.
Concluzie
Verdictul nostru
Ocean Credit primește 3,4 din 5. Oferta actuală este mai largă decât vechile produse cu nume marine: credit în rate până la 50.000 lei, linie revolving și refinanțare.
Cel mai potrivit pentru: solicitantul confortabil cu un proces digital, care poate susține rata și verifică totalul din oferta personalizată.
Evită-l dacă: bugetul este deja tensionat, ai nevoie de certitudine privind weekendul sau nu înțelegi diferența dintre plata minimă și stingerea liniei.
Calculatorul este util, dar costul observat justifică o comparație cu banca și alte IFN-uri. Nu semna până când durata, DAE, comisionul, totalul și regulile de întârziere sunt clare în SECCI și contract.
Răspunsuri rapide
Întrebări frecvente despre Ocean Credit
Cât pot împrumuta de la Ocean Credit?
Calculatorul creditului în rate a oferit între 1.500 și 50.000 lei, pe 6-24 luni. Linia de credit afișa separat până la 50.000 lei, iar refinanțarea maximum 12.000 lei. Suma finală depinde de venit, îndatorare și risc, deci limita publicitară nu este o promisiune de aprobare.
Care sunt produsele Ocean Credit actuale?
Navigația live din 18 august 2026 prezenta credit în rate, linie de credit și refinanțare. Raportul anual 2025 încă descria Coral, Penguin și Delfin Plus. Pentru această recenzie am prioritizat paginile curente, deoarece vechile nume sau descrieri nu trebuie confundate cu oferta disponibilă azi.
Cât costă 5.000 lei pe 12 luni?
În testul calculatorului din 18 august 2026, rata afișată a fost 583 lei, DAE 92,1%, dobânda totală 1.648 lei, comisionul de analiză 350 lei și totalul 6.998 lei. Rezultatul era orientativ. Oferta contractuală poate diferi după profil și trebuie verificată în documentele precontractuale.
Ocean Credit dă bani în weekend?
Poți începe online cererea, dar pagina curentă nu oferă o promisiune verificabilă că analiza și transferul se finalizează sâmbăta sau duminica. Chatul observat afișa program sâmbăta, însă suportul disponibil nu dovedește plata în weekend. Nu planifica o urgență pe această presupunere.
Pot aplica dacă am istoric negativ?
Poți aplica. Pagina liniei spune că scorul imperfect nu produce automat respingerea, dar suma poate fi mai mică, iar venitul și gradul de îndatorare contează. Termenii confirmă consultarea istoricului și Biroului de Credit. Asta nu înseamnă acceptare garantată sau un preț identic pentru toți.
Pot rambursa anticipat?
Da. OUG nr. 50/2010 recunoaște rambursarea anticipată totală sau parțială, iar pagina liniei spune că o poți închide online după plata sumelor folosite și a costului ultimei luni. Cere soldul exact și confirmarea închiderii în scris, mai ales pentru un produs revolving.
Ce se întâmplă dacă plătesc doar minimul liniei?
Pagina spune că minimul include aproximativ 5% din sumele utilizate, proporțional cu zilele, plus costul de utilizare. Plata minimului nu înseamnă achitarea integrală. Soldul rămas continuă și poate genera cost, iar suma rambursată reîntregește disponibilul conform regulilor contractuale.
Transparență editorială
Despre această recenzie
Află cine a realizat verificarea, ce s-a schimbat și ce surse au fost consultate.
Despre autor și metodă
Stelian Lăcustă este editorul de conținut al recenziei. Verificarea a acoperit site-ul oficial, comenzile calculatorului, linia revolving, refinanțarea, intrarea prin Volt, chatul, registrele BNR, raportarea BVB, legislația și opiniile publice. nu am luat un credit, nu am introdus date personale și nu am testat aprobarea sau plata reală.
Ce am actualizat
18.08.2026: recenzie creată; verificate entitatea, ambele registre BNR, produsele live, trei scenarii în calculator, exemplul liniei, refinanțarea, aplicația prin Volt, suportul, raportul BVB și reputația. Vechile denumiri Penguin, Delfin și Coral au fost separate de oferta curentă.
Surse verificate
Documentele și paginile consultate pentru verificarea acestei recenzii:
- Ocean Credit, pagina principală și oferta curentă
- Ocean Credit, credit în rate și calculator live
- Ocean Credit, linie de credit curentă
- Ocean Credit, refinanțare curentă
- Ocean Credit, termeni și condiții website
- Ocean Credit, contact
- BNR, Registrul General IFN active
- BNR, Registrul Special IFN active
- BVB, Ocean Credit raport anual 2025
- Legea nr. 243/2024, Portal Legislativ
- OUG nr. 50/2010, Portal Legislativ
- ScoreRise, recenzii Ocean Credit IFN S. A.
- Știrile ProTV, control ANPC Ocean Credit 2017
- Reclamații Bănci, dispută Ocean Credit 2024
- ANPC, supraveghere și control IFN-uri
- CSALB, soluționarea litigiilor financiar-bancare
- Ocean Credit, începutul cererii prin Volt
Notă editorială: Informațiile sunt valabile la data verificării și nu este consultanță financiară sau juridică. Oferta finală, eligibilitatea și costurile sunt cele din SECCI și contractul furnizat solicitantului.