

Verdict pe scurt
Merită AXI Card?
AXI Card primește 3,0 din 5. Produsul poate fi util ca rezervă revolving mică pentru cine rambursează integral repede și apreciază plata Mastercard, dar nu este echivalentul unui card bancar cu grație fără dobândă.
Poate fi potrivit dacă
- vrei o rezervă revolving mică, plăți Mastercard și rambursezi integral repede, după ce verifici costul personalizat din SECCI.
- un utilizator disciplinat, cu venit dovedibil, care înțelege diferența dintre sold, obligație totală și plată minimă și poate închide rapid utilizarea.
Nu este potrivit dacă
- ai nevoie să rostogolești soldul, data 1-5 nu se potrivește cu venitul sau bugetul nu suportă o dobândă mult mai mare după plata minimului.
Ai grijă la: dobânda minimă are DAE 85,04%, nu există o perioadă de grație fără dobândă, iar două pagini oficiale se contrazic despre dobânda aplicată după plata minimului.
Alternativă: compară Credex pentru un credit cu rate sau HoraCredit pentru o nevoie foarte scurtă.
Oferta verificată
Condiții AXI Card pe scurt
Valorile sunt orientative și datate. Oferta personalizată din SECCI și contract este cea care contează.
- Tip produs
- Linie de credit revolving utilizabilă prin card AXI fizic sau virtual.
- Limită inițială
- Până la 4.000 RON; suma aprobată depinde de scoring, venit și obligații.
- Creditor
- AXI FINANCE I. F. N. S. A., CUI 35116319.
- Emitent și plăți
- Easy Payment Services LTD, instituție emitentă de monedă electronică supravegheată de Banca Națională a Bulgariei.
- Dobândă publicată
- De la 0,19%/zi și 5,9%/lună; FAQ-ul curent afișează până la 0,29%/zi.
- Plata lunară
- Între 1 și 5 ale lunii următoare utilizării; minimul publicat este 20% din obligația totală.
- Grație
- Nu am găsit grație fără dobândă; exemplul cu rambursare integrală include 59 lei dobândă la 1.000 lei.
- Comisioane uzuale
- 0 lei emitere, administrare, plată la comerciant și retragere ATM în România/EEC; există excepții.
- Aplicare
- Formular online, apel ulterior, verificări Biroul de Credit și venit, identificare și semnare.
- BNR
- RG-PJR-41-110308/08.04.2016 și RS-PJR-41-110167/04.11.2024.
Metodologie comparabilă
Nota noastră, defalcată
Am aplicat ponderile din metodologia recenziilor: costuri și transparență 40%, iar viteza, flexibilitatea, aplicarea și reputația câte 15%.
Costuri și transparență
40% din scor 2,2/5Taxele de card sunt mici, dar dobânda este mare și paginile oficiale nu aliniază costul după plata minimului.
Viteza deciziei și plății
15% din scor 3,5/5Site-ul promite răspuns rapid și bani în minimum 15 minute, dar noi nu am solicitat credit și nu am măsurat timpul.
Flexibilitatea produsului
15% din scor 3,8/5Limita se reface la rambursare, iar cardul permite POS, online și ATM.
Experiența de aplicare
15% din scor 3,4/5Intrarea este clară, însă continuarea presupune apel, verificări, identificare și date biometrice pentru fluxul electronic.
Reputație și conformitate
15% din scor 3,3/5Statutul BNR este confirmat, dar opiniile sunt mixte și reclamațiile publice cer prudență.
Scor ponderat: 2,98, rotunjit la 3,0/5.
Ce am verificat direct
Cum am testat AXI Card
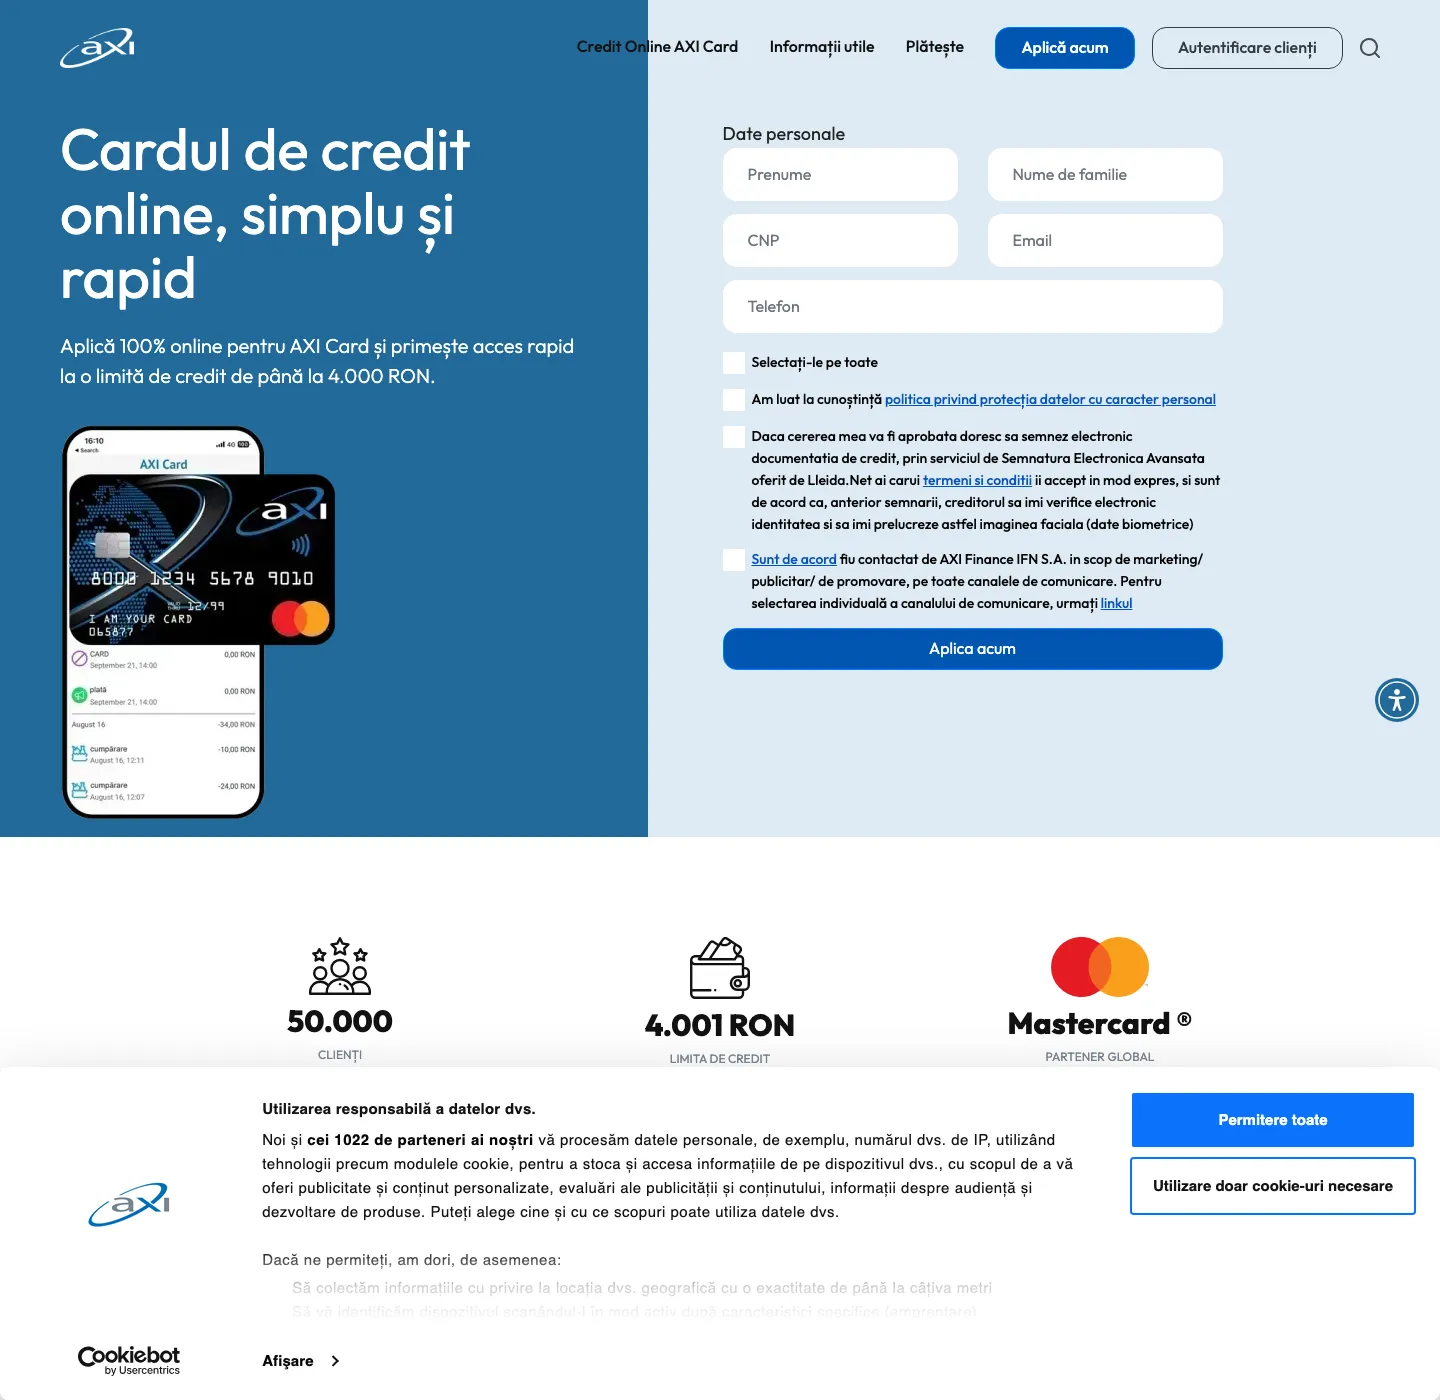
Pe 18 august 2026 am verificat domeniul exact înaintea fiecărei capturi, am deschis oferta, tarifele și începutul aplicației. Formularul era gol și cerea prenume, nume, CNP, e-mail și telefon, plus opțiuni pentru semnare electronică, identificare facială și marketing.
Nu exista un calculator public cu sumă și durată, așa că am păstrat exemplul reprezentativ afișat, fără să inventăm trei simulări. Nu am introdus date personale, nu am trimis cererea, nu am făcut identificarea și nu am împrumutat bani. Confirmăm interfața și documentele, nu aprobarea, livrarea sau plata.
Impactul în lei
Dobândă, DAE și costuri
AXI nu oferă un calculator public cu scenariile standard. Pentru 5.000 lei produsul nici nu este eligibil, deoarece limita inițială publicată este 4.000 lei. Singurul exemplu curent observat este următorul:
| Scenariu publicat | Dobândă | DAE | Total de plată |
|---|---|---|---|
| Limită 1.000 lei, folosită integral la POS în România și achitată integral în următoarea perioadă | 5,9% lunar; 70,8% anual fix | 85,04% | 1.059 lei |
Note de verificare
Exemplul este orientativ și nu dovedește costul unei alte utilizări. Nu există grație fără dobândă: chiar rambursarea integrală din exemplu costă 59 lei. Dobânda se calculează zilnic numai la soldul utilizat și nerambursat.
Dacă nu poți achita integral, pagina despre suma minimă cere 20% din obligația totală calculată la 1 ale lunii și spune că dobânda devine 0,65%/zi, adică 19,5%/lună. În schimb, FAQ-ul nou despre dobândă publică un interval maxim de 0,29%/zi. Diferența este materială. Cere SECCI și contractul individual, apoi solicită în scris rata exactă după o plată minimă.
Tariful are 0 lei pentru administrare, plăți la comerciant și ATM în România/EEC. Retragerea ATM în afara EEC costă 12 lei, cash la POS-ul altei instituții costă 1% în România/EEC, iar contestarea unei tranzacții neautorizate este listată la 75 lei.
Tarifele AXI Card, verificate la 18 august 2026
Legea nr. 243/2024, aplicabilă din 11 noiembrie 2024, plafonează pentru un credit de cel mult 5.000 lei costul la 1%/zi și totalul plătibil la dublul creditului. Încadrarea legală nu îl face ieftin. Compară oferta în calculatorul DAE.
Înainte să începi
Aplicarea, pas cu pas
Completezi începutul formularului. Sunt cerute nume, CNP, e-mail și telefon.
Alegi consimțămintele. Politica de date este obligatorie; marketingul este separat, iar fluxul electronic include identificare facială.
Discuți cu un ofițer AXI. Pagina de ajutor spune că acesta completează cu tine datele de identificare și venit.
Treci prin verificări. AXI consultă Biroul de Credit, folosește FICO și verifică venitul prin ANAF cu acord sau prin documente.
Primești decizia și documentele. Limita este stabilită prin analiză, nu este garantată.
Te identifici și semnezi. Dacă alegi fluxul electronic, sunt folosite verificarea identității și semnătura avansată; cardul fizic poate fi livrat prin curier.
Eligibilitate, documente și motive de refuz
Condițiile publicate sunt: vârsta între 18 și 70 de ani, cetățenie română, carte de identitate valabilă cel puțin încă o lună și venituri recurente, dovedibile. Pot fi acceptate salariul, pensia sau alte venituri documentabile, însă aprobarea și limita depind de analiză.
"Doar cu buletinul" ar fi înșelător. AXI verifică istoricul la Biroul de Credit și veniturile prin ANAF cu acordul tău sau solicită documente. Un venit insuficient, obligații lunare mari, date neconfirmate ori un profil de risc nefavorabil pot duce la refuz sau limită mai mică. Istoricul negativ nu garantează nici respingerea, nici aprobarea.
Dacă întârzii, pot apărea dobânzi penalizatoare și blocarea cardului conform contractului. Contactează creditorul înainte de scadență și cere o soluție în scris. Rambursarea anticipată este un drept, cu reducerea costurilor viitoare; OUG nr. 50/2010 plafonează compensația pentru dobândă fixă la 1% sau 0,5%, după perioada rămasă.
Balanța produsului
Avantaje și dezavantaje
Avantaje 5 puncte
- Limită revolving care se reîntregește după rambursare.
- Fără comision anual de administrare și fără comision la plăți comerciale.
- Retragere ATM fără comision AXI în România și EEC.
- Card fizic sau virtual, cu plăți online și la POS.
- Aplicare la distanță și posibilitate de semnare electronică.
Dezavantaje 5 puncte
- DAE minimă publicată este 85,04%, chiar la rambursare integrală rapidă.
- Nu există perioadă de grație fără dobândă în exemplul oficial.
- Plata doar a minimului poate prelungi soldul și majora puternic dobânda.
- Două pagini oficiale indică maxime diferite, 0,29%/zi și 0,65%/zi.
- Limita inițială de 4.000 lei este mică, iar data fixă 1-5 poate fi incomodă.
Semnale publice, cu limite
Ce spun utilizatorii
La 18 august 2026, ScoreRise afișa 4,38/5 și pagina 1 din 40 pentru Axi Finance IFN S. A.; platforma spune că recenziile vin de la utilizatori autentici și verificați. În comentariile recente am găsit aprecieri despre acordare rapidă și interacțiuni amabile, dar și nemulțumiri despre dobândă, flexibilitate și data fixă de plată.
Aplicația AXI RO din App Store România avea 3,0/5 din 22 de evaluări, versiunea 2.6.5. Recenziile vizibile semnalau mai ales probleme de autentificare, PIN și funcționare. Acesta este un scor al aplicației, nu al creditului și nu este scorul nostru editorial.
Reclamații Bănci include relatări despre închidere, eșalonare, solduri contestate și executare. Este o sursă orientată spre probleme, iar relatările nu sunt verificate de noi. Niciuna dintre aceste selecții nu reprezintă clientul mediu.
Compară înainte să semnezi
Cum se compară cu alternativele
Vrei un credit cu rate și un calendar mai tradițional? Compară Credex. Este o structură diferită de AXI Card, deci confruntă totalul, DAE și durata din oferta personalizată, nu doar rata lunară.
Vrei o sumă mică pentru un interval foarte scurt? Vezi HoraCredit. Un produs scurt poate avea cost zilnic ridicat și nu înlocuiește avantajele de plată ale unui card.
Vrei rezervă revolving? AXI este flexibil la reutilizare, dar plata minimă și dobânda pot menține datoria. Pentru o vedere mai largă, folosește pagina de împrumuturi urgente și cere o ofertă băncii unde îți intră venitul. Toate linkurile de mai sus au fost reverificate ca pagini live.
Licență și protecție
Este AXI Card sigur?
AXI Card: RG-PJR-41-110308/08.04.2016 și RS-PJR-41-110167/04.11.2024.
BNR listează AXI FINANCE I. F. N. S. A., CUI 35116319, în Registrul General cu RG-PJR-41-110308/08.04.2016 și în Registrul Special cu RS-PJR-41-110167/04.11.2024. Observația BNR spune că activitatea de creditare nu include emiterea cardurilor; EPS emite instrumentul de plată, iar AXI acordă creditul și acționează ca agent.
Căutările oficiale datate nu au identificat un comunicat public de sancționare care să numească AXI, ceea ce nu dovedește absența oricărei măsuri. CSALB a menționat AXI între puținele IFN-uri care acceptaseră negocieri în 2019. Reclamă întâi în scris creditorului, apoi poți sesiza ANPC sau încerca CSALB.
Concluzie
Verdictul nostru
AXI Card primește 3,0 din 5. Produsul poate fi util ca rezervă revolving mică pentru cine rambursează integral repede și apreciază plata Mastercard, dar nu este echivalentul unui card bancar cu grație fără dobândă.
Cel mai potrivit pentru: un utilizator disciplinat, cu venit dovedibil, care înțelege diferența dintre sold, obligație totală și plată minimă și poate închide rapid utilizarea.
Evită-l dacă: ai nevoie să rostogolești soldul, data 1-5 nu se potrivește cu venitul sau bugetul nu suportă o dobândă mult mai mare după plata minimului.
Înainte de semnare, cere SECCI și răspuns scris pentru dobânda aplicabilă după plata parțială. Nu folosi limita pentru a acoperi lunar o lipsă permanentă de venit.
Răspunsuri rapide
Întrebări frecvente despre AXI Card
Care este limita AXI Card?
Limita inițială publicată este de până la 4.000 RON. Nu fiecare solicitant primește maximul: AXI o stabilește prin scoring, în funcție de venit, obligațiile existente și profilul de risc. Fiind revolving, suma rambursată redevine disponibilă, iar după un comportament bun poți cere majorarea, fără garanția aprobării.
AXI Card are perioadă de grație fără dobândă?
Nu în sensul obișnuit al unui card bancar cu 0% dacă achiți integral. Exemplul oficial pentru 1.000 lei utilizați la POS și rambursați în următoarea perioadă arată total 1.059 lei și DAE 85,04%. Perioada 1-5 este fereastra de plată, nu o grație gratuită. Verifică oferta individuală înainte de semnare.
Care este suma minimă de plată?
Pagina oficială spune că minimul este 20% din obligația totală, calculată la 1 ale lunii, fără a depăși totalul datorat. Aceasta nu este o rată fixă. Dacă plătești numai minimul, soldul rămas continuă și poate purta o dobândă mai mare. Cere un exemplu în lei pentru limita ta înainte să activezi cardul.
Cât este dobânda AXI Card?
Oferta pornește de la 0,19% pe zi sau 5,9% pe lună, cu DAE orientativă 85,04% în exemplul favorabil. Un FAQ afișează maximum 0,29% pe zi, însă pagina plății minime spune 0,65% pe zi după plata minimului. Din cauza conflictului, numai SECCI și contractul tău pot confirma rata aplicabilă.
Pot retrage numerar fără comision?
Tariful AXI afișează 0 pentru retrageri ATM în România și EEC, dar 12 lei în afara EEC. Retragerea de numerar la POS-ul altei instituții costă 1% în România/EEC și mai mult în afara EEC. Operatorul ATM sau conversia valutară poate adăuga propriul cost, deci verifică ecranul înainte de confirmare.
AXI Card verifică Biroul de Credit?
Da. Pagina de eligibilitate și politica de date spun că AXI consultă Biroul de Credit și poate utiliza FICO pentru evaluarea bonității. Un istoric negativ nu produce o aprobare garantată și nici nu dovedește automat refuzul. Venitul, datoriile curente, gradul de îndatorare și datele confirmate influențează decizia și limita oferită.
Cum închid AXI Card?
Pagina de aplicare spune că trebuie să ai obligațiile integral achitate și să trimiți cererea de închidere împreună cu cardul fizic prin poștă sau curier. Cere formularul și soldul de lichidare la 031 9033 sau prin e-mail, păstrează dovada expedierii și solicită confirmare scrisă că atât creditul, cât și serviciile de plată sunt închise.
Transparență editorială
Despre această recenzie
Află cine a realizat verificarea, ce s-a schimbat și ce surse au fost consultate.
Despre autor și metodă
Stelian Lăcustă este editorul de conținut al recenziei. Această verificare a inclus oferta, tarifele, documentele EPS, începutul aplicației, registrele BNR, legislația și un set public de opinii de opinii. Nu am introdus date personale, nu am solicitat credit, nu am făcut identificare biometrică și nu am testat aprobarea, livrarea, tranzacțiile sau suportul uman.
Ce am actualizat
18.08.2026: recenzie creată; verificate creditorul și emitentul, ambele registre BNR, oferta, limita, dobânzile, plata minimă, grația, tarifele ATM/POS, aplicația fără date personale, opiniile și linkurile interne. Am păstrat explicit conflictul oficial 0,29%/zi față de 0,65%/zi.
Surse verificate
Documentele și paginile consultate pentru verificarea acestei recenzii:
- AXI Card: oferta curentă
- AXI Card: produs și mecanism revolving
- AXI Card: dobândă
- AXI Card: suma minimă datorată
- AXI Card: tarife
- AXI Card: Termenii Easy Payment Services
- AXI Card: eligibilitate
- AXI Card: aplicare
- AXI Card: plata obligațiilor
- AXI Card: politica de confidențialitate
- AXI Card: contact
- BNR: Registrul General IFN active
- BNR: Registrul Special IFN active
- Legea nr. 243/2024: Portal Legislativ
- OUG nr. 50/2010: Portal Legislativ
- ScoreRise: Axi Finance IFN S. A.
- App Store România: AXI RO
- Reclamații Bănci: AXI Card
- CSALB: negocieri IFN
- ANPC: Legea 243/2024
Notă editorială: Informațiile sunt valabile la data verificării și nu este consultanță financiară sau juridică. Oferta finală, eligibilitatea, costurile și consecințele întârzierii sunt cele din SECCI și contractul furnizat solicitantului.