
Verdict pe scurt
Merită iCredit?
iCredit primește 2,8 din 5. Este relevant când numerarul, consultantul sau alegerea dintre rate săptămânale și lunare contează mai mult decât cel mai mic cost. Cele trei produse acoperă nevoi diferite, iar rețeaua fizică poate ajuta un solicitant care nu vrea doar automatizare.
Poate fi potrivit dacă
- vrei numerar sau bani pe card, contact cu un consultant și un produs cu rate săptămânale ori lunare, în funcție de profil.
- persoane cu venit verificabil care înțeleg frecvența ratelor și pot achita fără rostogolirea datoriei.
Nu este potrivit dacă
- bugetul este strâns, plata săptămânală te încurcă sau ai acces la o ofertă bancară mult mai ieftină. Costurile observate, contradicțiile de pagină și istoricul de suspendări impun prudență.
Ai grijă la: totalul de plată, ritmul săptămânal și istoricul de conformitate. BNR consemnează două suspendări temporare ale creditării, ambele ridicate ulterior.
Alternativă: pentru termen lung compară Credex, iar pentru o sumă mică pe zile verifică HoraCredit.
Oferta verificată
Condiții iCredit pe scurt
Valorile sunt orientative și datate. Oferta personalizată din SECCI și contract este cea care contează.
- iCredit
- 800–8.000 lei, rate săptămânale; exemplul public este 1.000 lei pe 34 săptămâni.
- iCredit Pensionar
- Până la 8.000 lei, rate lunare, buletin și talon de pensie.
- iCredit VIP
- 2.000–15.000 lei, rate săptămânale, de la 45 săptămâni.
- Vârstă
- Minimum 18 ani; pagina generală menționează maximum 75 ani la primul credit și 85 ani ulterior.
- Venit
- Venit înregistrat la ANAF sau pensie; termenii online acceptă salariu, pensie, indemnizație ori alte venituri verificate.
- Aplicare
- Formular web sau telefon, apoi cont și verificări pentru fluxul complet online.
- Banii
- Numerar ori card; pagina de produs spune maximum 24 ore, termenii la distanță spun până la 2 zile lucrătoare bancare.
- Weekend
- Formularul este accesibil, dar nu am găsit o promisiune clară de analiză și plată în weekend.
- Cost
- Depinde de produs; exemplele publice și calculatorul afișează DAE fixă și totalul.
- BNR
- RG-PJR-41-110269 și RS-PJR-41-110105, ambele din 05.07.2019.
Metodologie comparabilă
Nota noastră, defalcată
Aplicăm ponderile din metodologia recenziilor: costuri și transparență 40%, iar viteza, flexibilitatea, aplicarea și reputația câte 15%.
Costuri și transparență
40% din scor 2,4/5Calculatorul arată DAE și totalul, dar costul observat se apropie de dublul sumei, iar pagina Pensionar contrazice calculatorul privind termenul minim.
Viteza deciziei și plății
15% din scor 3,0/5Marketingul spune maximum 24 ore, însă termenii permit până la 2 zile lucrătoare bancare pentru bani.
Flexibilitatea produsului
15% din scor 4,0/5Trei variante, numerar sau card, rate săptămânale ori lunare și interacțiune online sau la sediu.
Experiența de aplicare
15% din scor 3,0/5Intrarea cere doar nume și telefon, dar fluxul complet include cont, SMS, documente și verificări.
Reputație și conformitate
15% din scor 2,0/5Înregistrarea este activă, însă două suspendări BNR și sancțiunea ANSPDCP cântăresc serios.
Scor ponderat: 2,76, rotunjit la 2,8/5.
Ce am verificat direct
Cum am testat iCredit
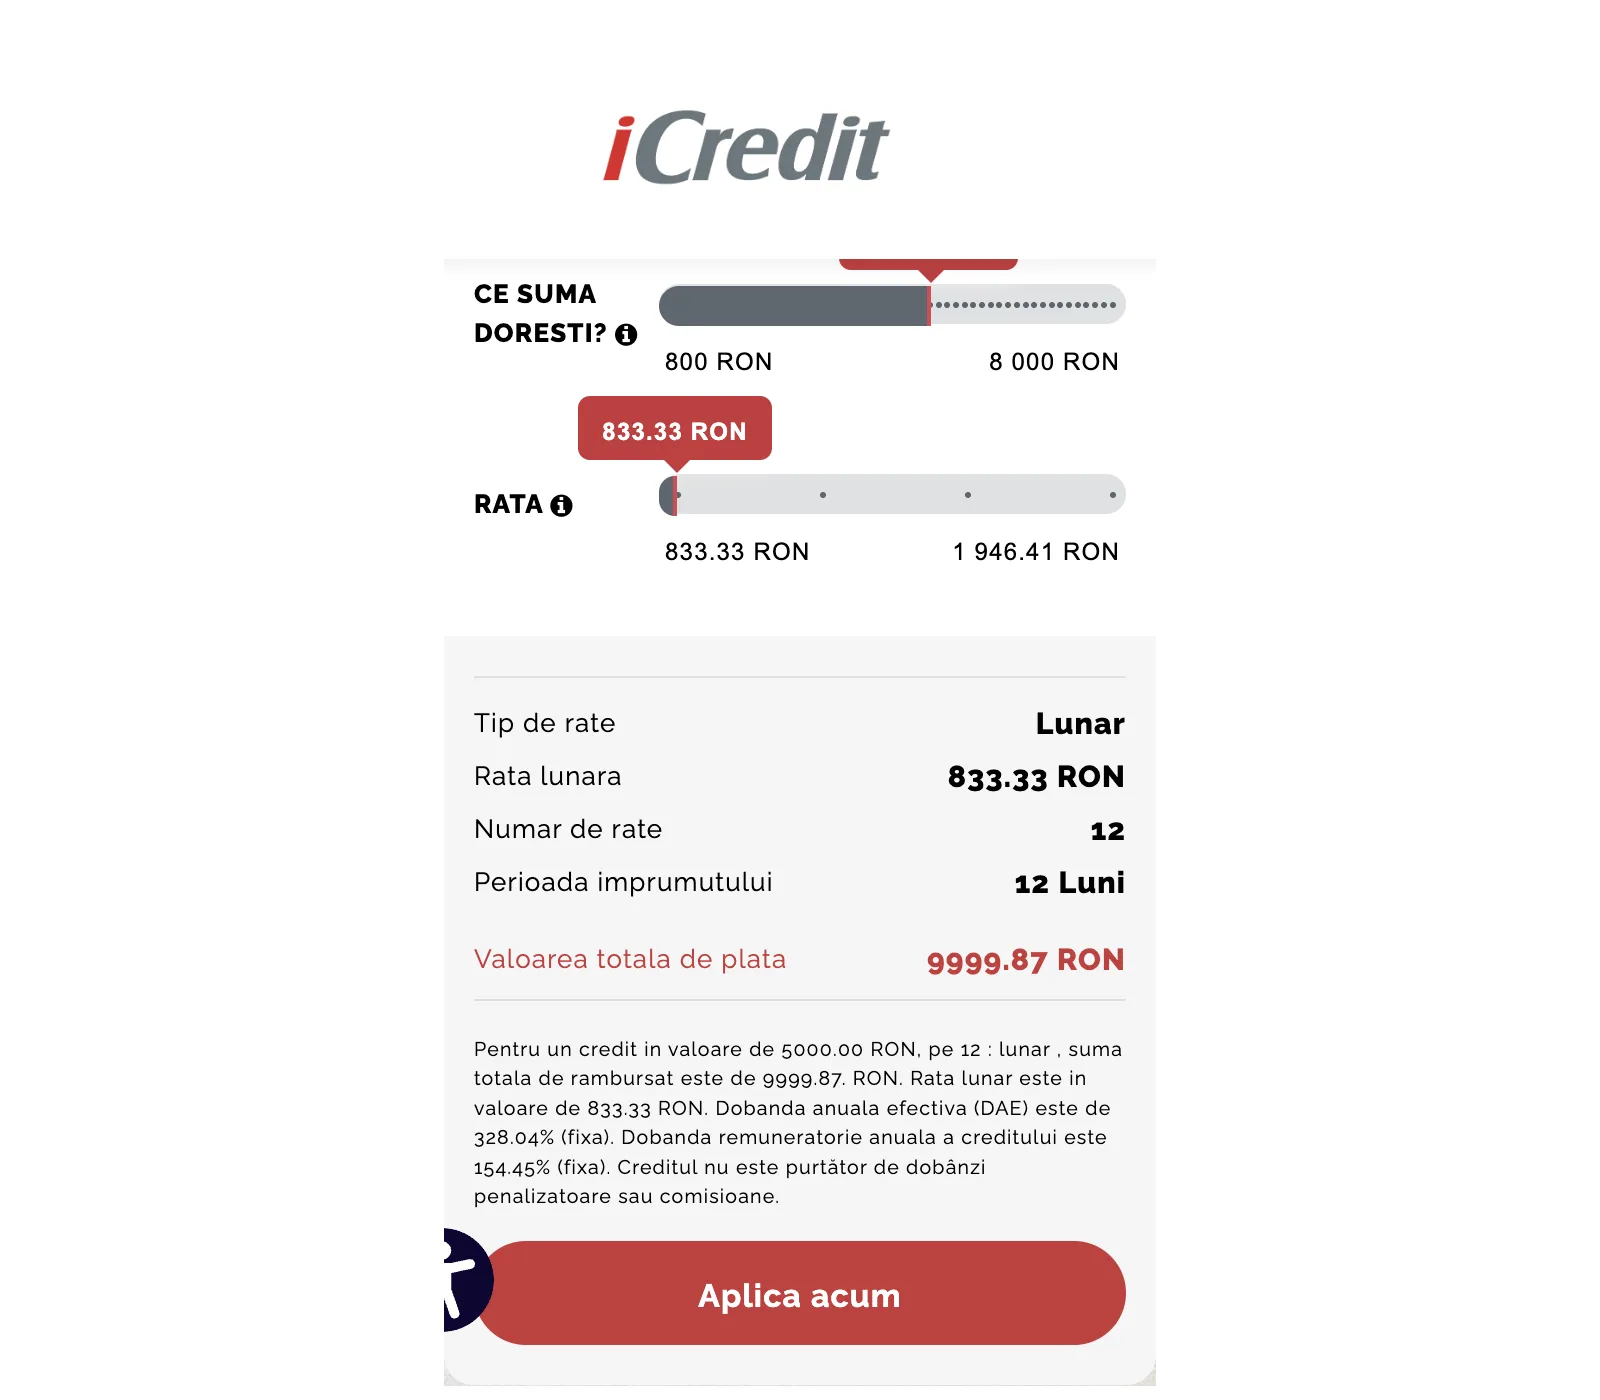
Pe 18 august 2026 am folosit comenzile calculatorului live, presetat pe iCredit Pensionar, și am salvat trei configurații. Am deschis cererea iCredit, unde primul ecran solicita nume, telefon și acceptarea termenilor. Ne-am oprit fără date personale, cont, SMS, verificare ANAF, consimțământ pentru Biroul de Credit sau semnare.
Nu am solicitat aprobarea și nu am împrumutat bani. Formularul de contact cere date personale și identificator, așa că nu am trimis o întrebare și nu evaluăm răspunsul uman. Confirmăm calculatorul și începutul fluxului, nu viteza reală de decizie sau plată.
Impactul în lei
Dobândă, DAE și costuri
Scenariul standard de 1.000 lei pe 3 luni nu era disponibil. Calculatorul a oferit minimum 4 luni, deși pagina iCredit Pensionar spune "De la 6 luni". Este o contradicție de interfață, nu o condiție pe care o generalizăm.
| Scenariu observat | Rată | DAE | Dobândă anuală | Total de plată |
|---|---|---|---|---|
| 1.000 lei, 4 luni | 409,29 lei/lună | 1.155,07% | 281,20% fixă | 1.637,14 lei |
| 5.000 lei, 12 luni | 833,33 lei/lună | 328,04% | 154,45% fixă | 9.999,87 lei |
| 8.000 lei, 12 luni | 1.333,33 lei/lună | 328,04% | 154,45% fixă | 15.999,79 lei |
Note de verificare
Acestea sunt citiri ale produsului Pensionar la 18 august 2026, nu ofertă contractuală.
Pentru iCredit clasic, exemplul public este 1.000 lei pe 34 săptămâni, total 1.999,90 lei și DAE 950,20%. Pentru VIP, exemplul este 8.000 lei pe 80 săptămâni, total 15.998,85 lei și DAE 177,76%.
Compară doar aceeași sumă și durată în calculatorul DAE.
Legea nr. 243/2024 plafonează în general DAE la rata facilității de creditare BNR plus 27 puncte procentuale. Pentru credite de maximum 25.000 lei se aplică excepția pe cost zilnic: 1% până la 5.000 lei, 0,8% între 5.001 și 10.000 lei, 0,6% între 10.001 și 25.000 lei, iar totalul nu poate depăși dublul creditului. Încadrarea legală nu face produsul ieftin.
Înainte să începi
Aplicarea, pas cu pas
Alegi produsul corect. iCredit, Pensionar și VIP au plafoane, ritmuri și exemple diferite.
Trimiți datele de contact. Ecranul public cere nume, telefon și acceptarea termenilor.
Creezi contul online. Termenii cer nume, CNP, telefon, e-mail și parolă, apoi confirmări prin e-mail și SMS.
Permiți analiza. Pot fi cerute buletin, selfie și dovadă de venit, plus acorduri ANAF și Biroul de Credit.
Citești SEF și alegi momentul semnării. Poți semna pe loc sau folosi perioada descrisă în termenii la distanță.
Semnezi prin cod SMS și primești banii. Numerarul se ridică din birou, iar plata pe card poate dura până la două zile lucrătoare bancare.
Eligibilitate, documente și motive de refuz
Pentru fluxul la distanță ai nevoie de minimum 18 ani, cetățenie română, reședință permanentă, cel puțin o lună de vechime în muncă sau un cupon de pensie și card în lei dacă alegi plata pe card. Pagina generală extinde limita la 75 ani pentru primul credit și la 85 ani de la al doilea.
"Doar cu buletinul" nu descrie corect analiza. iCredit poate solicita dovada venitului, selfie și documente suplimentare, iar gradul de îndatorare pentru produsul la distanță nu poate depăși 40%. Creditorul poate respinge cererea chiar dacă cerințele de bază sunt îndeplinite sau poate revizui suma dacă bonitatea scade.
Dacă întârzii, nu te baza pe o discuție verbală. O relatare publică descrie raportarea la Biroul de Credit după o presupusă amânare convenită cu agentul; este o acuzație individuală, nu un fapt generalizat. Cere orice soluție în scris și păstrează dovada.
Balanța produsului
Avantaje și dezavantaje
Avantaje 5 puncte
- Trei produse distincte pentru rate săptămânale, lunare și sume până la 15.000 lei.
- Opțiune de numerar ori card pentru contractarea la distanță.
- Calculatorul afișează rata, DAE, dobânda și totalul.
- Rate fixe în exemplele publice, fără comisioane în acele exemple.
- Rețea fizică și consultant, utile dacă nu vrei un flux exclusiv digital.
Dezavantaje 6 puncte
- Cost foarte ridicat: 5.000 lei pe 12 luni ajungeau la 9.999,87 lei.
- Ratele săptămânale pot fi greu de potrivit cu un salariu lunar.
- Pagina Pensionar spune minimum 6 luni, dar calculatorul a permis 4 luni.
- Promisiunea de 24 ore coexistă cu termenul contractual de până la 2 zile lucrătoare bancare.
- BNR consemnează două suspendări temporare ale creditării, ridicate în 2024 și 2026.
- ANSPDCP raportează amenzi definitive de 25.000 lei pentru raportări nelegale istorice la Biroul de Credit.
Semnale publice, cu limite
Ce spun utilizatorii
Am citit 30 de recenzii de pe primele șase pagini ScoreRise, la 18 august 2026. Platforma declară utilizatori autentificați cu relație actuală sau anterioară, iar pagina întâi afișa 3,88/5 și 38 de pagini. Acest 3,88/5 este scorul platformei, nu nota noastră editorială de 2,8/5.
Temele pozitive au fost seriozitatea, amabilitatea, explicațiile și accesul rapid. Temele negative au vizat dobânda mare, ratele săptămânale, diferențe percepute între discuție și rezultat și raportarea la Biroul de Credit.
Am consultat separat trei surse orientate spre reclamații, despre raportare, presupuse amenințări și notificări la ușă. Sunt relatări individuale, vechi sau neverificate judiciar, deci nu descriu clientul mediu. Setul de opinii este auto-selectat, nu sondaj reprezentativ. Nu extrapolăm aceste opinii la întreaga bază de clienți.
Compară înainte să semnezi
Cum se compară cu alternativele
Vrei termen lung și rată lunară? Credex afișează orientativ până la 30.000 lei și 59 luni. Compară oferta personalizată și banca, mai ales la sume mari.
Vrei o sumă mică pentru câteva zile? HoraCredit este poziționat la 100–5.000 lei pe 1–30 zile. Un termen mai scurt nu garantează cost mai mic.
Vrei să vezi mai multe profiluri? Folosește pagina de împrumuturi urgente, apoi verifică DAE, totalul și metoda plății direct la creditor. Nu compara iCredit VIP cu un microcredit pe zile doar după plafon, fiind produse construite diferit. Verifică totalul înainte de orice alegere.
Licență și protecție
Este iCredit sigur?
iCredit: RG-PJR-41-110269 și RS-PJR-41-110105, ambele din 05.07.2019.
BNR listează EASY ASSET MANAGEMENT IFN S. A., CUI 28042464, J2011001680407, în Registrul General cu RG-PJR-41-110269/05.07.2019 și în Registrul Special cu RS-PJR-41-110105/05.07.2019. Verifică singur entitatea în ambele registre, nu doar marca.
Rândul BNR arată suspendări ale creditării între 7 mai și 7 octombrie 2024, respectiv 9 aprilie și 8 mai 2026; activitatea era activă la verificare. ANSPDCP consemnează separat sancțiuni definitive istorice de 25.000 lei.
Pentru probleme, reclamă în scris la iCredit, apoi poți sesiza ANPC; pentru date personale, ANSPDCP.
Concluzie
Verdictul nostru
iCredit primește 2,8 din 5. Este relevant când numerarul, consultantul sau alegerea dintre rate săptămânale și lunare contează mai mult decât cel mai mic cost. Cele trei produse acoperă nevoi diferite, iar rețeaua fizică poate ajuta un solicitant care nu vrea doar automatizare.
Cel mai potrivit pentru: persoane cu venit verificabil care înțeleg frecvența ratelor și pot achita fără rostogolirea datoriei.
Evită-l dacă: bugetul este strâns, plata săptămânală te încurcă sau ai acces la o ofertă bancară mult mai ieftină. Costurile observate, contradicțiile de pagină și istoricul de suspendări impun prudență.
Înainte de SMS-ul final, citește SEF, totalul, DAE și efectele întârzierii.
Răspunsuri rapide
Întrebări frecvente despre iCredit
Cât pot împrumuta de la iCredit?
iCredit clasic afișează 800–8.000 lei, Pensionar până la 8.000 lei, iar VIP între 2.000 și 15.000 lei. Plafonul nu este o promisiune de aprobare. Suma oferită depinde de venit, gradul de îndatorare, bonitate și documentele cerute în analiză.
În cât timp primesc banii?
Paginile produselor promovează maximum 24 de ore, dar termenii creditului la distanță prevăd până la două zile lucrătoare bancare pentru numerar sau card. Noi nu am depus o cerere și nu am măsurat timpul. Nu presupune plată în weekend fără confirmare scrisă.
Pot aplica numai cu buletinul?
Nu în sens literal. Buletinul este important, însă iCredit poate cere dovadă de venit, selfie și documente suplimentare. Fluxul online include cont, telefon și e-mail confirmate, acorduri ANAF și Biroul de Credit, SEF și semnare prin SMS. Pensionarii trebuie să pregătească și talonul de pensie.
Ce produs are rate lunare?
iCredit Pensionar are rate lunare și plafon public de 8.000 lei. iCredit clasic și VIP folosesc rate săptămânale. Verifică frecvența înainte de semnare, deoarece o rată săptămânală nu se compară direct cu una lunară și poate crea patru sau cinci scadențe într-o lună.
Pot rambursa anticipat?
Da. OUG nr. 50/2010 îți dă dreptul la rambursare anticipată totală sau parțială. La dobândă fixă, compensația este plafonată la 1% dacă mai este peste un an și la 0,5% dacă mai este cel mult un an. Cere în scris suma exactă de închidere și confirmarea stingerii.
Ce fac dacă nu pot plăti rata?
Contactează imediat iCredit în scris și cere o soluție documentată. Nu te baza doar pe discuția cu agentul, deoarece o relatare publică descrie un conflict privind o amânare verbală și raportarea la Biroul de Credit. Păstrează cererea, răspunsul și dovada plăților; dacă răspunsul nu rezolvă problema, sesizează ANPC.
iCredit este înscris la BNR?
Da. EASY ASSET MANAGEMENT IFN S. A., compania care operează iCredit, apare în registrele General și Special active ale BNR.
Transparență editorială
Despre această recenzie
Află cine a realizat verificarea, ce s-a schimbat și ce surse au fost consultate.
Despre autor și metodă
Stelian Lăcustă este editorul de conținut al recenziei.
Verificarea a inclus calculatorul live, cele trei produse și primul ecran al aplicației.
Am controlat separat termenii, registrele BNR și legislația.
Setul de opinii de opinie a cuprins 30 de intrări ScoreRise.
nu am luat un credit, nu am folosit identitate fictivă și nu am evaluat un răspuns uman.
Ce am actualizat
18.08.2026: recenzie creată; produse separate, trei scenarii de calculator capturate, flux public și registre BNR verificate, inclusiv suspendările ridicate; legislație, sancțiune ANSPDCP și 30 de opinii publice analizate.
Surse verificate
Documentele și paginile consultate pentru verificarea acestei recenzii:
- iCredit homepage and calculator
- iCredit weekly product
- iCredit Pensionar product
- iCredit VIP product
- iCredit distance-credit terms
- iCredit FAQ
- BNR General active register
- BNR Special active register
- Legea nr. 243/2024
- OUG nr. 50/2010
- ScoreRise Easy Asset reviews
- ANSPDCP final sanctions
- Reclamații Bănci reporting account
- Reclamații Bănci employee allegation
- Avocatnet iCredit forum account
- iCredit public application start
- iCredit contact page
- iCredit legal and complaint information
Notă editorială: Informațiile sunt valabile la data verificării și nu este consultanță financiară sau juridică. Oferta finală este cea din SEF și contract. Împrumută numai pentru o nevoie clară și doar dacă rata rămâne suportabilă într-o lună dificilă.