
Refinanțarea înseamnă că iei un credit nou pentru a stinge unul sau mai multe credite existente. Poți obține o singură rată, o dobândă mai bună sau o perioadă diferită, dar o rată lunară mai mică nu garantează automat că vei plăti mai puțin în total.
Înainte să accepți o ofertă, răspunde la trei întrebări: cât mai ai de rambursat, cât te costă noul credit cu totul și până când vei rămâne dator. Aceste trei cifre spun mai mult decât rata promovată.
Ce este refinanțarea, explicată simplu
Într-o refinanțare, noul creditor achită creditul vechi, iar tu începi un contract nou. Din acel moment, plătești ratele către noul creditor, în condițiile noului contract.
Poți refinanța un singur împrumut sau poți reuni mai multe obligații. De exemplu, un credit de nevoi personale, soldul unui card de credit și o linie de credit pot ajunge într-o singură rată, dacă instituția acceptă toate produsele și profilul tău se încadrează.
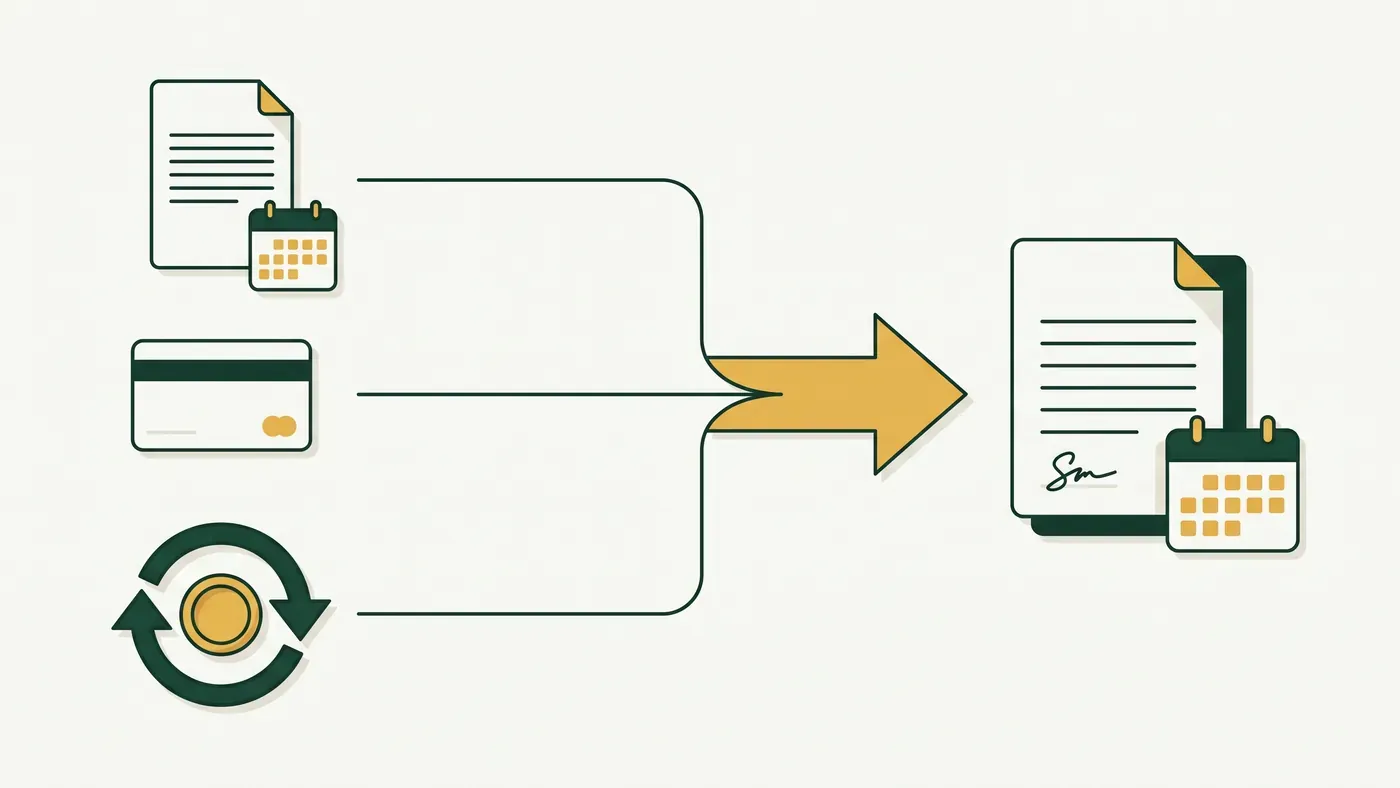
Creditele vechi sunt închise, iar tu rămâi cu noul contract și noul grafic de plată.
Ce se poate schimba:
- rata lunară;
- dobânda și DAE;
- durata rămasă;
- data scadenței;
- numărul de credite pe care le urmărești;
- creditorul și regulile contractului.
Ce nu dispare este datoria. Ea este mutată într-un produs nou, iar uneori poate crește dacă adaugi o sumă suplimentară sau prelungești mult perioada.
Refinanțare, restructurare sau consolidare
Termenii sunt apropiați, dar nu descriu exact același lucru.
| Soluție | Contract nou | Ce se întâmplă | Obiectiv frecvent |
|---|---|---|---|
| Refinanțare | Da | Un credit nou îl stinge pe cel vechi | Cost sau rată mai bună |
| Restructurare | Nu, de regulă | Creditorul actual modifică plata existentă | Depășirea unei dificultăți temporare |
| Consolidare | Da, de regulă | Mai multe datorii devin una singură | O rată mai ușor de urmărit |
Refinanțarea
Este potrivită când găsești o ofertă nouă care îți îmbunătățește situația în mod măsurabil. Poate veni de la altă instituție sau, în unele cazuri, de la creditorul actual.
Restructurarea
Restructurarea se discută cu instituția la care ai deja creditul. Poate însemna o perioadă mai lungă, o amânare, rate reduse temporar sau altă adaptare. Nu este o reducere garantată a costului. Uneori rezolvă presiunea lunară, dar mărește suma plătită până la final.
Consolidarea
Consolidarea pune mai multe solduri într-un singur credit. Avantajul principal este organizarea. Economia apare doar dacă noul cost total este mai mic decât costurile rămase ale datoriilor vechi.
Când poate merita refinanțarea
Dacă întrebarea ta este când poți începe demersurile, vezi după cât timp poți refinanța. Ghidul separă momentul depunerii cererii de momentul în care schimbarea poate avea sens financiar.
Refinanțarea are sens când produce un rezultat concret, nu doar un contract cu un nume nou.
Obții un cost total mai mic
Compară DAE și suma totală de rambursat pentru aceeași sumă și aceeași durată. Dacă noua ofertă stinge soldul actual, acoperă taxele mutării și tot te lasă cu o economie clară, refinanțarea poate fi justificată.
Transformi mai multe rate într-una singură
O singură scadență este mai simplu de urmărit decât trei sau patru. Totuși, confortul administrativ nu trebuie cumpărat cu un cost disproporționat. Calculează întâi totalul.
Reduci o rată care apasă bugetul
O rată mai mică poate crea spațiu pentru cheltuielile esențiale și pentru un fond de rezervă. Verifică însă de unde vine reducerea. Dacă este obținută doar prin adăugarea mai multor ani, vei plăti dobândă mai mult timp.
Condițiile creditului actual nu te mai ajută
Poate vrei o rată fixă, posibilitatea de rambursare anticipată mai simplă sau un produs fără anumite comisioane. Aceste beneficii pot conta, dar trebuie evaluate împreună cu prețul.
Când o rată mai mică te poate costa mai mult
Rata lunară este ușor de observat și ușor de folosit în reclamă. Costul total este cifra care arată dacă oferta te ajută cu adevărat.
Exemplu ipotetic: mai ai de plătit 12.000 lei într-un an, iar costul rămas al creditului este 1.200 lei. Totalul rămas ar fi 13.200 lei.
| Variantă | Rată lunară aproximativă | Durată | Total de rambursat |
|---|---|---|---|
| Păstrezi creditul actual | 1.100 lei | 12 luni | 13.200 lei |
| Refinanțezi pe termen scurt | 900 lei | 15 luni | 13.500 lei |
| Refinanțezi pe termen lung | 500 lei | 30 luni | 15.000 lei |
A doua variantă îți reduce rata cu 200 lei, dar costă cu 300 lei mai mult. A treia pare mult mai ușoară lunar, însă adaugă 1.800 lei la total și te ține dator încă un an și jumătate.
Exemplul nu reprezintă oferta unui creditor real. Rolul lui este să arate de ce trebuie comparate împreună rata, durata și suma totală.
Ce costuri pui în același calcul
Începe cu soldul de închidere al creditului actual. Nu îl confunda cu suma împrumutată inițial și nici cu totalul tuturor ratelor viitoare. Cere creditorului o valoare actualizată pentru data la care ar urma să aibă loc rambursarea.
Apoi notează:
- dobânda și costurile care au rămas la creditul actual;
- DAE și suma totală de rambursat pentru creditul nou;
- comisionul de analiză sau administrare, dacă există;
- costul unei asigurări obligatorii;
- costurile de transfer ori de închidere, dacă se aplică;
- compensația pentru rambursare anticipată, acolo unde legea și contractul o permit.
Pentru creditele de consum, OUG 50/2010 îți recunoaște dreptul de a rambursa anticipat oricând. La dobânda fixă poate exista o compensație limitată, în anumite condiții, iar pentru unele situații, inclusiv perioadele cu dobândă variabilă, legea exclude compensația. Cere calculul exact în scris înainte să semnezi noul contract.
Dacă DAE nu îți este familiară, citește ghidul Ce este DAE și testează ofertele în calculatorul DAE.
Cum verifici în 5 pași dacă merită
- Cere soldul de închidere și graficul actualizat. Ai nevoie de o fotografie corectă a datoriei de azi.
- Calculează ce ai mai plăti dacă nu schimbi nimic. Adună principalul, dobânda și costurile rămase.
- Cere oferta nouă și formularul SECCI. În documentul precontractual găsești DAE, ratele, costul total și condițiile importante.
- Compară aceeași sumă pe aceeași perioadă. Dacă schimbi durata, separă economia lunară de diferența de cost total.
- Scade toate costurile mutării. Economia netă este avantajul rămas după comisioane, asigurări și eventuale costuri de rambursare anticipată.
Poți folosi și calculatorul de rată lunară, dar tratează rezultatul ca simulare. Oferta personalizată și documentul SECCI sunt cele care contează înainte de semnare.
Ce documente poate cere noul creditor
Lista diferă în funcție de instituție și de tipul creditului, însă te poți pregăti cu:
- actul de identitate;
- dovada sau acordul de verificare a venitului;
- contractele și graficele creditelor existente;
- soldurile de închidere;
- extrase relevante, dacă sunt cerute;
- acordurile pentru verificarea istoricului de credit.
Refinanțarea este o cerere nouă de credit. Instituția îți analizează venitul, obligațiile, istoricul de plată și propriile criterii. Faptul că ai achitat corect creditul actual ajută, dar nu garantează aprobarea.
Pe scurt: când merită
Refinanțarea merită când noul credit îți aduce o economie netă clară sau rezolvă o presiune reală din buget fără să ascundă un cost disproporționat într-o durată mai lungă. Nu decide după rată. Decide după costul total, data ultimei plăți și condițiile pe care le poți respecta.
Dacă vrei să vezi opțiunile și criteriile uzuale, continuă cu pagina despre refinanțarea creditelor. Pentru o strategie de reducere a mai multor datorii, poți folosi planul de rambursare.
Întrebări frecvente
Ce înseamnă refinanțarea unui credit?
Înseamnă înlocuirea unuia sau mai multor credite existente cu un credit nou. Noul creditor achită soldul acceptat, iar tu rambursezi noul împrumut în condițiile noului contract.
Pot refinanța mai multe credite în același timp?
Da, dacă produsul permite consolidarea lor și dacă te încadrezi în analiza creditorului. Cere confirmarea exactă pentru fiecare tip de datorie, mai ales pentru carduri și linii de credit.
Refinanțarea îmi afectează istoricul de credit?
Cererea poate genera o verificare, iar închiderea creditului vechi și apariția celui nou pot fi raportate. Refinanțarea nu este în sine un eveniment negativ. Contează să plătești noul credit la timp și să eviți multe cereri trimise într-o perioadă scurtă.
Pot refinanța dacă am întârzieri?
Poți depune o cerere, dar o restanță activă poate reduce mult șansele de aprobare. Discută întâi cu creditorul actual despre achitare sau restructurare și verifică situația din Biroul de Credit.
Este mai bine să refinanțez la aceeași bancă?
Nu există un răspuns universal. Oferta creditorului actual poate fi mai simplă administrativ, dar trebuie comparată cu alternativele prin DAE, cost total, durată și flexibilitate. Alege rezultatul mai bun, nu instituția mai familiară.