
Îți poți verifica datele din Biroul de Credit prin canalul oficial și poți primi documentul numit Situația Înscrierii. Este o cerere de acces la propriile date, nu o cerere nouă de credit, deci verificarea făcută de tine nu este același lucru cu interogarea realizată de un creditor când aplici.
Folosește doar site-ul oficial birouldecredit.ro. Nu introduce CNP-ul, seria actului sau codurile primite prin SMS pe pagini care promit „ștergerea instantă” a istoricului.
Ce primești în Situația Înscrierii
Documentul îți arată datele personale prelucrate în sistem și te ajută să verifici dacă informațiile sunt corecte și actualizate. În funcție de situația ta, poți găsi:
- date de identificare;
- instituțiile care au transmis informații;
- credite solicitate, active sau închise;
- solduri, stări și evenimente din derularea creditelor;
- restanțe raportate și actualizările lor;
- relații în care apari drept codebitor sau garant;
- interogările efectuate de participanți;
- FICO Score de la Biroul de Credit, dacă este furnizat împreună cu situația.
Biroul de Credit nu decide dacă primești împrumutul. Instituția la care aplici folosește raportul împreună cu venitul, gradul de îndatorare și propriile reguli. Pentru rolul complet al bazei de date, citește Ce este Biroul de Credit.
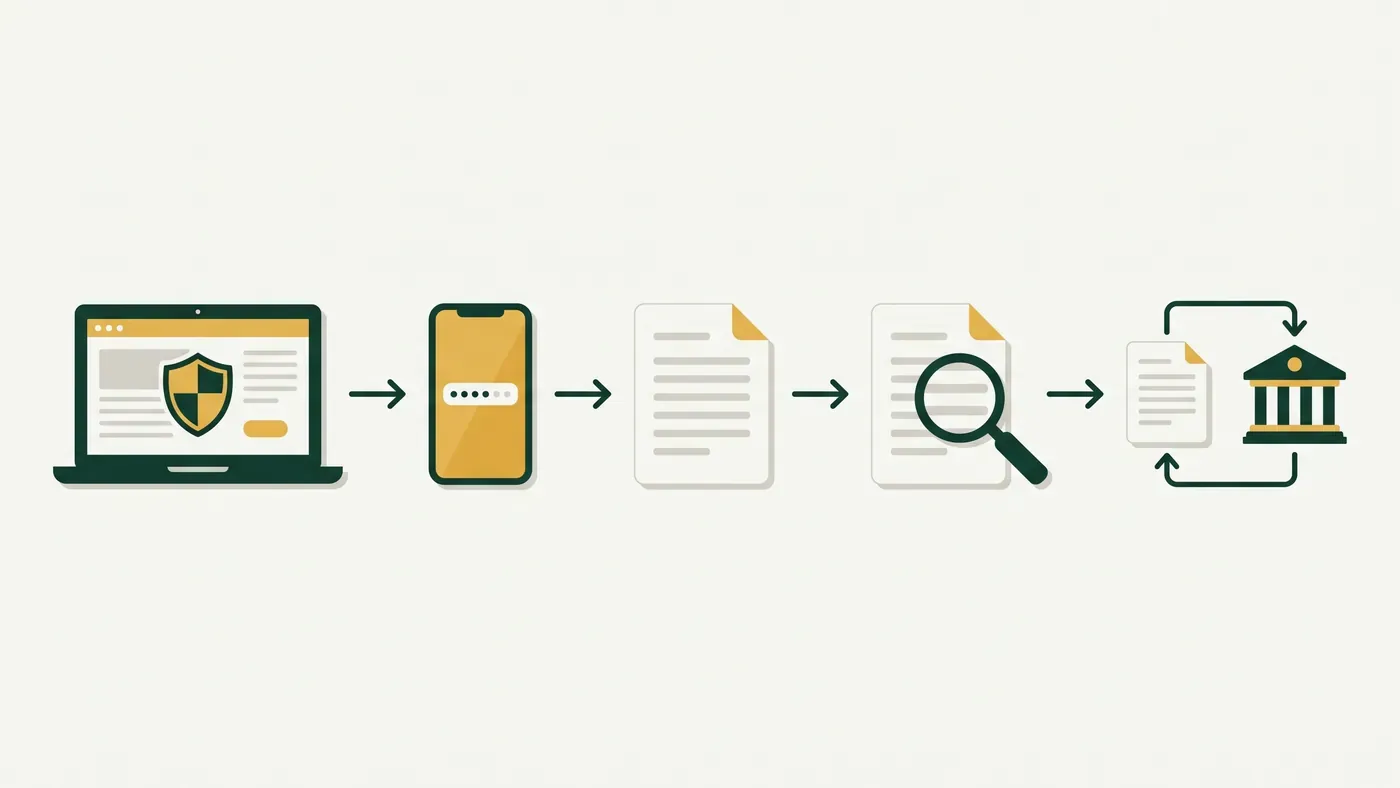
Intri pe canalul oficial, îți confirmi identitatea, verifici raportul și trimiți corecția instituției care a raportat datele.
Cum soliciți raportul online, pas cu pas
Fluxul poate primi ajustări de interfață, dar dreptul și canalele oficiale rămân cele descrise de Biroul de Credit. Nu te baza pe capturi vechi găsite pe forumuri.
1. Intră pe domeniul oficial
Scrie direct adresa birouldecredit.ro și caută zona de acces securizat pentru persoanele vizate. Verifică domeniul înainte să introduci date.
O pagină intermediară, o reclamă sau un „consultant” care cere bani pentru simpla accesare a raportului nu este portalul oficial. Închide pagina dacă adresa este diferită, conexiunea nu este securizată sau ți se solicită parola unui cont bancar.
2. Creează contul sau autentifică-te
Pentru acces securizat trebuie să te înregistrezi cu un cod de înrolare. Potrivit întrebărilor frecvente oficiale, una dintre opțiuni este să introduci CNP-ul pe site și să alegi un număr de telefon deja transmis în sistem de un participant. Codul unic este trimis prin SMS la numărul ales.
Dacă nu mai ai acces la numărul afișat sau acesta lipsește, Biroul de Credit descrie și alte variante: obținerea codului prin poștă, în baza unei cereri și a documentelor cerute, ori personal de la un participant care este creditor sau potențial creditor.
3. Confirmă identitatea
Codul de înrolare și verificările suplimentare protejează un document care conține date financiare sensibile. Nu trimite codul altcuiva și nu permite unei persoane necunoscute să creeze contul în numele tău.
Dacă alegi cererea printr-un participant, identificarea se poate face personal, pe baza unui act valabil, sau prin canalul electronic oferit de acea instituție. Pentru cererea trimisă direct prin poștă se aplică cerințele publicate în formularul oficial.
4. Solicită Situația Înscrierii
După autentificare, alege exercitarea dreptului de acces și solicită Situația Înscrierii. Biroul de Credit o poate comunica direct în portal sau prin e-mail, în funcție de opțiunea disponibilă și aleasă.
Poți cere accesul și printr-un participant, personal sau electronic, ori prin scrisoare adresată Biroului de Credit. Pentru scrisoare există un formular oficial, iar răspunsul se transmite prin poștă recomandată.
Conform Regulamentului general privind protecția datelor, comunicările și măsurile pentru exercitarea dreptului de acces sunt, în principiu, gratuite. O taxă rezonabilă poate apărea numai în situațiile excepționale prevăzute pentru cereri vădit nefondate sau excesive.
5. Descarcă și protejează documentul
Salvează fișierul pe dispozitivul tău, nu pe un calculator public. Nu îl trimite integral pe grupuri, forumuri sau către firme care promit credite garantate. Dacă ai nevoie de ajutor, ascunde CNP-ul, adresa, numerele contractelor și alte identificatoare înainte să arăți un fragment.
Biroul de Credit indică un termen de răspuns de până la o lună de la înregistrarea cererii de acces. În portal, documentul poate fi disponibil mai repede, dar nu trata viteza drept termen garantat.
Cum citești raportul fără jargon
Parcurge documentul credit cu credit. Nu te opri doar la scor.
| Secțiune | Ce înseamnă | Ce verifici |
|---|---|---|
| Participant | Instituția care a transmis datele | Denumirea și relația ta cu ea |
| Produs de credit | Tipul obligației raportate | Dacă îl recunoști și dacă este activ sau închis |
| Sold și stare | Valoarea și situația creditului la actualizare | Dacă plata sau închiderea recentă apare corect |
| Restanță | Întârzierea transmisă de creditor | Suma, perioada și dacă figurează achitată |
| Ultima actualizare | Data celei mai recente informații | Dacă raportul reflectă evenimentele recente |
| Interogări | Consultări făcute de participanți | Dacă recunoști cererile și instituțiile |
| FICO Score | Indicator între 300 și 850, când este furnizat | Valoarea și motivele principale care au influențat-o |
Soldul nu se actualizează în timp real
O plată făcută azi poate să nu apară imediat. Uită-te la data ultimei actualizări și acordă instituției timpul necesar pentru raportarea periodică. Dacă informația rămâne greșită după actualizare, cere clarificări creditorului.
Restanță achitată nu înseamnă restanță ștearsă
După plată, starea trebuie actualizată, însă înregistrarea poate rămâne în sistem pe perioada de stocare. Diferența este importantă: o datorie achitată nu ar trebui să figureze ca activă, dar faptul că a existat poate rămâne vizibil.
Scorul nu este verdictul final
Pentru interpretarea factorilor și a motivelor afișate, citește ce îți spune scorul FICO și ce nu poate garanta.
Biroul de Credit explică faptul că fiecare participant își stabilește propriile praguri și reguli. Unele instituții folosesc FICO Score, altele îl cântăresc diferit. Un scor nu garantează aprobarea și nici nu explică singur un refuz.
Ce faci dacă găsești o informație greșită
Biroul de Credit administrează sistemul, dar datele sunt corectate de participantul care le-a transmis. Urmează pașii de mai jos:
- Identifică exact înregistrarea. Notează instituția, contractul, suma și data pe care le contești.
- Adună dovezile. Pot fi extrase, chitanțe, confirmări de plată sau documentul de închidere.
- Depune cererea de rectificare. Folosește portalul securizat sau canalul participantului care a raportat datele.
- Păstrează confirmarea. Salvează numărul cererii, data și documentele trimise.
- Verifică răspunsul și raportul actualizat. Dacă problema nu este soluționată, poți folosi căile de reclamație comunicate de operator și te poți adresa autorității de protecție a datelor.
Formulează concret: „soldul apare activ la data X, însă contractul a fost închis la data Y, conform documentului atașat”. O cerere precisă este mai ușor de verificat decât „vreau să fiu șters din Biroul de Credit”.
Ce nu poate face Biroul de Credit
Biroul de Credit:
- nu aprobă și nu refuză împrumutul;
- nu stabilește dobânda sau suma pe care o primești;
- nu modifică singur datele transmise de un participant;
- nu șterge o informație corectă doar fiindcă este nefavorabilă;
- nu este o listă de persoane cărora le este interzis să se împrumute.
Site-ul oficial avertizează și asupra serviciilor private de „ștergere din Biroul de Credit”. Dacă există un motiv legal de rectificare sau ștergere, îl poți invoca prin procedura oficială, fără să plătești unei firme pentru o promisiune fără rezultat garantat.
Când merită să îți verifici situația
Nu trebuie să aștepți un refuz. Verificarea este utilă:
- înainte de o cerere importantă de credit sau refinanțare;
- după ce ai achitat o restanță ori ai închis un produs;
- când primești un refuz pe care nu îl înțelegi;
- dacă observi notificări sau interogări pe care nu le recunoști;
- când suspectezi o eroare de identificare;
- periodic, ca parte din verificarea propriilor finanțe.
Dacă raportul este corect, dar conține întârzieri, continuă cu ghidul Istoric negativ: ce poți face. Dacă datele sunt curate și tot ai fost respins, verifică și celelalte cauze posibile.
Pe scurt
Obține Situația Înscrierii prin canalul oficial, verifică fiecare credit și cere instituției care a transmis datele să corecteze eventualele erori. Nu plăti pentru promisiuni de ștergere și nu trimite date sensibile unor intermediari necunoscuți.
Întrebări frecvente
Verificarea propriului raport îmi scade scorul?
Nu este o cerere nouă de credit. Îți exerciți dreptul de acces la propriile date, deci acțiunea este diferită de interogarea unui participant pentru analiza unei cereri.
Cât costă raportul de la Biroul de Credit?
Exercitarea dreptului de acces este, în principiu, gratuită. Regulamentul permite o taxă rezonabilă sau refuzul doar pentru cereri vădit nefondate ori excesive, în condițiile prevăzute de lege.
Cât de repede apare o plată făcută recent?
Nu există actualizare instantanee garantată. Verifică data ultimei raportări și, dacă plata nu apare după ciclul normal de actualizare al creditorului, cere confirmare instituției care a transmis datele.
Cum contest o informație greșită?
Cere rectificarea participantului care a raportat-o, prin portalul securizat sau prin canalul instituției. Atașează documente clare și păstrează confirmarea solicitării.
Pot cere ștergerea unei restanțe corect raportate?
Nu doar pentru că îți afectează o cerere nouă. Ștergerea înainte de expirarea perioadei de stocare are nevoie de un temei legal, de exemplu o prelucrare nelegală. O restanță reală și corect raportată nu dispare la cererea unei firme intermediare.
Raportul arată cine m-a verificat?
Situația poate include interogările realizate de participanți. Dacă nu recunoști o instituție sau o cerere, solicită explicații prin canalele oficiale și protejează-ți datele de identificare.