
FICO Score de la Biroul de Credit este un indicator între 300 și 850, calculat din informațiile de credit înregistrate despre tine. Ajută la evaluarea probabilității de a plăti ratele la timp. Nu îți spune câți bani poți împrumuta și nu ține loc de aprobare. Când îl verifici, citește și explicațiile care îl însoțesc, apoi uită-te la obligațiile pe care le ai deja.
Poate ai văzut scorul unui prieten și te întrebi de ce al tău este diferit. Comparația dintre două numere spune puțin fără rapoartele din spatele lor. Mai util este să înțelegi ce date apar în propriul document și ce întrebare trebuie să pui creditorului.
Raportul, scorul și decizia sunt lucruri diferite
Raportul conține informații despre credite. Scorul sintetizează statistic o parte din aceste informații. Decizia de creditare aparține instituției la care aplici. Distincția este explicată în informarea Biroului de Credit.
Gândește-te la raport ca la documentul pe care trebuie să îl citești, nu doar la ultima lui cifră. Dacă un sold apare greșit, problema concretă este acel sold. Dacă o cerere nu îți aparține, trebuie lămurită cererea. Nu poți afla aceste lucruri numai din valoarea scorului.
Pentru ce informații sunt păstrate și cine le transmite, ai separat ghidul despre Biroul de Credit. Aici ne concentrăm pe interpretarea scorului.
Există un scor minim pentru aprobare?
Nu există un prag comun tuturor creditorilor. Biroul de Credit precizează în întrebările frecvente despre FICO Score că participanții care îl folosesc își stabilesc propriul minim. Un număr prezentat pe internet drept prag sigur nu este o promisiune din partea instituției la care vrei să aplici.
De aceea, nu împărțim aici scorurile în zone verzi de aprobare și zone roșii de refuz. O asemenea schemă ar sugera o certitudine pe care articolul nu o poate oferi.
Același scor, obligații diferite
Să presupunem că Ana și Mihai au același scor, fără să îi atribuim o valoare sau o categorie. Amândoi încasează 5.000 lei net pe lună. Ana are rate existente de 500 lei, iar Mihai de 1.500 lei. Fiecare ia în calcul o rată nouă de 600 lei.
După adăugarea ei, Ana ar avea plăți de credit de 1.100 lei lunar, adică 22% din venit. Mihai ar ajunge la 2.100 lei, adică 42%. Acesta este doar un exemplu aritmetic: presupunem că venitul și toate obligațiile sunt cele menționate, fără să simulăm analiza unui creditor.
Nu spunem că Ana va fi aprobată sau că Mihai va fi respins. Exemplul arată de ce un scor identic nu descrie același efort lunar. Mai trebuie luate în calcul cheltuielile casei și banii rămași pentru situații neprevăzute. Vezi cum pornești de la salariu și de la o rată suportabilă.
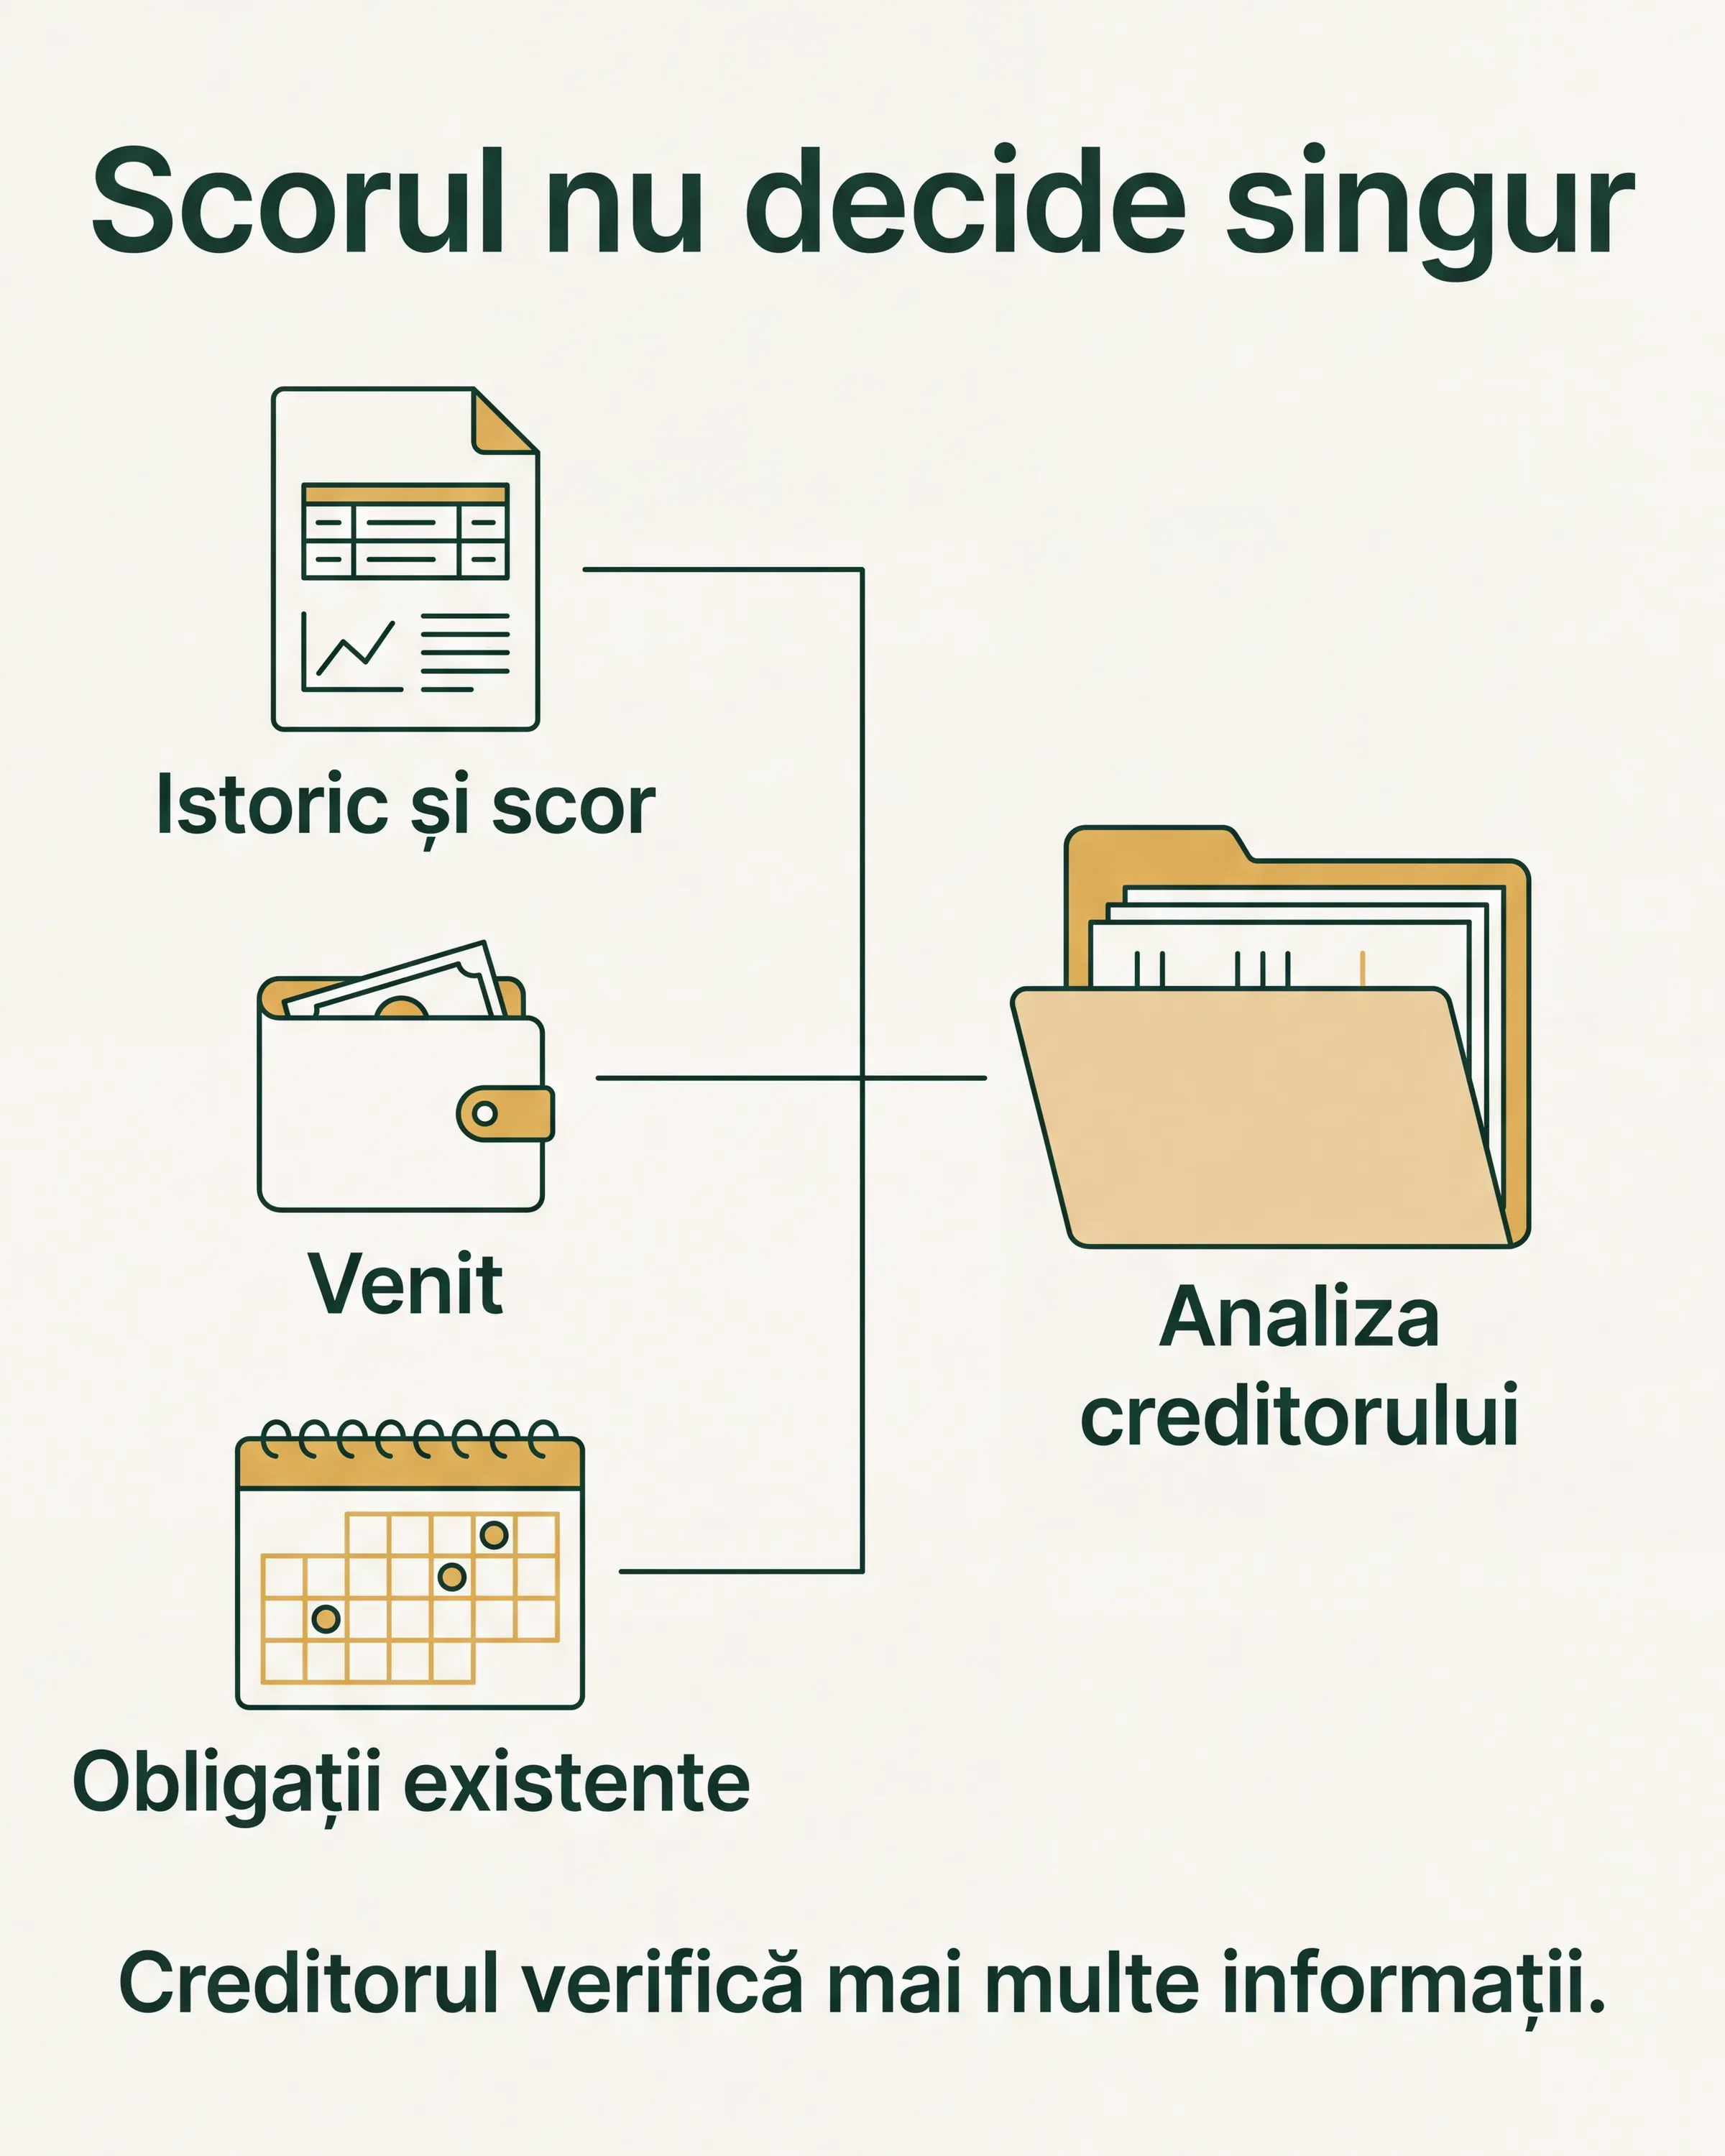
Istoricul și scorul, venitul și obligațiile existente sunt informații folosite în analiză. Ilustrația nu reprezintă o formulă, ponderi egale sau toate criteriile creditorului.
Ce factori influențează scorul FICO
Informarea BCR privind Sistemul Biroului de Credit enumeră istoricul plăților, datoria curentă, vechimea conturilor, cererile și creditele noi din ultimele șase luni, tipurile de credit și vârsta. Influența lor depinde de datele persoanei.
În practică, citește aceste categorii prin întrebări concrete:
- Plățile și eventualele întârzieri sunt înregistrate corect?
- Sumele datorate corespund documentelor tale?
- Recunoști produsele și datele la care au fost deschise?
- Ai depus cererile recente care apar în raport?
Aceste întrebări te ajută să verifici datele, nu să recalculezi scorul acasă. Nu atribuim factorilor procente preluate din ghiduri americane și nu promitem un număr fix de puncte pierdute pentru fiecare interogare. Lista factorilor publicată pentru România nu justifică asemenea calcule.
Nici existența mai multor tipuri de credit în listă nu este un motiv să deschizi un produs nou. Un contract aduce o obligație reală, indiferent ce speri să se întâmple cu scorul.
Cum citești scorul împreună cu explicațiile lui
Începe cu obținerea Situației Înscrierii prin canalul oficial. Dacă instituția a folosit FICO în analiza cererii, poți solicita, la comunicarea deciziei, copia raportului utilizat. Potrivit Biroului de Credit, acesta poate include până la patru motive pentru scăderea scorului față de maxim.
Nu trata aceste motive drept o listă de puncte pe care le poți recupera separat. Citește-le alături de înregistrările la care s-ar putea referi și cere lămuriri dacă formularea este neclară.
| Ce citești | La ce te ajută | Ce nu dovedește |
|---|---|---|
| Scorul și data raportului | Identifici valoarea din documentul consultat | Că vei primi o anumită sumă |
| Motivele afișate | Formulezi întrebări despre datele relevante | Că o singură schimbare garantează aprobarea |
| Soldurile și starea creditelor | Compari raportul cu propriile documente | Că orice diferență este automat o eroare, fără verificarea datelor |
Păstrează raportul cu data lui. Dacă discuți o cerere analizată luna trecută, întreabă ce document a fost folosit atunci. Două valori consultate în momente diferite nu explică singure ce s-a schimbat.
Ce faci dacă scorul te îngrijorează
Verifică întâi o posibilă eroare
Dacă ai confirmarea închiderii unui credit, dar îl vezi în continuare activ, notează contractul și data documentelor. Cere instituției care a raportat informația să clarifice situația. Nu trimite doar o solicitare vagă de creștere a scorului.
Poți formula astfel: „În documentul din [data], contractul [număr] apare activ. Am confirmarea închiderii din [data]. Vă rog să verificați înregistrarea și să îmi comunicați rezultatul.” Pașii și canalele de rectificare sunt în ghidul de verificare a raportului.
Ocupă-te de plățile pe care le ai
Pregătește un calendar cu scadențele și verifică dacă banii vor fi disponibili înaintea fiecăreia. O alertă în telefon este mai utilă decât urmărirea zilnică a unei cifre pe care nu o controlezi direct.
Dacă plata nu mai încape în buget, contactează creditorul și cere opțiunile și costurile în scris. Nu lua încă un împrumut doar pentru a construi istoric sau pentru a încerca să ridici scorul. Obiectivul imediat este să poți susține obligațiile existente.
Lămurește un refuz înainte să aplici din nou
Întreabă dacă dificultatea ține de istoricul raportat, de venitul acceptat sau de condițiile produsului. Ghidul despre motivele respingerii la credit te ajută să pregătești discuția. Înaintea unei simulări pe site-ul unui creditor, verifică dacă este doar un calcul sau presupune o cerere și consultarea Biroului de Credit.
Ce nu se rezolvă printr-o promisiune de „reparare”
Achitarea unei restanțe și dispariția ei din raport sunt lucruri diferite. FAQ-ul Biroului de Credit precizează că și înregistrarea unei restanțe achitate se păstrează patru ani. Plata nu produce ștergere imediată.
O promisiune de tipul „îți adăugăm 100 de puncte” nu îți spune ce date vor fi schimbate și în ce temei. Cere explicația concretă înainte să plătești un intermediar. Pentru accesul la document folosește canalul oficial și nu transmite parole sau coduri SMS altcuiva.
La fel, nu confunda accesarea propriilor date cu depunerea unei cereri de împrumut. Sunt demersuri diferite. Poți citi raportul ca să înțelegi situația, fără să alegi un credit în acel moment.
Ce merită să reții
Citește scorul împreună cu raportul și verifică informațiile pe care nu le recunoști. Pentru o cerere nouă, calculează separat plata pe care o poți susține. Nu îți asuma o datorie doar ca să schimbi un scor.
Întrebări frecvente
Pot fi respins chiar dacă am un scor mare?
Da. Scorul nu arată singur dacă produsul, suma cerută și obligațiile lunare se potrivesc situației tale. Cere explicații despre cererea concretă, nu te baza pe aprobarea primită de altcineva cu o valoare asemănătoare.
De ce nu apare un scor în raport?
Lipsa scorului nu înseamnă valoarea zero. Cere motivul pentru documentul tău. Un caz descris de Biroul de Credit este restricționarea anumitor date de credit sau relații cu alte conturi, situație în care scorul nu se calculează. Nu presupune că acesta este automat și cazul tău.
Verificarea făcută de mine este o cerere de credit?
Nu. Când soliciți propriile date, exerciți dreptul de acces. Pentru pașii concreți, folosește ghidul de verificare, fără să completezi o cerere de împrumut la un intermediar.
În cât timp se poate schimba scorul?
Nu promitem un termen sau un câștig de puncte. Verifică mai întâi dacă evenimentul care te interesează apare în raport și cere clarificări dacă datele nu corespund documentelor. Plata unei datorii nu permite calcularea, din exterior, a următorului scor.
Surse și verificare editorială
Verificat la 9 septembrie 2026. Pentru factorii utilizați și variația influenței lor: informarea BCR, secțiunea 5. Pentru rolul scorului: informarea Biroului de Credit. Pentru praguri, motive și situații de necalculare: FAQ Biroul de Credit.
Ana și Mihai sunt personaje ipotetice. Calcule: (500 + 600) ÷ 5.000 × 100 = 22%; (1.500 + 600) ÷ 5.000 × 100 = 42%. Exemplul nu estimează scoruri și nu prezice aprobarea. Material educațional, fără evaluarea unui dosar individual.