
Cu același salariu, poți primi estimări foarte diferite pentru un credit. Contează ratele pe care le ai deja, venitul acceptat de creditor, durata și costurile noului împrumut. Pentru o primă estimare, calculează cât ai putea plăti lunar. Apoi verifică ce sumă corespunde acelei rate, fără să lași deoparte chiria, cumpărăturile și cheltuielile care apar pe neașteptate.
Un exemplu simplu: la un venit net de 5.000 lei, un calcul cu plafon de 40% pornește de la 2.000 lei pentru toate obligațiile lunare de credit. Dacă ai deja rate de 700 lei, rămân teoretic 1.300 lei pentru o nouă rată. Bugetul tău poate lăsa însă mult mai puțin. Mai jos calculăm ambele variante.
De ce salariul singur nu îți spune cât poți împrumuta
Începe cu salariul net, adică suma rămasă după impozite și contribuții. Apoi separă ce încasezi în mod obișnuit de veniturile ocazionale. Un bonus primit o singură dată poate ajuta la o cheltuială, dar nu plătește în fiecare lună o rată pe trei ani.
Creditorul stabilește ce venituri acceptă și cum le verifică. Suma pe care o ia în calcul poate fi diferită de totalul intrărilor în contul tău. Un transfer de la un prieten, de exemplu, nu este automat venit eligibil.
Mai există o diferență: limita rezultată din analiza creditorului și suma care îți rămâne efectiv după cheltuielile casei. Două persoane cu 5.000 lei net pot avea aceeași rată existentă, dar una locuiește cu familia, iar cealaltă plătește chirie. O estimare bazată doar pe salariu nu vede această diferență.
Înainte să alegi rata, pune deoparte banii pentru cheltuielile obișnuite și pentru o rezervă. Ilustrația arată categoriile, nu proporțiile unui buget.
Cum calculezi gradul de îndatorare
Gradul de îndatorare arată cât din venitul lunar luat în calcul este ocupat de obligațiile de credit:
Obligații lunare de credit ÷ venit net eligibil × 100.
Dacă ai 5.000 lei venit eligibil și rate existente de 700 lei, gradul actual este 14%. O nouă rată de 500 lei ar duce totalul la 1.200 lei și raportul la 24%. Include noua rată atunci când verifici situația de după împrumut.
Regulamentul BNR nr. 17/2012, articolul 19, stabilește plafonul general de 40% în cadrul său de aplicare. Există reguli distincte și excepții, inclusiv pentru anumite credite imobiliare și credite în valută. Creditorul poate aplica un prag mai mic. Aici folosim 40% pentru un calcul orientativ în lei; nu îl tratăm ca drept la aprobare sau ca regulă universală pentru orice produs.
Exemple pentru salarii de 3.000, 5.000 și 7.000 lei
Presupunem că întregul salariu net este eligibil și folosim plafonul de 40%. Cifrele de mai jos arată spațiul teoretic pentru o rată nouă, nu suma creditului și nici un buget recomandat.
| Salariu net | Plafon de 40% | După rata de 700 lei |
|---|---|---|
| 3.000 lei | 1.200 lei | 500 lei |
| 5.000 lei | 2.000 lei | 1.300 lei |
| 7.000 lei | 2.800 lei | 2.100 lei |
Fără alte rate, întregul plafon din coloana a doua ar fi disponibil teoretic pentru o nouă plată. Ultima coloană scade cei 700 lei deja datorați lunar. Dacă obligațiile existente consumă întregul plafon, spațiul pentru o rată suplimentară este zero în acest scenariu.
Tabelul nu include o verificare a istoricului și presupune că cei 700 lei reprezintă toate obligațiile relevante. Limitele de card sau descoperitul de cont pot schimba suma luată în calcul de creditor.
Aceiași 5.000 lei, două bugete foarte diferite
Să luăm două gospodării ipotetice. Ambele au venituri nete de 5.000 lei și rate existente de 700 lei. Ambele pun deoparte 500 lei lunar pentru cheltuieli neprevăzute. Diferența este la cheltuielile curente: locuință, utilități, mâncare, transport și alte nevoi obișnuite.
- Cheltuieli curente
- 2.800 lei
- Rate existente
- 700 lei
- Rezervă
- 500 lei
- Rămân
- 1.000 lei
- Cheltuieli curente
- 3.500 lei
- Rate existente
- 700 lei
- Rezervă
- 500 lei
- Rămân
- 300 lei
Exemplu ipotetic. Suma rămasă nu este o rată aprobată sau recomandată. Rezerva de 500 lei este o ipoteză a exemplului.
Calculul cu plafonul de 40% arată 1.300 lei disponibili pentru ambele gospodării. După cheltuielile presupuse, în bugetul A rămân 1.000 lei, iar în bugetul B doar 300 lei. O rată nouă de 500 lei ar depăși banii rămași în al doilea buget.
Fă exercițiul cu cheltuielile tale din ultimele luni. Împarte la 12 și cheltuielile anuale previzibile, cum ar fi o asigurare sau un abonament plătit anual. Altfel, o lună fără asemenea plăți poate părea mai lejeră decât este în realitate.
Ce sumă corespunde unei rate de 500 lei
După ce ai o rată pe care o poți susține, durata și dobânda determină suma pe care acea plată o poate finanța.
În exemplul următor folosim o rată de 500 lei pe lună, dobândă nominală anuală fixă de 15%, calcul lunar și plăți la sfârșitul fiecărei luni. Nu includem comisioane sau asigurare. Este un calcul ipotetic de credit în rate, nu oferta unui creditor.
| Durată | Sumă împrumutată* | Total plătit |
|---|---|---|
| 12 luni | 5.540 lei | 6.000 lei |
| 24 luni | 10.312 lei | 12.000 lei |
| 36 luni | 14.424 lei | 18.000 lei |
Sumele calculate sunt rotunjite la leu. Dobânda totală este diferența dintre totalul plătit și suma împrumutată: aproximativ 460 lei, 1.688 lei, respectiv 3.576 lei.
Pentru aceeași plată lunară, prelungirea perioadei permite o sumă inițială mai mare, dar înseamnă și mai multe plăți. Comparăm aici aceeași rată, nu același principal: dobânda totală diferă atât din cauza duratei, cât și a sumei împrumutate.
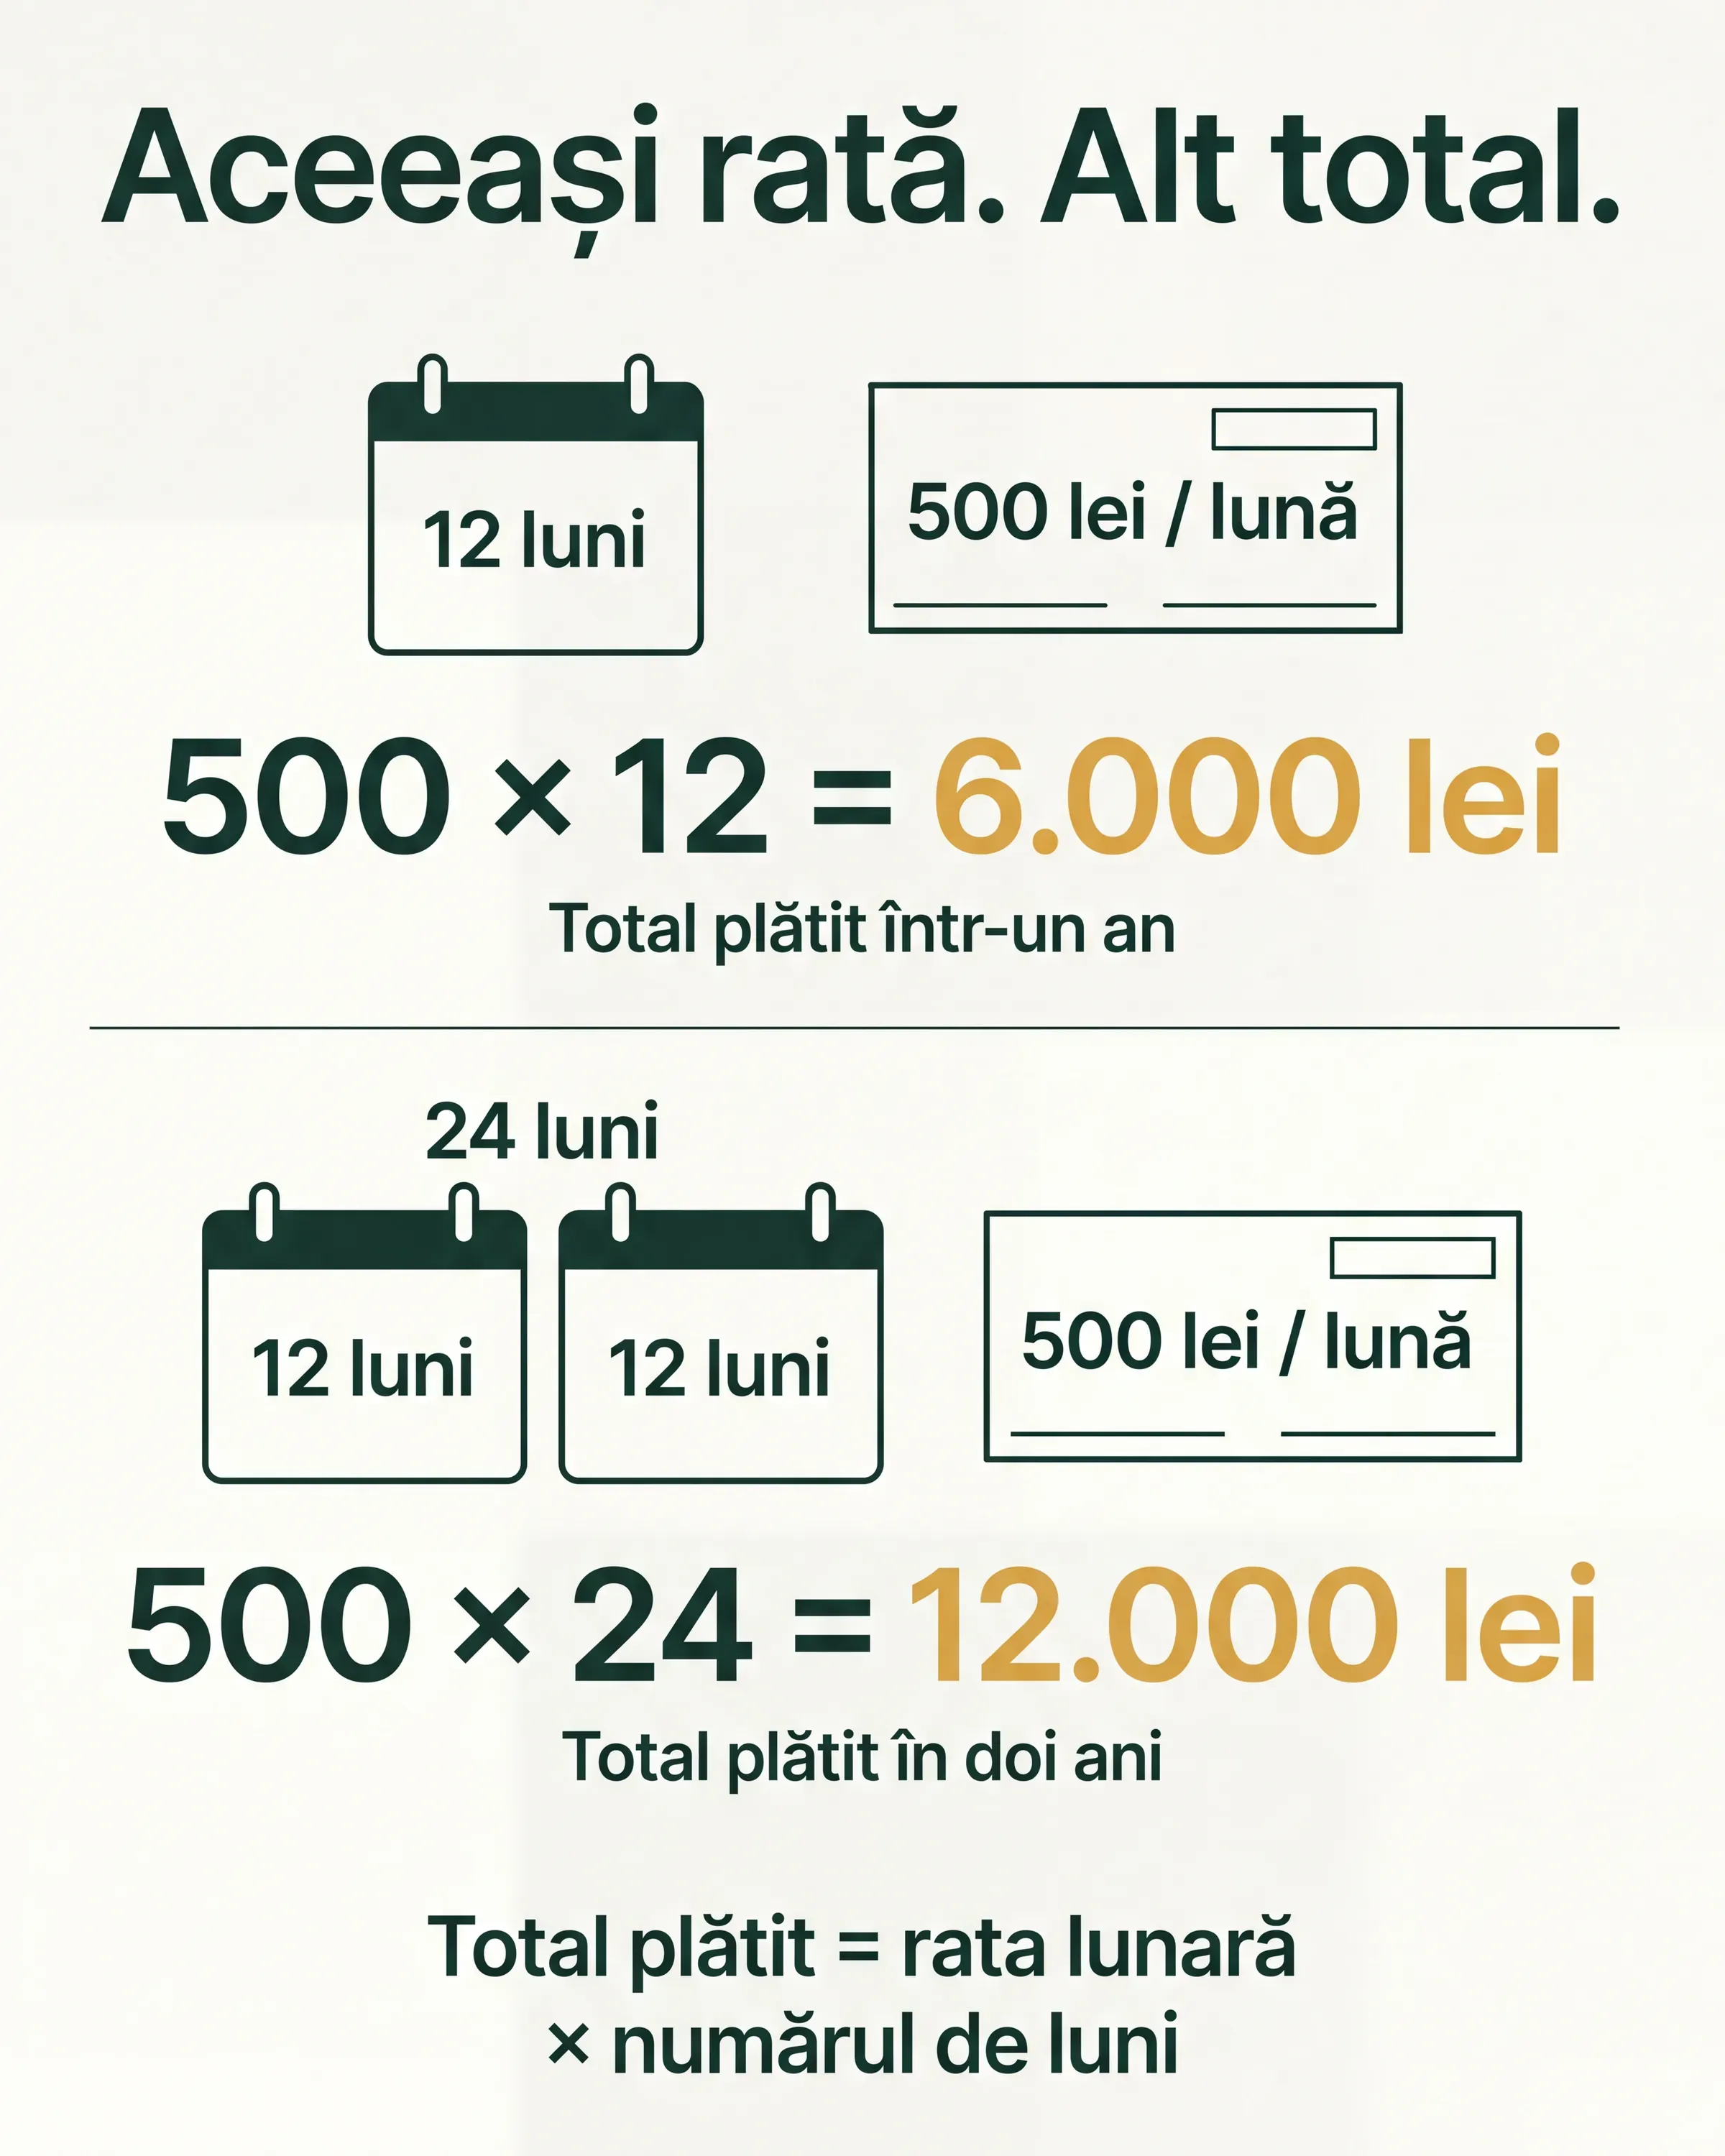
500 lei × 12 luni = 6.000 lei. 500 lei × 24 luni = 12.000 lei. Rata lunară este aceeași, dar numărul plăților se dublează. Acestea sunt totaluri rambursate, nu doar dobândă. Sumele împrumutate din cele două scenarii diferă, așa cum arată tabelul.
Pentru întrebarea inversă, „cât plătesc lunar dacă iau exact 10.000 lei?”, folosește calculatorul de rată lunară. Poți consulta și opțiunile pentru 10.000 lei sau analiza unui credit de 20.000 lei, unde suma rămâne punctul de plecare.
Dobânda de 15% din exemplu este nominală, nu DAE. DAE include costurile relevante pentru comparația ofertelor și nu se introduce automat în locul dobânzii nominale într-o formulă de rate. Dacă există taxe plătite separat, adaugă-le când verifici bugetul și totalul.
Ce mai poate reduce suma aprobată
Cardurile de credit și descoperitul de cont
Nu trece automat zero pentru un card pe care nu îl folosești. Pentru facilitățile revolving aflate sub regulile sale, Regulamentul BNR nr. 17/2012 prevede la articolul 13 o obligație luată în calcul de cel puțin 3% din plafonul acordat. Creditorul stabilește procentul în normele proprii.
La o limită de 5.000 lei, 3% înseamnă 150 lei pentru acest calcul. Aceasta nu este neapărat plata minimă de pe extras. Cere creditorului valoarea pe care o va include în analiză. Dacă mecanismul limitei reutilizabile îți este neclar, citește diferența dintre o linie de credit și un credit în rate.
Veniturile variabile și codebitorul
Dacă încasezi comisioane, venituri PFA sau chirii, întreabă ce perioadă și ce documente sunt folosite pentru evaluare. Nu presupune că cea mai bună lună reprezintă venitul acceptat pentru tot contractul.
Un codebitor poate aduce venituri suplimentare în analiză, dar sunt evaluate și obligațiile sale. Participarea lui presupune răspundere contractuală; merită înțeles acest lucru înainte să adunați veniturile într-un calculator.
Istoricul și criteriile creditorului
Venitul și istoricul răspund la întrebări diferite. Ghidul despre scorul FICO și analiza creditorului arată de ce două persoane cu același scor pot avea obligații lunare foarte diferite.
O rată care încape matematic în plafon nu rezolvă o restanță activă sau o informație incorectă în raport. Poți începe cu verificarea datelor din Biroul de Credit. Dacă ai primit deja un refuz, ghidul despre motivele respingerii la credit te ajută să separi problema venitului de celelalte cauze posibile.
Cum folosești calculatorul pentru situația ta
Deschide calculatorul „Cât pot împrumuta?” și introdu venitul net, obligațiile lunare existente și perioada dorită. Folosește dobânda nominală a scenariului pe care îl compari. Pentru carduri și alte limite, include obligația evaluată de creditor, nu doar plata făcută luna trecută.
Calculatorul nostru folosește un plafon orientativ de 40%. Nu verifică veniturile, istoricul, limitele comerciale ale unui produs sau cheltuielile gospodăriei. De aceea, rezultatul poate depăși atât suma disponibilă la un anumit creditor, cât și suma potrivită bugetului tău.
În exemplul cu 5.000 lei venit și 700 lei rate existente, calculul pornește de la 1.300 lei pentru o rată nouă. Dacă bugetul tău lasă doar 300 lei, revino la o simulare cu o plată pe care o poți susține. Nu ajusta cheltuielile din pix doar ca să iasă suma dorită.
Înainte să alegi, verifică oferta personalizată și citește formularul SECCI. Notează plata efectivă, frecvența, toate costurile și data primei scadențe. O obligație săptămânală sau o plată minimă la o linie de credit nu se interpretează ca o rată lunară fixă.
Ce să reții înainte să ceri o ofertă
Pornește de la banii care rămân după cheltuielile obișnuite, obligațiile existente și o rezervă potrivită situației tale. Compară apoi suma și perioada pe care le poate susține acea plată. Dacă estimarea creditorului este mai mare, nu trebuie să împrumuți până la limită.
Întrebări frecvente
Cu un salariu de 3.000 lei pot împrumuta 10.000 lei?
Salariul singur nu este suficient pentru un răspuns. În tabelul ipotetic cu dobândă de 15%, o plată de 500 lei timp de 24 de luni corespunde unei sume de aproximativ 10.312 lei. Asta demonstrează un calcul, nu eligibilitatea pentru o ofertă. Contează și celelalte obligații, costurile produsului, istoricul și bugetul disponibil.
Dacă nu am alte rate, pot folosi tot plafonul de 40%?
Plafonul nu este o recomandare de cheltuire. Chiria, costurile gospodăriei și veniturile nesigure pot face dificilă o rată aflată sub el. Creditorul poate aplica și limite mai mici sau alte criterii de eligibilitate.
Un card nefolosit poate reduce suma disponibilă pentru un credit?
Da. O limită revolving poate conta în analiza obligațiilor chiar dacă nu este utilizată. Verifică suma evaluată de creditor înainte de simulare și de orice decizie de reducere sau închidere a limitei.
De ce calculatorul și creditorul îmi arată sume diferite?
Calculatorul aplică ipotezele introduse. Creditorul verifică venitul eligibil, obligațiile, istoricul și regulile produsului. Comisioanele, asigurarea ori un termen disponibil diferit pot schimba rezultatul. Compară scenariile cu aceleași date înainte să tragi o concluzie.
Surse și metoda calculelor
Verificare editorială: 9 septembrie 2026. Sursă pentru cadrul de îndatorare: Regulamentul BNR nr. 17/2012, în special articolele 13, 19 și 20. Regula pentru facilitățile revolving poate fi consultată și în forma consolidată publicată pe Portalul Legislativ. Aplicabilitatea și excepțiile trebuie raportate la creditor și la produs.
Toate bugetele și simulările sunt ipotetice. În primul tabel: plafonul = venit × 0,40; spațiul teoretic = plafon minus ratele existente, fără valori negative. În comparația cu rată de 500 lei: suma inițială = 500 × [1 − (1 + r)−n] ÷ r, unde r = 0,15 ÷ 12 și n = numărul lunilor. Totalul este 500 × n, iar dobânda totală este diferența dintre total și suma inițială. Calculele folosesc precizia completă, apoi valorile afișate sunt rotunjite la leu. Nu sunt incluse comisioane, asigurări, întârzieri sau alte retrageri.