
SECCI este formularul de informații precontractuale care te ajută să citești condițiile unui credit de consum înainte să îl accepți. În el cauți suma disponibilă, durata, ratele, DAE și totalul de plată. Nu te opri la procentul din reclamă: verifică și comisioanele, serviciile obligatorii și ce se întâmplă dacă întârzii. Mai jos parcurgem un exemplu de 5.000 lei și comparăm două variante ipotetice.
Un document de câteva pagini poate părea mai greu de urmărit decât un buton cu o rată lunară. Totuși, tocmai acolo poți vedea dacă rata mică vine cu un comision separat sau cu mai multe luni de plată.
Ce document ceri și când îl primești
Denumirea românească este „Informații standard la nivel european privind creditul pentru consumatori”. SECCI vine din numele englezesc al formularului. Scopul este să poți compara condițiile înaintea deciziei, după cum explică și ghidul european pentru credite de consum.
Pentru contractele cărora li se aplică articolul 11 din OUG 50/2010, informațiile se furnizează pe hârtie sau alt suport durabil, în principiu cu cel puțin 15 zile înainte. Perioada se poate reduce cu acordul scris al consumatorului. Nu confunda această regulă cu dreptul de retragere după semnare.
Articolul se concentrează pe un credit de consum în rate. Nu toate produsele folosesc un formular identic: pentru creditele imobiliare există FEIS, în cadrul OUG 52/2016, iar unele produse au reguli speciale. Cere documentul aplicabil ofertei tale, nu doar un PDF găsit la întâmplare.
Reclama, SECCI și contractul nu sunt același lucru
Reclama este punctul de pornire. Formularul precontractual îți permite să examinezi oferta, iar contractul stabilește obligațiile asumate. Graficul de rambursare arată plățile în timp. Păstrează toate documentele primite și compară aceeași versiune de ofertă.
Simpla primire a formularului nu te obligă să iei creditul. Citește însă ce confirmi când apeși un buton sau introduci un cod: o confirmare de primire a documentelor și acceptarea unui contract au scopuri diferite.
Cele șapte lucruri de verificat
Ordinea de mai jos este o metodă de citire, nu numerotarea oficială a rubricilor. Modelul publicat de ANPC în anexa nr. 2 arată structura documentului și câmpurile care se completează în funcție de produs.
1. Cine îți oferă creditul
Dacă denumirea instituției nu îți este familiară, citește ce este un IFN și cum îl verifici. Pentru alegerea tipului de creditor, vezi diferențele dintre IFN și bancă.
Caută denumirea juridică și datele de contact. Verifică dacă instituția din formular este cea cu care urmează să închei contractul. Un site de comparație, o marcă comercială și creditorul din acte pot avea denumiri diferite.
2. Ce sumă primești efectiv
Separă valoarea creditului de banii disponibili după eventuale costuri inițiale. Dacă documentul indică 5.000 lei, întreabă dacă întreaga sumă îți intră în cont și dacă trebuie să plătești ceva în aceeași zi. La o linie de credit, limita disponibilă nu înseamnă automat o sumă retrasă integral.
3. Cât durează și când începi să plătești
Notează durata, prima scadență și frecvența plăților. O plată săptămânală nu se compară direct cu una lunară. Pentru diferența dintre durata contractului și rambursarea unei retrageri, vezi linia de credit comparată cu un credit în rate.
4. Ce înseamnă dobânda și DAE din ofertă
Uită-te dacă dobânda este fixă sau variabilă și pentru ce perioadă se exprimă. DAE este indicatorul anual care include costurile relevante ale creditului; nu este o taxă suplimentară de adunat la dobândă. Ghidul ce este DAE explică diferența. Pentru o promoție, citește și costurile de după expirarea ei.
5. Câte plăți ai și cât este fiecare
Verifică dacă rata afișată se repetă pe toată perioada. Prima sau ultima plată poate fi diferită. Dacă asigurarea ori un comision se plătește separat, trece-l și pe el în calendarul bugetului. O sumă mică scoasă din rată nu încetează să fie o cheltuială.
6. Care este totalul de plată
Acesta trebuie citit împreună cu ipotezele exemplului. Nu înmulți o rată promoțională cu toate lunile dacă ea se aplică doar la început. Nici nu adăuga de două ori același comision: verifică dacă este deja inclus în rate sau se achită separat.
7. Ce reguli se aplică dacă planul se schimbă
Caută condițiile întârzierii, rambursării anticipate și, unde se aplică, retragerii din contract. Întreabă cum se calculează fiecare cost și la ce sumă se aplică. Pentru o rambursare înainte de termen, consultă ghidul despre drepturile și costurile rambursării anticipate.
Exemplu explicat pentru 5.000 lei
Presupunem un credit în rate cu dobândă nominală fixă de 12% pe an, calcul lunar, 12 plăți la sfârșit de lună și fără comisioane sau asigurare. Banii sunt disponibili integral de la început. Exemplul este creat pentru acest articol; nu reproduce un formular oficial și nu aparține unui creditor.
- Creditor
- Exemplu fără furnizor realÎn documentul tău verifici denumirea juridică și contactul.
- Sumă disponibilă
- 5.000 leiIntegral la început; fără rețineri în acest exemplu.
- Durată
- 12 luniPlăți lunare, prima după o lună.
- Dobândă și DAE
- 12% nominal · DAE ≈ 12,68%Calcul cu luni egale, fără alte costuri.
- Rată lunară
- ≈ 444,24 leiValoare rotunjită; graficul exact stabilește și ultima plată.
- Total de plată
- ≈ 5.330,93 leiInclude cei 5.000 lei primiți și aproximativ 330,93 lei dobândă.
- Dacă planul se schimbă
- Citește condițiile separatNu am inclus întârzieri, rambursare anticipată sau alte evenimente.
Prima verificare: totalul este suma împrumutată plus costul, nu costul singur. A doua: rata trebuie să încapă în buget și în luna cu mai multe cheltuieli. Pentru această parte, folosește exemplele de rată suportabilă în funcție de salariu.
Totalul de mai sus este calculat cu rata nerotunjită. Înmulțirea sumei afișate de 444,24 lei cu 12 produce o mică diferență de rotunjire. Într-o ofertă reală, verifici graficul și suma exactă a ultimei plăți, nu încerci să reconstruiești contractul dintr-un număr rotunjit din reclamă.
Cum compari două oferte fără să te păcălească rata
Păstrăm aceeași sumă de 5.000 lei și aceleași 12 luni. Varianta A este cea de mai sus. Varianta B are dobândă nominală de 10%, dar adaugă un comision obligatoriu de 200 lei, plătit separat la început. Nu există alte costuri, iar perioadele lunare sunt egale.
| Ce compari | Varianta A | Varianta B |
|---|---|---|
| Dobândă nominală anuală | 12% | 10% |
| Comision la început | 0 lei | 200 lei |
| Rată lunară aproximativă | 444,24 lei | 439,58 lei |
| DAE aproximativă | 12,68% | 19,31% |
| Total de plată aproximativ | 5.330,93 lei | 5.474,95 lei |
Varianta B are o rată lunară cu aproximativ 4,66 lei mai mică, însă totalul este cu aproximativ 144,03 lei mai mare. Comisionul depășește economia de dobândă. Diferența totală este calculată înainte de rotunjirea valorilor afișate.
Pentru B, cei 5.000 lei sunt virați integral, iar 200 lei se plătesc în aceeași zi. Fluxul net inițial folosit la calculul DAE este, așadar, 4.800 lei. Dacă ai nevoie să folosești efectiv 5.000 lei pentru o cheltuială, trebuie să ai separat banii comisionului. Pentru alte scenarii poți utiliza calculatorul DAE, păstrând aceleași ipoteze la ambele variante.
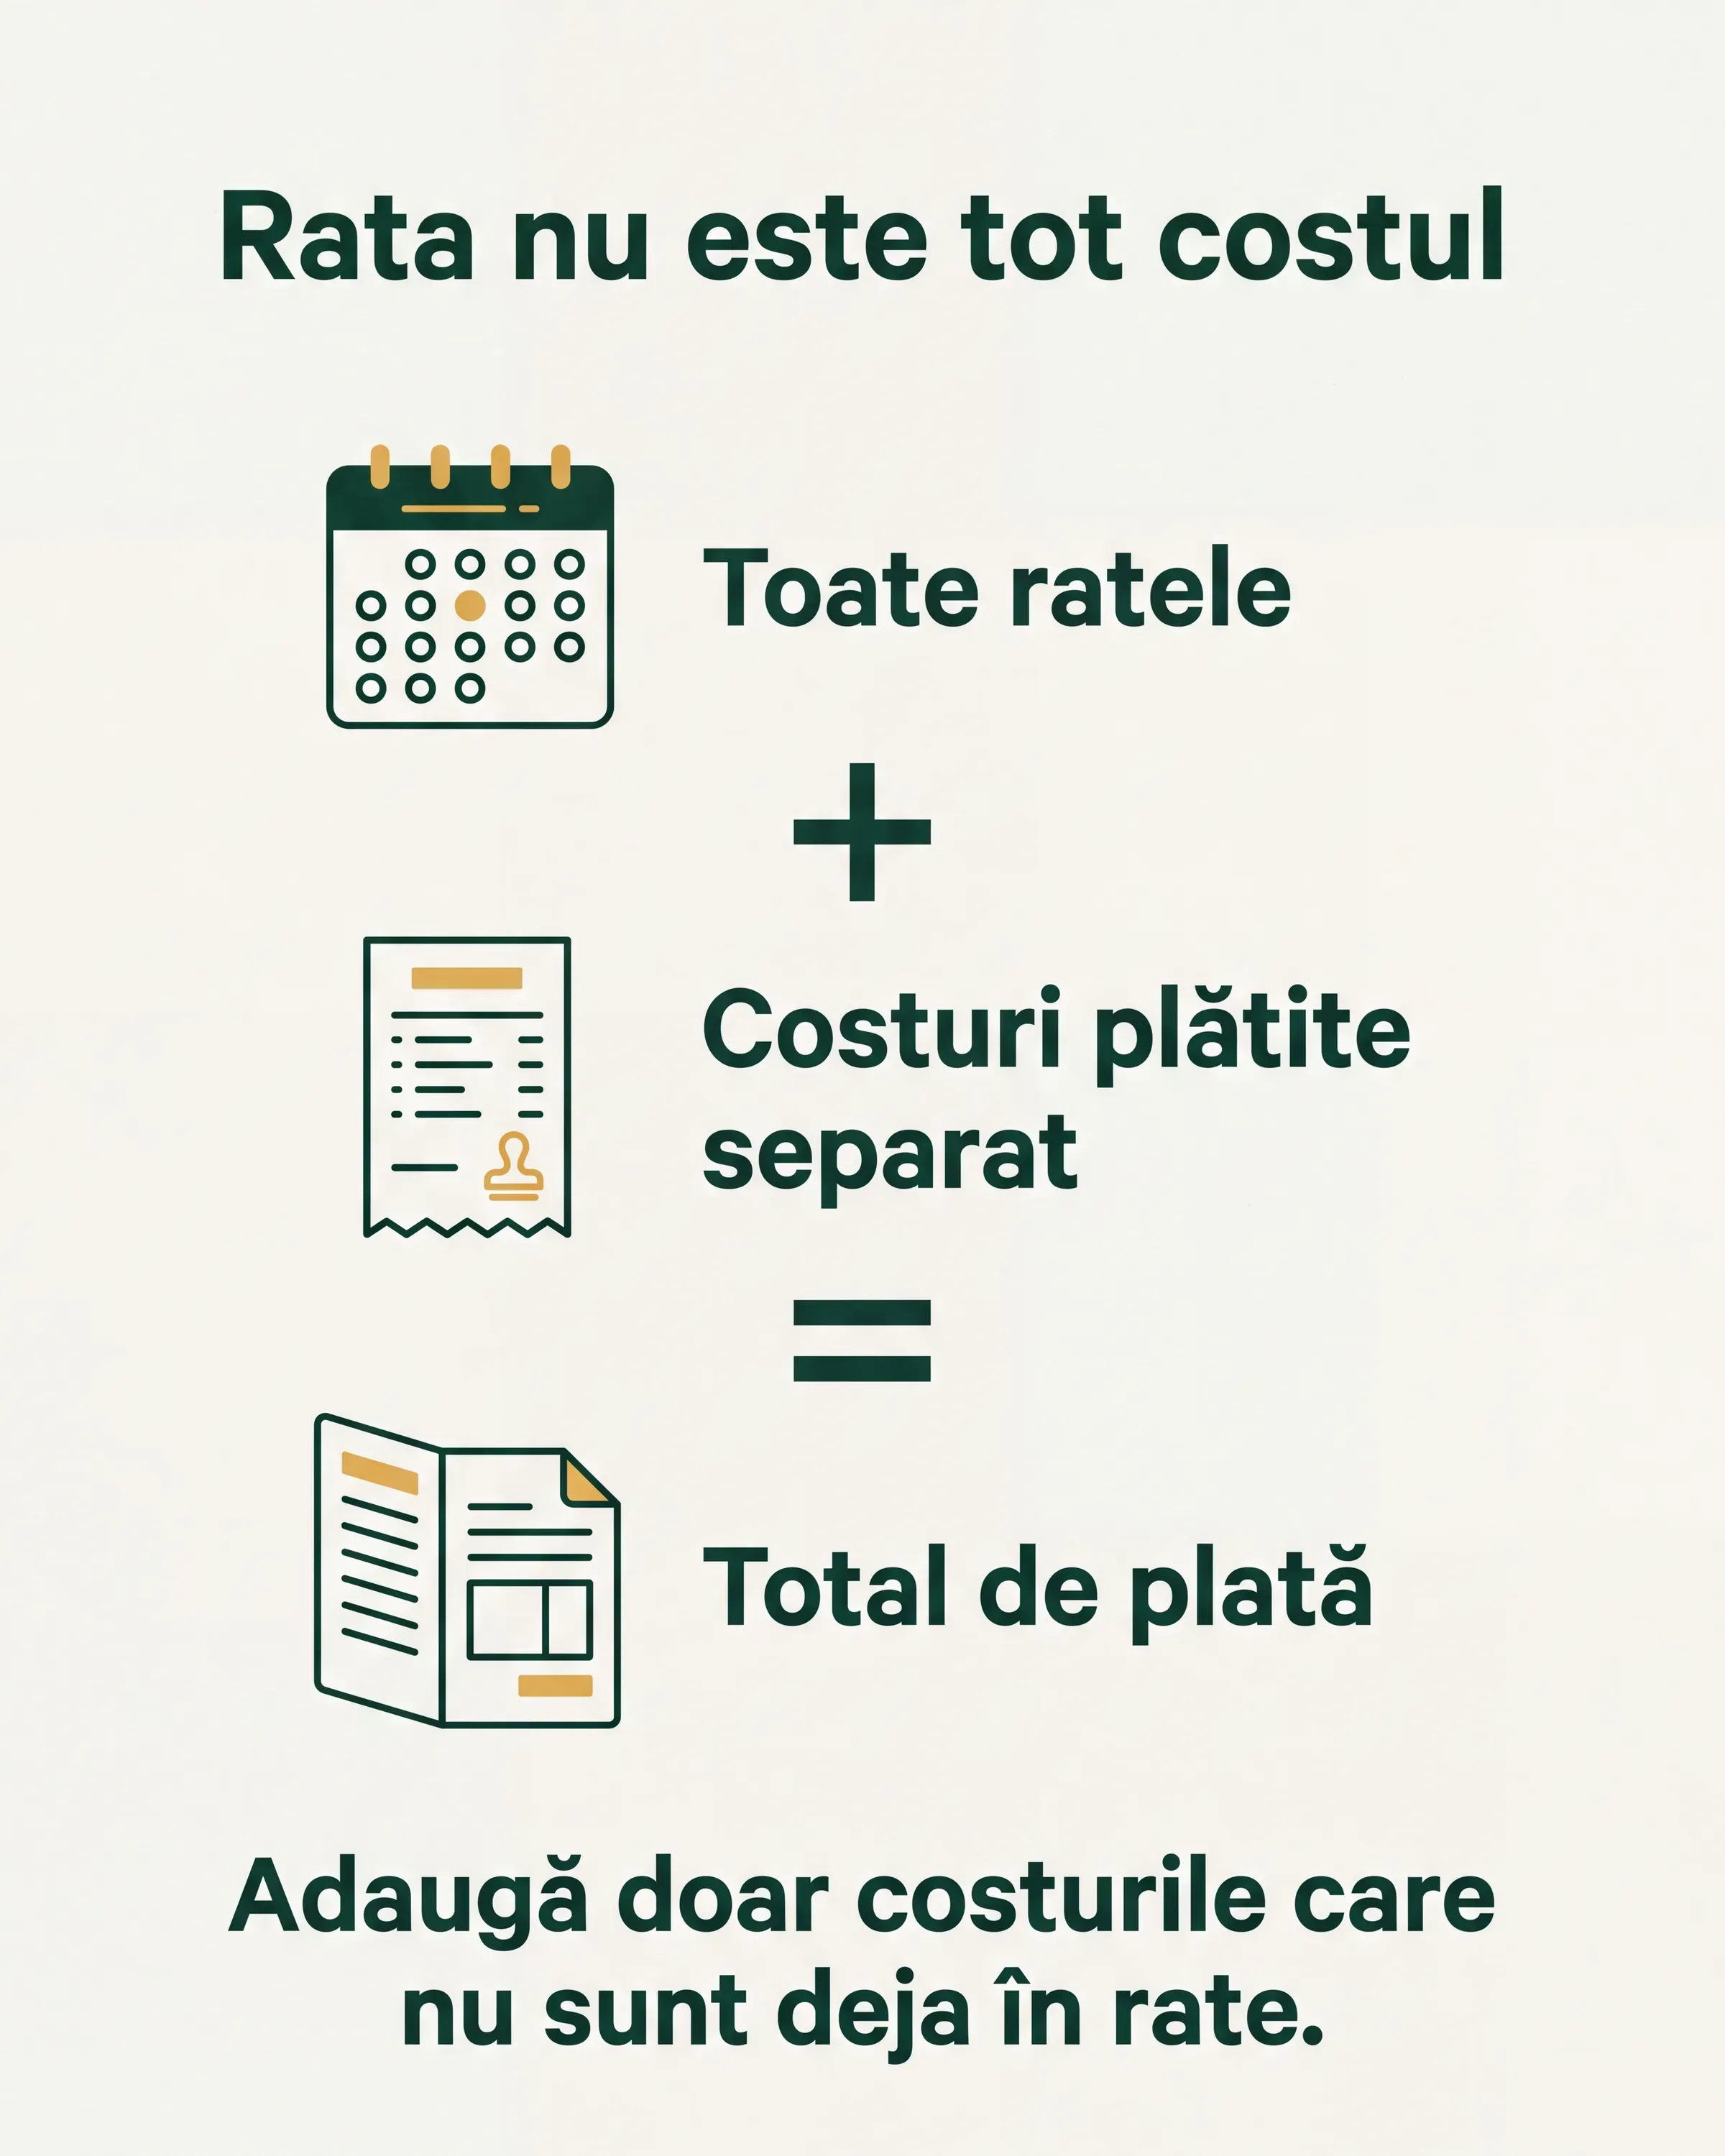
Total de plată = toate ratele + costurile achitate separat. Nu adăuga din nou un comision deja inclus în rate. Relația presupune respectarea calendarului și a condițiilor exemplului.
Cinci întrebări pe care le poți trimite creditorului
Nu trebuie să folosești jargon ca să primești un răspuns util. Poți copia întrebările de mai jos și adapta suma sau produsul:
- Ce sumă îmi rămâne disponibilă după toate plățile de la început?
- Ce costuri achit separat de rată și care sunt deja incluse?
- Ce se schimbă după promoție sau dacă nu mai îndeplinesc condiția de reducere?
- Cât plătesc în total dacă respect graficul și ce servicii sunt obligatorii pentru oferta prezentată?
- Cum se calculează costurile unei întârzieri și ce condiții se aplică dacă rambursez mai devreme?
Pentru prima întrebare nu ajunge un răspuns despre limita maximă. Pentru a patra nu ajunge dobânda din reclamă. Cere cifrele pentru suma și perioada pe care le compari. Dacă oferta include o perioadă fără dobândă, verifică în ce condiții creditul cu 0% este într-adevăr gratuit.
Ce verifici din nou înainte să semnezi
Pune contractul final lângă formularul primit. Compară suma, durata și plățile, apoi verifică serviciile suplimentare. Dacă apare o diferență, cere explicația în scris și documentele actualizate. Nu accepta doar presupunerea că „așa calculează sistemul”.
Salvează fișierele cu data lor. Un PDF descărcat este mai ușor de comparat ulterior decât o captură incompletă a unei pagini. Pentru pașii tehnici ai unei cereri, vezi cum aplici online pentru un împrumut.
Informațiile despre retragere trebuie citite pentru contractul aplicabil. Your Europe explică termenul de 14 zile pentru creditele de consum acoperite de regulile prezentate și obligația de a restitui banii primiți, împreună cu sumele datorate. Retragerea nu înseamnă păstrarea banilor fără cost.
Ce să reții
Cere oferta pentru suma și perioada ta. Citește rata împreună cu totalul și costurile separate, apoi confruntă formularul cu contractul final. Dacă o valoare nu este clară, lămurește-o înainte să accepți.
Întrebări frecvente
SECCI este același lucru cu un contract?
Nu. Este documentul de informare precontractuală. Folosește-l pentru a înțelege oferta și verifică ulterior că termenii pe care îi accepți corespund documentelor finale.
Dacă primesc formularul, trebuie să iau creditul?
Primirea lui nu înseamnă că ai acceptat împrumutul. Verifică separat ce declarație sau contract confirmi în fluxul creditorului. Nu introduce un cod de semnare fără să citești documentul asociat.
Ce fac dacă oferta finală are alte costuri?
Cere justificarea diferențelor și o versiune actualizată înainte să accepți. Reia comparația cu cifrele noi, inclusiv serviciile obligatorii. O rată asemănătoare nu înseamnă neapărat același total.
Unde găsesc condițiile pentru întârziere?
Caută rubricile despre costurile neplății și consecințele întârzierii, apoi clauzele corespunzătoare din contract. Dacă formula nu este clară, cere un calcul în lei pentru o situație precisă, fără să tratezi exemplul drept permisiune de a întârzia.
Surse și metoda calculelor
Verificare editorială: 9 septembrie 2026. Cadru: OUG 50/2010, articolele 11–14 și anexa 2; modelul ANPC; Your Europe, informații și retragere. Pentru documentul distinct al creditelor imobiliare: OUG 52/2016, FEIS. Verifică întotdeauna cadrul și documentul aplicabil produsului tău.
Exemple ipotetice, nu oferte. Principal P = 5.000 lei; n = 12; rata lunară M = P × r ÷ [1 − (1 + r)−n], cu r = dobânda nominală anuală ÷ 12. Dobânzi nominale: 12% la A, 10% la B. Total A = 12 × M; total B = 12 × M + 200 lei. Comisionul B se plătește la momentul acordării. Pentru DAE rezolvăm P − comision = suma plăților M actualizate lunar, apoi anualizăm rata rezultată. Folosim luni egale, fără asigurare, alte taxe sau întârzieri. Calculele păstrează precizia completă, apoi rotunjim pentru afișare. Datele exacte ale scadențelor și regulile de rotunjire pot modifica ușor valorile unei oferte reale.