
IFN înseamnă instituție financiară nebancară, adică o entitate care poate desfășura activitate de creditare profesională fără să fie bancă. Un IFN înscris în registrele aplicabile funcționează legal, dar această înscriere nu înseamnă automat că orice credit oferit este ieftin sau potrivit pentru tine.
Verifică mai întâi cine acordă banii, apoi citește costul concret al contractului. Viteza sau mesajul „100% online” nu spun dacă oferta este bună pentru bugetul tău.
Ce înseamnă IFN
Legea 93/2009 definește instituția financiară nebancară prin activitatea profesională de creditare desfășurată în condițiile legii. În această categorie pot intra companii cu modele foarte diferite, de la credite de consum și microcredite până la leasing financiar, factoring sau emiterea de garanții.
Pentru un consumator, IFN-ul întâlnit cel mai des este creditorul care oferă un împrumut de valoare mică sau medie, uneori complet online. Produsul poate fi:
- un credit cu rate fixe;
- un împrumut pe termen scurt;
- o linie de credit reutilizabilă;
- finanțare pentru cumpărături;
- un produs de refinanțare.
Un IFN nu este o bancă. Nu poate fi evaluat doar după criteriile folosite pentru un cont bancar și nu trebuie confundat cu un intermediar care doar transmite cererea. Pentru comparația completă, vezi IFN vs bancă.
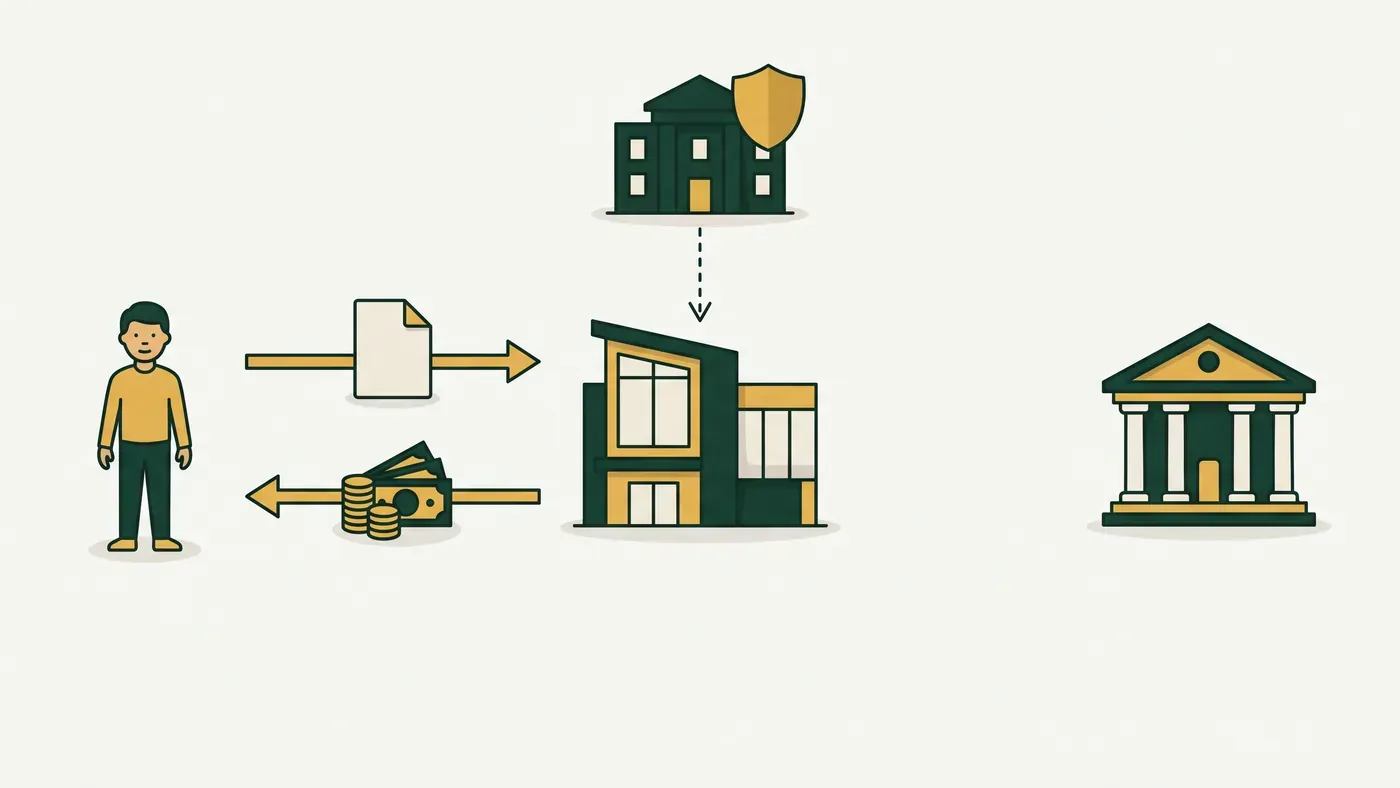
IFN-ul acordă creditul în baza propriului contract, este supravegheat în cadrul legal aplicabil și nu este același lucru cu o bancă.
Cum funcționează un credit IFN
Procesul diferă între creditori, dar traseul obișnuit are cinci etape.
1. Alegi suma și produsul
Pornește de la suma de care ai nevoie, nu de la limita maximă afișată. La o linie de credit, verifică dacă dobânda se aplică doar sumei trase și ce plată minimă trebuie făcută lunar.
2. Completezi cererea și îți confirmi identitatea
Poți introduce date personale, venituri și obligații existente. Pentru identificare, instituția poate cere fotografii ale actului, un selfie de verificare sau folosirea unui serviciu autorizat. Verifică mereu domeniul și politica de confidențialitate înainte să încarci documente.
3. Creditorul face analiza
Un răspuns rapid nu înseamnă lipsa verificărilor. IFN-ul poate analiza venitul, gradul de îndatorare, istoricul de credit, alte obligații și semnalele de fraudă. Criteriile interne diferă, iar aprobarea nu este garantată.
4. Primești informațiile precontractuale
Înainte de semnare trebuie să poți vedea DAE, suma totală de plată, scadențele, comisioanele și consecințele întârzierii. Documentul SECCI pune aceste informații într-un format standard pentru creditele de consum.
5. Semnezi și primești banii
După aprobare și semnare, plata poate ajunge în cont sau prin metoda prevăzută de creditor. „Decizie în câteva minute” nu este identic cu „bani în câteva minute”. Ora, banca folosită și verificările suplimentare pot influența transferul.
De ce unele IFN-uri răspund repede
Multe produse IFN sunt construite pentru sume mai mici și folosesc formulare standardizate, verificări digitale și decizii automatizate. Acest lucru poate reduce timpul de procesare.
Viteza are însă limite:
- o cerere incompletă poate necesita documente noi;
- o neconcordanță între date poate opri fluxul automat;
- analiza de bonitate rămâne necesară;
- transferul depinde de program și de infrastructura de plată;
- oferta finală poate fi diferită de exemplul din reclamă.
Nu lua un credit mai scump doar pentru că formularul promite un răspuns rapid. Dacă nevoia poate aștepta o zi, folosește timpul ca să compari costul total.
Cum sunt supravegheate IFN-urile
Banca Națională a României reglementează și urmărește activitatea IFN-urilor în cadrul stabilit de lege. Instituțiile sunt înscrise în registre, iar intensitatea supravegherii diferă în funcție de categoria și dimensiunea activității.
Înscrierea confirmă că ai identificat o entitate aflată în cadrul legal relevant. Nu confirmă însă că:
- vei fi aprobat;
- oferta este cea mai ieftină;
- reclama descrie exact situația ta;
- poți susține rata fără probleme;
- marca de pe site este aceeași cu denumirea juridică pe care ai căutat-o.
De aceea verificarea la BNR este începutul, nu finalul analizei.
Registrul General și Registrul Special
Pentru creditorii nebancari obișnuiți, vei întâlni în principal două registre.
| Registru | Ce indică | Ce verifici tu |
|---|---|---|
| Registrul General | IFN-ul este înregistrat pentru activitățile declarate | Denumirea juridică, starea și activitățile |
| Registrul Special | IFN-ul îndeplinește criterii de activitate semnificativă sau alte criterii prevăzute și intră într-un regim de supraveghere prudențială mai intens | Dacă aceeași entitate apare și aici, când susține acest lucru |
Un IFN din Registrul Special figurează și în Registrul General. Registrul Special nu este un clasament al celor mai bune oferte. El reflectă criterii legale și prudențiale, nu satisfacția clienților sau nivelul prețului.
Intră pe site-ul BNR și caută în Registrul General al IFN-urilor active folosind denumirea juridică din subsolul site-ului ori din contract. O marcă comercială poate aparține unei companii cu alt nume.
Cât costă un credit IFN
Costul diferă mult între produse. Nu există o singură „dobândă IFN”. Pentru fiecare ofertă verifică:
- dobânda nominală;
- DAE;
- comisioanele;
- suma totală de rambursat;
- costul pe zi sau pe lună, după caz;
- penalitățile și ce se întâmplă la întârziere;
- plata minimă la o linie de credit.
Exemplu ipotetic: împrumuți 2.000 lei și contractul arată un cost total de 300 lei dacă plătești la termen. Vei rambursa 2.300 lei. Dacă prelungești sau întârzii, pot interveni alte reguli și costuri prevăzute în contract. Exemplul nu aparține unui creditor real.
La un termen scurt, DAE poate părea foarte mare deoarece anualizează costul. Nu ignora procentul, dar verifică și totalul în lei. Ghidul Ce este DAE explică diferența, iar calculatorul DAE te ajută să pui ofertele pe același scenariu.
Legea 243/2024 stabilește plafoane pentru costul anumitor credite de consum și pentru valoarea totală plătibilă. Un produs aflat sub plafonul legal poate fi totuși prea scump pentru bugetul tău. Limita legală nu este o recomandare de preț.
Avantaje și limite
Posibile avantaje
- aplicare online și documente puține pentru unele produse;
- răspuns rapid când datele pot fi verificate automat;
- acces la sume mici, pentru perioade scurte;
- produse flexibile, precum linia de credit;
- program de aplicare disponibil și în afara orelor de ghișeu.
Limite și riscuri
- costuri frecvent mai mari decât la un credit bancar comparabil;
- termene scurte care pun presiune pe următorul salariu;
- plata minimă poate reduce puțin soldul unei linii de credit;
- prelungirea repetată poate menține datoria activă;
- întârzierile pot aduce penalități și raportări;
- viteza poate încuraja o decizie luată fără comparație.
Un IFN poate fi util pentru o nevoie clară și o rambursare realistă. Devine riscant când îl folosești lunar pentru facturi obișnuite sau când iei un credit nou ca să acoperi altul fără un plan de ieșire.
Cum verifici un IFN înainte să aplici
Folosește acest checklist:
- Găsește denumirea juridică. Uită-te în subsolul site-ului, termenii legali și contract.
- Caută entitatea în registrul BNR. Compară denumirea și datele de identificare, nu doar sigla.
- Cere DAE și totalul de plată. Folosește suma și durata de care ai nevoie.
- Citește SECCI înainte de contract. Verifică scadența, comisioanele, retragerea și rambursarea anticipată.
- Verifică datele de contact și reclamațiile. Trebuie să știi unde trimiți o solicitare scrisă.
- Citește politica de date. Află cine colectează documentele și în ce scop.
- Oprește-te la semnalele de alarmă. Nu plăti o „taxă de deblocare” către o persoană fizică și nu crede o aprobare garantată înainte de analiză.
Poți consulta și recenziile editoriale ale creditorilor, unde separăm condițiile publicate, experiența de aplicare și limitele produsului.
IFN sau bancă pentru situația ta
O bancă poate fi mai potrivită pentru sume mari, termene lungi și costuri mai mici, dacă îndeplinești criteriile. Un IFN poate avea un proces mai simplu pentru o sumă mică și urgentă, dar costul trebuie verificat atent.
Nu alege după categorie. Compară două oferte concrete pentru aceeași sumă și durată. Dacă poți aștepta, începe cu varianta mai ieftină și păstrează creditul rapid pentru o nevoie reală, nu pentru consum repetat. Vezi analiza completă în IFN vs bancă.
Pe scurt
Un IFN este un creditor nebancar, nu un sinonim pentru credit ilegal și nici o garanție de bani ieftini. Verifică entitatea în registrele BNR, apoi evaluează separat produsul prin DAE, total de plată, scadență și consecințele întârzierii.
Când vrei să compari condițiile publicate de instituții verificate, mergi la pagina despre împrumuturi nebancare.
Întrebări frecvente
Sunt IFN-urile legale în România?
Da, IFN-urile înscrise în registrele aplicabile funcționează în cadrul Legii 93/2009 și al reglementărilor relevante. Verifică denumirea juridică în registrul BNR, nu doar marca din reclamă.
IFN-urile verifică Biroul de Credit?
Multe IFN-uri participante pot consulta și raporta date, dar practica diferă. „Fără Biroul de Credit” nu înseamnă automat fără nicio verificare. Creditorul trebuie să evalueze capacitatea de rambursare prin mijloacele sale.
Care este diferența dintre un IFN și o bancă?
Sunt tipuri diferite de instituții, cu activități și regimuri distincte. Pentru consumator, diferențele vizibile apar frecvent la cost, sumă, durată și viteză. Compară produse concrete, nu doar etichetele.
Poate un IFN să îmi ia bani înainte de aprobare?
Un cost prevăzut de produs trebuie prezentat transparent în informațiile precontractuale. O cerere de transfer către o persoană fizică pentru „deblocarea” unui credit garantat este un semnal de fraudă. Nu plăti și verifică direct instituția.
Unde verific dacă un IFN este înscris la BNR?
Pe site-ul BNR, în registrele instituțiilor financiare nebancare. Caută denumirea juridică și compară datele cu cele din contract sau din termenii legali ai site-ului.
Un credit IFN îmi afectează istoricul de credit?
Poate apărea în istoricul tău dacă instituția participă la sistemul de raportare. Plățile corecte și întârzierile pot conta la analizele viitoare. Vezi cum funcționează Biroul de Credit.