
Nu există o perioadă minimă universală după care orice credit poate fi refinanțat. Legal, un credit de consum poate fi rambursat anticipat oricând, dar aprobarea refinanțării depinde de regulile noului creditor, de istoricul tău de plată, venit, sold și costul mutării.
Cu alte cuvinte, „pot să închid creditul?” și „primesc un credit nou ca să îl închid?” sunt două întrebări diferite. Prima ține de dreptul de rambursare. A doua presupune o analiză nouă.
Răspunsul scurt
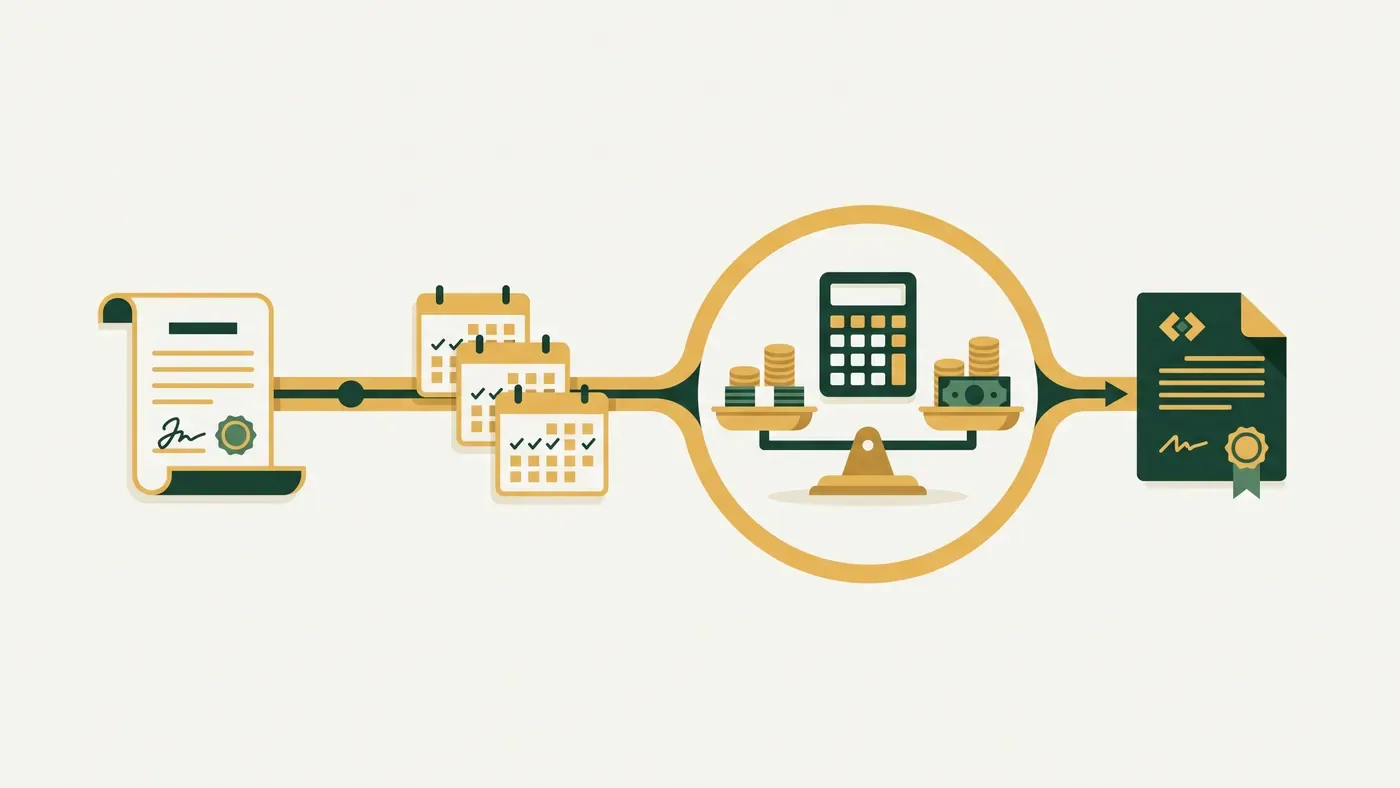
Înainte să aplici, verifică patru lucruri:
- ai plătit ratele la timp;
- venitul actual poate susține noua rată;
- soldul rămas este acceptat de produsul de refinanțare;
- economia depășește comisioanele și costurile mutării.
Unele instituții pot cere câteva rate achitate înainte să analizeze refinanțarea. Altele pot accepta cererea mai devreme. Aceasta este o condiție comercială și trebuie verificată direct în oferta actuală, nu presupusă dintr-un termen văzut pe alt site.
Există o perioadă minimă obligatorie?
Pentru creditele de consum, OUG 50/2010 prevede dreptul consumatorului de a rambursa anticipat, total sau parțial, în orice moment. Asta permite închiderea creditului vechi atunci când are loc refinanțarea.
Legea nu obligă însă o altă instituție să îți aprobe imediat un credit nou. Creditorul analizează cererea după propriile reguli și poate considera că un credit foarte recent nu are încă suficient istoric de plată.
Mai există și problema costului. Chiar dacă refinanțarea este posibilă după prima rată, nu înseamnă că este rentabilă. Taxele inițiale deja plătite, costurile noului contract și o eventuală prelungire a perioadei pot anula economia.
Nu există o lună „corectă” pentru toată lumea. Contează ce ai plătit deja și cât te-ar costa noul contract.
Ce analizează creditorul înainte să spună da
Refinanțarea este o solicitare nouă. Instituția nu preia automat decizia creditorului vechi.
Istoricul de plată
Ratele achitate la timp arată că îți gestionezi obligațiile. Întârzierile recente, mai ales o restanță activă, pot reduce șansele. Un singur incident nu produce același rezultat la toate instituțiile, dar trebuie explicat și evaluat în context.
Venitul stabil și verificabil
Contează cât câștigi, cât de stabil este venitul și ce alte rate plătești. O creștere a venitului de la acordarea creditului poate ajuta. O scădere sau o schimbare recentă a locului de muncă poate cere documente suplimentare.
Gradul de îndatorare
Creditorul verifică ponderea obligațiilor lunare în venitul eligibil. Calculul exact depinde de produs, monedă, profil și regulile aplicabile. Pentru o estimare, poți folosi calculatorul „Cât pot împrumuta?”, fără să tratezi rezultatul drept promisiune de aprobare.
Soldul și valoarea noului credit
Înainte de a cere o sumă suplimentară, verifică ce rată poate susține salariul tău, după obligațiile și cheltuielile existente.
Suma refinanțată trebuie să acopere soldul de închidere și să se încadreze în limitele produsului. Dacă ceri și bani suplimentari, analiza se face pentru întreaga sumă nouă, nu doar pentru datoria mutată.
Raportul din Biroul de Credit
Creditorul poate consulta creditele, întârzierile și interogările recente. Verifică-ți datele înainte să aplici, mai ales dacă ai primit un refuz neașteptat. Ghidul Verificare Biroul de Credit explică exact cum obții și citești situația.
Situații frecvente
Ai contractat creditul foarte recent
Poți cere soldul și poți căuta oferte, dar două obstacole sunt frecvente. Primul este lipsa unui istoric suficient de rate plătite. Al doilea este faptul că ai suportat deja costurile inițiale, iar o mutare rapidă poate adăuga altele.
Înainte de cerere, calculează economia netă. Dacă ai luat creditul de doar câteva săptămâni și ai descoperit o problemă contractuală, verifică și dacă te afli în termenul și condițiile dreptului de retragere. Acesta este diferit de refinanțare și are excepții, deci consultă contractul și prevederile aplicabile.
Ai plătit deja câteva rate la timp
Ai început să construiești un istoric pentru acel credit și poți calcula mai clar soldul rămas. Cere documentul de închidere, graficul actualizat și o ofertă SECCI de la noul creditor. Nu trimite cereri complete în serie doar ca să „vezi ce iese”. Mai multe interogări apropiate pot ridica semne de întrebare.
Ai întârzieri sau restanțe active
Refinanțarea poate fi mai greu de obținut tocmai când ai cea mai mare nevoie de o rată mai mică. Nu aștepta să se adune penalități. Contactează creditorul actual și întreabă despre plata restanței, schimbarea scadenței sau restructurare.
Ghidul Nu poți plăti rata? include un mesaj pe care îl poți adapta și întrebările de pus înainte să accepți un nou calendar.
Dacă informația raportată este greșită, cere rectificarea. Dacă este corectă, o firmă terță nu o poate elimina doar pentru că te încurcă. Vezi ce opțiuni realiste ai în ghidul despre istoricul negativ.
Vrei să refinanțezi un IFN printr-o bancă
Este posibil în principiu, dar banca analizează venitul, soldul, istoricul și gradul de îndatorare. Faptul că datoria vine de la un IFN nu garantează nici aprobarea, nici refuzul. Contează dacă produsul băncii acceptă acea obligație și dacă profilul tău se încadrează.
După cât timp începe să aibă sens financiar
Răspunsul nu se măsoară doar în luni. Se măsoară prin economia rămasă după toate costurile.
Exemplu ipotetic: mai ai un sold de 18.000 lei și 24 de luni de plată. Oferta actuală ar duce la un total rămas de 21.000 lei.
| Variantă | Durată nouă | Rată aproximativă | Total nou cu toate costurile |
|---|---|---|---|
| Păstrezi creditul | 24 luni | 875 lei | 21.000 lei |
| Refinanțezi pe 24 luni | 24 luni | 820 lei | 19.680 lei |
| Refinanțezi pe 36 luni | 36 luni | 610 lei | 21.960 lei |
Prima refinanțare reduce atât rata, cât și totalul. A doua reduce rata mai mult, dar crește costul total și prelungește datoria cu un an. Cifrele sunt orientative și nu reprezintă oferta unei instituții reale.
Cu cât perioada rămasă este mai scurtă, cu atât ai mai puține luni în care o dobândă mai bună poate produce economie. De aceea o ofertă aparent excelentă poate veni prea târziu ca să merite mutarea.
Cum te pregătești înainte de cerere
- Cere soldul actualizat. Ai nevoie de suma necesară pentru închiderea creditului, nu de o estimare din memorie.
- Verifică dacă există restanțe. Rezolvă întârzierile și clarifică eventualele erori.
- Descarcă situația din Biroul de Credit. Vezi ce va găsi instituția și dacă datele sunt actualizate.
- Calculează bugetul realist. Lasă loc pentru facturi, hrană, economii și cheltuieli neprevăzute.
- Compară ofertele pe același scenariu. Aceeași sumă, aceeași durată, DAE și total de rambursat.
- Cere formularul SECCI. Citește costurile, scadența, condițiile de rambursare și consecințele întârzierii.
Pentru metoda completă de calcul, citește ce înseamnă refinanțarea și când merită.
Ce faci dacă refinanțarea este refuzată
Un refuz nu spune automat că nu vei putea refinanța niciodată. Încearcă să afli categoria generală a problemei: venit insuficient, îndatorare, vechime, istoric, documente sau reguli interne.
Apoi corectează ce poate fi corectat:
- achită solduri mici care îți consumă capacitatea lunară;
- oprește cererile succesive și lasă situația să se stabilizeze;
- rectifică datele greșite din Biroul de Credit;
- construiește câteva luni de plăți corecte;
- discută restructurarea cu creditorul actual înainte să apară o restanță.
Ghidul De ce am fost respins la credit te ajută să separi cauzele probabile de presupuneri.
Pe scurt: momentul bun nu este o dată fixă
Poți lua în calcul refinanțarea din momentul în care creditul vechi poate fi închis, dar aprobarea și avantajul financiar depind de situația ta. Momentul potrivit apare când ai un istoric suficient pentru analiză, o economie netă verificabilă și o rată pe care o poți susține fără să prelungești inutil datoria.
Pentru opțiunile disponibile și criteriile principale, vezi pagina despre refinanțarea creditelor.
Întrebări frecvente
Pot refinanța un credit după prima rată?
Poți solicita, dar instituția poate cere un istoric minim de plată sau poate refuza creditul foarte recent. Chiar dacă este posibil, verifică dacă economia acoperă costurile contractului nou.
Pot refinanța dacă am restanțe?
Este mai dificil, mai ales cu o restanță activă. Vorbește întâi cu creditorul actual, achită sau clarifică suma și evită să trimiți multe cereri într-un interval scurt.
Pot refinanța un IFN la o bancă?
Da, dacă banca acceptă tipul datoriei și dacă îndeplinești criteriile sale de venit, îndatorare și istoric. Denumirea creditorului vechi este doar o parte din analiză.
De câte ori poate fi refinanțat un credit?
Nu există un număr util valabil pentru toate cazurile. Fiecare refinanțare este un contract nou, cu analiză și costuri. Repetarea frecventă fără economie reală poate prelungi datoria și poate crește totalul plătit.
Refinanțarea presupune o nouă verificare la Biroul de Credit?
De regulă, da. Noul creditor face o analiză de bonitate și poate consulta raportul cu acordul și informarea prevăzute de procedura aplicabilă. Verificarea propriului raport înainte de cerere nu este o solicitare de credit.